Histoire des communications
informatiques
James Pelkey (texte
original en ligne)
Chapitre
1 Introduction
Chapitre 2 Arrière-plan
(Dans lequel on retrouve le télégraphe et le télephone
aux US... le modem ... le microprocesseur)
Chapitre 3 Communications
de données : émergence 1956-1968
Chapitre 4 Réseautage
: Vision et commutation de paquets 1959 - 1968
Chapitre 5
Communications de données : concurrence sur le marché 1969-1972
Chapitre
6 Réseautage : Arpanet 1969-1972
Chapitre 7 Communications
de données : ordre du marché 1973-1979
Chapitre 8
Réseautage : Diffusion 1972-1979
Chapitre 9 Réseautage
: Émergence 1979-1981
Chapitre
10 Réseautage : concurrence sur le marché 1981-1983
Chapitre
11 Normes : une institution habilitante 1979-1984
Chapitre
12 Réseaux : Ordre du marché : LAN 1983-1986
Chapitre
13 Communications de données : Adaptation 1979-1986
Chapitre 14 Interconnexion de réseaux
: émergence 1985-1988
14.0 Vue d'ensemble
En 1985, la multiplication des installations de réseaux locaux
(LAN) en entreprise transformait un phénomène anarchique
— qui gonflait les budgets des services — en une réorganisation
structurelle donnant naissance à des services informatiques porteurs
d'opportunités stratégiques et d'avantages concurrentiels.
Pour exploiter tout le potentiel des LAN, les entreprises devaient d'abord
y connecter l'ensemble de leurs ordinateurs, puis interconnecter ces réseaux
locaux pour former des réseaux d'entreprise globaux.
À l'aube de 1987, le concept de réseau d'entreprise n'était
encore qu'une vision prometteuse, et non un investissement viable. Toutefois,
à la fin de 1988, la plupart des obstacles avaient été
levés et la troisième vague des communications informatiques
— l'interconnexion de réseaux (*internetworking*) — était
en marche.
La démonstration MAP, organisée lors du salon NCC en juillet
1984, a constitué l'une des premières présentations
publiques illustrant la manière dont l'interconnexion des LAN allait
révolutionner le monde des affaires. Bien que couronnée
de succès, elle a également permis aux participants de mesurer
l'ampleur du travail restant à accomplir.
Une démonstration plus ambitieuse, portant sur les couches transport
et réseau des piles de protocoles OSI MAP et TOP, a été
programmée pour le salon Autofact en 1985. Cette étape a
également été riche en enseignements et a conduit
à la définition de nouveaux objectifs, aboutissant à
une autre démonstration publique en juin 1988 lors de l'événement
« Enterprise Networking Event ».
L'alternative aux protocoles OSI résidait dans les protocoles TCP/IP,
nés sous l'égide de la DARPA. Pourtant, en 1987, le gouvernement
fédéral a clairement indiqué qu'à l'avenir,
tous les réseaux seraient interconnectés via OSI et non
TCP/IP. Une poignée de dissidents, ainsi que des fournisseurs devant
impérativement commercialiser leurs produits, ont refusé
d'abandonner la partie. Lors des salons Interop de 1988, TCP/IP a démontré
sa robustesse et sa viabilité, en dépit des décisions
désignant OSI comme la norme d'avenir.
Dès 1983, des entrepreneurs ont perçu l'interconnexion des
LAN comme une opportunité de marché attrayante. Les investisseurs
en capital-risque, disposant de fonds importants, ont rapidement partagé
cet avis. Les premiers produits d'interconnexion offraient des fonctionnalités
limitées et nécessitaient les protocoles de la couche réseau
pour assurer une véritable interconnexion transparente.
À la fin de 1988, les entreprises appelées à dominer
le secteur de l'interconnexion de réseaux — Cisco Systems
et Wellfleet — avaient déjà commencé à
commercialiser leurs produits, tandis que des dizaines d'autres acteurs
avaient fait leur entrée sur le marché.
La nécessité pour les entreprises d'interconnecter leurs
ordinateurs au sein de réseaux toujours plus vastes et intégrés
a eu des répercussions indéniables sur l'évolution
des marchés de la communication de données et des réseaux.
À la fin de 1988, aucune des entreprises évoquées
dans ce récit n'avait échappé à cette transformation,
alors qu'elles luttaient pour réussir, voire pour survivre.
Venons-en maintenant à la conclusion des débuts de l'histoire
des communications informatiques : un dénouement façonné
tout autant par des aléas historiques que par des visions prophétiques.
14.1 Interconnexion de réseaux locaux (LAN)
En 1986, il n'était plus nécessaire de convaincre les responsables
informatiques des entreprises des avantages de l'interconnexion de leurs
ordinateurs en réseaux. Dans un rapport publié quelques
années plus tard, en 1988, le cabinet d'études de marché
de référence Dataquest estimait qu'à la fin de l'année
1985, 560 000 connexions LAN Ethernet étaient installées.
En supposant une moyenne de cinq connexions LAN (ou ordinateurs) par réseau,
on obtient une estimation de 100 000 réseaux Ethernet. En 1986,
650 000 connexions LAN Ethernet ont été livrées,
ce qui a probablement doublé le nombre de réseaux Ethernet.
Il en fut de même en 1987, année durant laquelle 1 260 000
connexions LAN Ethernet ont été livrées. Le cabinet
d'études International Data Corporation (IDC) a rapporté
des chiffres similaires, bien que légèrement plus prudents,
pour 1987.2 IDC estimait le parc national d'ordinateurs personnels en
entreprise à 27 millions d'unités en 1987, dont seulement
11 % étaient connectés à des réseaux locaux.
L'organisme prévoyait que ce nombre atteindrait 38 millions d'ici
1989, avec 28 % des ordinateurs reliés à des réseaux
locaux, soit une croissance de 65 % par rapport aux 6,6 millions d'ordinateurs
personnels connectés à des réseaux locaux en 1988.
Il n'est pas étonnant que les responsables informatiques aient
ressenti le besoin d'interconnecter leurs réseaux pour en créer
de plus vastes, permettant ainsi à un plus grand nombre d'utilisateurs
de partager des informations et des périphériques, ainsi
que de communiquer par courrier électronique.
L'interconnexion de réseaux locaux au sein de grandes entreprises
disposant de sites géographiquement éloignés soulevait
des problèmes différents de ceux posés par la simple
interconnexion de réseaux locaux situés sur un même
site. Même au milieu des années 1980, l'interconnexion de
réseaux locaux était loin d'être simple, à
moins qu'ils ne proviennent du même fournisseur. Il fallait décider
s'il convenait d'imposer à tous les réseaux locaux (LAN)
le respect des mêmes normes — par exemple Ethernet, une autre
variante de CSMA/CD, Token Ring, une norme propriétaire d'un fournisseur
privilégié, etc. — ainsi que l'utilisation des mêmes
protocoles de communication (TCP/IP, DECnet, XNS, Novell NetWare, etc.),
lesquels pouvaient eux-mêmes varier considérablement d'une
implémentation à l'autre selon le fournisseur.
Un autre problème majeur résidait dans le fait que les vitesses
de transmission des réseaux locaux ne pouvaient être prises
en charge par les modems, dispositifs alors prédominants pour l'interconnexion
avec des sites distants. Une solution pouvait entraîner des coûts
d'installation considérables, comme le passage à des liaisons
T-1 ou l'adoption de logiciels de protocoles sophistiqués tels
que TCP/IP. À moins que les responsables informatiques ne préconisent
d'attendre l'arrivée des protocoles OSI ?
Si les responsables informatiques des entreprises ont été
confrontés à ces questions vers 1983-1984, les informaticiens
et chercheurs liés à l'ARPA y avaient déjà
fait face plus de dix ans auparavant, lorsqu'il a fallu mettre à
niveau le logiciel NCP d'Arpanet. En 1972-1973, les informaticiens de
l'ARPA ont dû relever le défi d'interconnecter à Arpanet
des réseaux très différents, tels que des réseaux
radio. Ces impératifs ont suscité des années de débats
au sein de comités de communication et d'organismes de normalisation,
comme l'INWG, le groupe de travail 6.1 de l'IFIP et le comité technique
ISO TC 97/SC 16 (voir les chapitres 4, 6 et 7). Outre les initiatives
gouvernementales et celles d'organisations non gouvernementales, des entreprises
telles que Xerox, IBM et DEC ont également étudié
les moyens d'interconnecter les réseaux locaux. Les travaux les
plus fructueux ont été menés au Xerox PARC, avec
la création de vastes réseaux Ethernet utilisant d'abord
le protocole PUP, puis le protocole XNS. Durant cette période,
la question de l'interconnexion des réseaux faisait l'objet de
discussions, mais sa résolution semblait toujours relever d'un
avenir lointain ; il fallait en effet d'abord créer les produits
et les infrastructures nécessaires pour convaincre les entreprises
d'adopter les réseaux locaux. Deux universités, Stanford
et le MIT, ont également joué un rôle de premier plan
dans l'interconnexion des réseaux locaux (LAN) ; leurs chercheurs
interviendront plus loin dans ce chapitre.
Les responsables informatiques en entreprise et les fournisseurs ont longtemps
évolué dans l'incertitude quant à la meilleure façon
de concevoir des réseaux de communication. Un consensus quasi universel
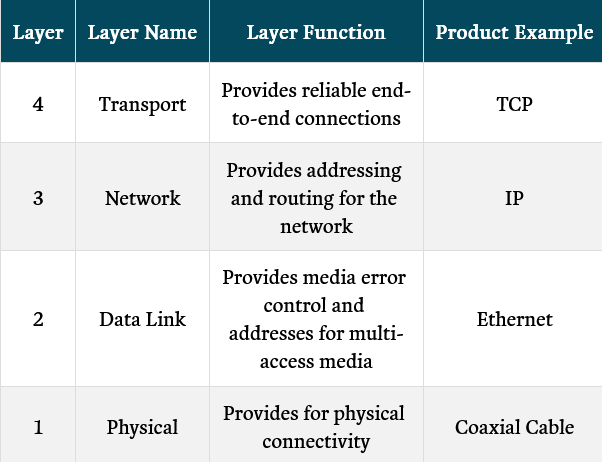
sur les quatre couches inférieures du modèle de référence
OSI — celles qui régissent l'établissement de communications
fiables entre équipements informatiques — s'était toutefois
avéré précieux (voir Figure 12.0 : Le modèle
de référence OSI). Il a néanmoins fallu des années
pour définir les normes spécifiques de la couche liaison
de données, puis celles de la couche transport, avant de voir apparaître
des produits rencontrant un succès commercial. Durant cette période,
l'enjeu consistait à assurer le fonctionnement « parfait
» d'un réseau local (LAN). Cependant, vers 1983-1984, les
entreprises ont cherché à interconnecter leurs réseaux
locaux, de plus en plus nombreux (voir chapitre 10), tout en voyant apparaître
les réseaux étendus ou WAN (voir chapitre 11). C'est alors
que les normes de la couche réseau ont soudainement pris une importance
capitale ; il s'agissait de normes dont l'élaboration semblait
aboutie, mais qui n'avaient pas encore été intégrées
aux produits.
Figure 14.1.1 : Le modèle de référence OSI
Ce chapitre examine l'histoire économique fondatrice des organisations
et des produits liés à l'interconnexion de réseaux.
Les principaux produits en question étaient les ponts (locaux et
distants), les passerelles et les routeurs.
Il est particulièrement intéressant d'observer comment les
institutions politiques ont privilégié la création
de passerelles, tandis que les institutions économiques —
là encore, principalement des start-ups soutenues par du capital-risque
— ont pris les devants avec les routeurs.
À la fin de l'année 1988, les routeurs sont sur le point
de devenir les produits les plus importants sur le plan économique,
ainsi que les plus transformateurs, dans le domaine de la communication
informatique.
14.2 Répéteurs – Couche physique : solutions pour
étendre un réseau
Lorsqu'un client disposait uniquement de réseaux locaux (LAN) Ethernet
(CSMA/CD) et d'un nombre limité d'appareils connectés, la
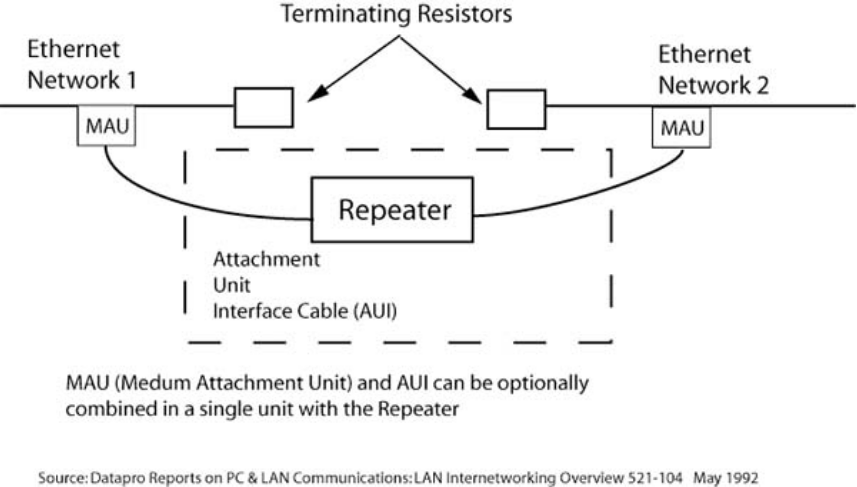
solution la plus simple consistait à utiliser des répéteurs.
Les répéteurs sont des amplificateurs capables de renforcer
un signal LAN qui s'affaiblit, lui permettant ainsi de parcourir toute
la longueur du ou des réseaux connectés. Ni complexes ni
coûteux, les répéteurs fonctionnent exclusivement
au niveau de la couche physique du modèle de référence
OSI (voir Illustration 12.1 : Le répéteur Ethernet). Cette
simplicité entraîne toutefois une limitation fondamentale
: ils amplifient tous les signaux, fonctionnant en quelque sorte en mode
diffusion permanente. Par conséquent, tout le trafic d'un réseau
local se propage vers le suivant de manière cumulative, ce qui
dégrade rapidement les performances des réseaux interconnectés.
Illustration 14.2.1 Le répéteur Ethernet
L'innovation progressive a permis d'apporter des améliorations
modestes aux répéteurs, comme la capacité de détecter
les pannes sur un réseau local connecté et d'isoler le réseau
défaillant. Cependant, les répéteurs n'ont jamais
pu surmonter les limitations inhérentes à l'absence de connaissance
des adresses source et de destination des périphériques
connectés. De même, ils n'ont jamais pu interconnecter différents
types de réseaux locaux, tels qu'Ethernet et Token Ring.
Ces limitations, conjuguées aux avantages économiques considérables
de l'interconnexion des réseaux, ont incité les fournisseurs
à entreprendre la tâche plus complexe, et donc plus coûteuse,
d'innover pour créer le premier véritable produit de l'interconnexion
de réseaux : les ponts.
14.3 Ponts – Couche de liaison de données : interconnecter
plusieurs réseaux
En exploitant les informations de la couche de liaison de données,
les ponts offrent des améliorations majeures par rapport aux répéteurs.
Toutefois, cela implique un produit bien plus coûteux et complexe
qu'un répéteur, car il intègre nécessairement
des capacités de traitement logique et de mémorisation.
De plus, les ordinateurs hôtes doivent encapsuler les données
à transmettre dans des paquets contenant, au minimum, les informations
de la couche de liaison de données. Ces informations incluent les
adresses source et de destination ainsi que des bits de contrôle
importants.
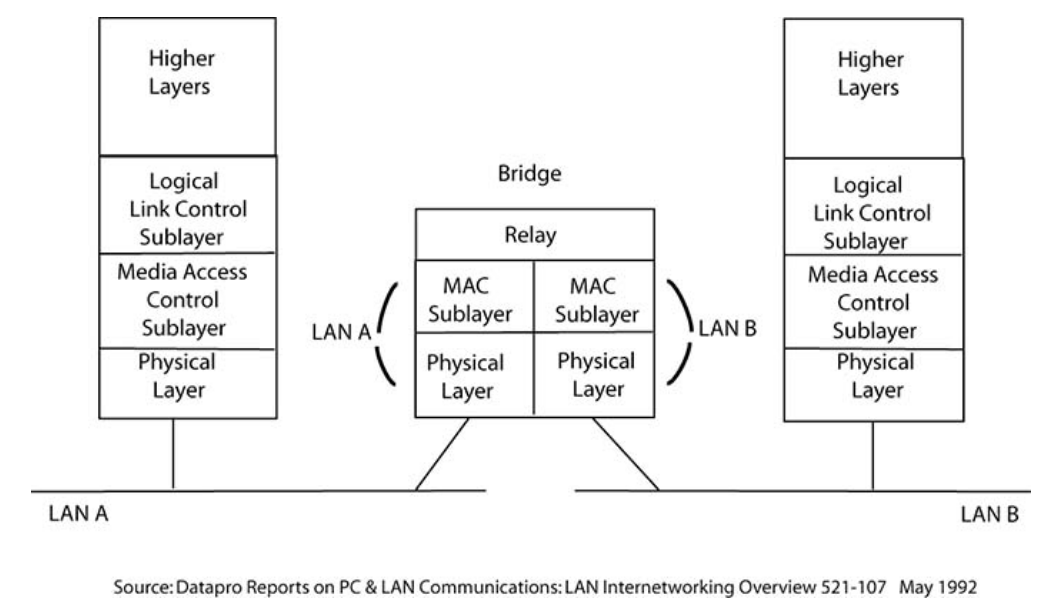
Les ponts, également appelés ponts MAC (Medium Access Control),
utilisent les adresses source et de destination des paquets pour constituer
des tables associant les adresses aux interfaces (ou liaisons) par lesquelles
elles ont été reçues. Par la suite, si un pont reçoit
un paquet dont l'adresse de destination figure dans sa table, il ne transmet
ce paquet que via l'interface correspondant à l'adresse source
précédemment identifiée ; il ne diffuse pas le paquet
sur toutes les interfaces. À leurs débuts, on les qualifiait
de « ponts auto-apprenants » (learning bridges), bien que
les tables qu'ils généraient n'aient rien à voir
avec des tables de routage. Ces tables contribuaient néanmoins
à la fonctionnalité de « stockage et retransmission
» (store-and-forward) intégrée à la logique
de relais des ponts. (Voir Figure 14.3.1 : Un pont réseau). Ces
tables rudimentaires ont constitué une première étape
vers la création d'interconnexions de réseaux « intelligentes
».
Figure 14.3.1 : Un pont réseau
La capacité à lire et à utiliser les informations
d'adressage contenues dans les paquets (ou datagrammes) confère
aux ponts des avantages supplémentaires. Si l'adresse de destination
se trouve sur le réseau d'origine du paquet, celui-ci n'a pas besoin
d'être transféré vers d'autres réseaux, ce
qui réduit encore davantage le trafic réseau. Cette fonctionnalité
permet également aux utilisateurs de subdiviser un réseau
existant afin d'améliorer les performances des deux nouveaux réseaux
ainsi créés. Par exemple, si un réseau comprend à
la fois des stations de travail d'ingénierie et des PC de bureau,
l'utilisation d'un pont pour isoler ces différents types d'ordinateurs
sur deux réseaux distincts améliorera probablement les performances
de chacun d'eux. Les ponts peuvent aussi interconnecter des équipements
situés sur des réseaux incompatibles, pourvu qu'ils respectent
les mêmes normes de couche liaison de données, bien que les
fonctionnalités soient alors limitées.
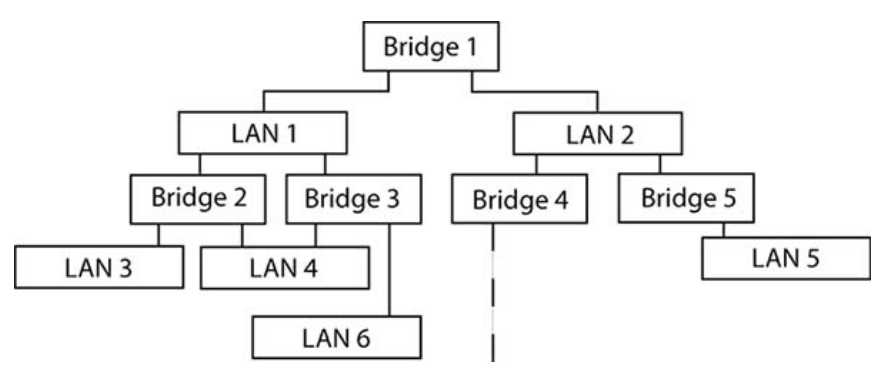
À l'origine, les ponts étaient connectés selon des
topologies hiérarchiques dites « spanning tree » (arbres
de recouvrement), fonctionnant de manière optimale lorsque les
réseaux locaux (LAN) étaient exclusivement de type Ethernet.
(Voir Figure 12.3 : Topologie de réseau à ponts en arbre
de recouvrement). Les réseaux en arbre de recouvrement autorisent
de multiples connexions entre les ponts, à condition toutefois
qu'elles ne créent pas de boucles. Aucun calcul de chemin optimal
n'est effectué.
Figure 14.3.2 : Topologie de réseau à ponts en arbre de
recouvrement
Les informations d'adressage gérées au niveau de la couche
de liaison de données supposent l'existence d'un support de transmission
unique. Lorsqu'un nouveau réseau est raccordé à un
réseau existant basé sur des ponts, l'unicité de
toutes les adresses de nœuds doit être vérifiée
; le cas échéant, ces adresses doivent être modifiées.
Cette contrainte peut virer au casse-tête administratif à
mesure que les réseaux utilisant des ponts s'étendent et
intègrent des protocoles incompatibles, tels que DECnet ou AppleTalk.
Par ailleurs, l'efficacité de traitement des ponts plafonne en
pratique entre trente et cinquante nœuds, selon la configuration
des réseaux locaux (LAN) et la répartition des nœuds.
Néanmoins, comme ils n'analysent ni n'utilisent les informations
situées au-delà de la couche de liaison de données,
les ponts offrent une rapidité exceptionnelle.
Une autre caractéristique limitante des ponts réside dans
leur transparence. Cette transparence signifie que les hôtes connectés
n'ont pas besoin d'adresser spécifiquement le ou les ponts, mais
peuvent simplement émettre des paquets formés au niveau
de la couche de liaison de données. Si cela semble constituer un
avantage au premier abord, l'évolution vers des besoins réseau
plus complexes a fini par rendre nécessaire l'adressage direct
du dispositif d'interconnexion par les hôtes. Enfin, les ponts ne
connaissant que les adresses source et destination des nœuds, leurs
tables ne constituent qu'une représentation statique du réseau.
Ils sont incapables d'acheminer les paquets en contournant les liaisons
(ou interfaces) saturées ou défaillantes, une exigence pourtant
essentielle à la robustesse d'un réseau.
Ainsi, malgré leurs avantages considérables, les ponts ne
pouvaient répondre aux besoins des entreprises et institutions
désireuses de créer de vastes réseaux d'entreprise
géographiquement dispersés, faute de capacités de
routage dynamique ou de véritable prise en charge du multiprotocole.
14.4 Passerelles/Routeurs – Couche réseau : Intégration
d'une multitude de réseaux
Depuis le milieu des années 1970, des chercheurs aux États-Unis
(Cerf et Kahn), en France (Pouzin) et ailleurs avaient exploré
les possibilités d'interconnexion de différents types de
réseaux à commutation de paquets. En 1979, la notion d'une
couche indépendante du réseau a été formalisée
sous le nom de « couche réseau » dans le modèle
de référence OSI. Les défis architecturaux liés
à l'interconnexion de multiples réseaux se sont intensifiés
au début des années 1980 avec la prolifération de
différents types de réseaux, tels que les réseaux
locaux (LAN) (Ethernet, Token Ring, etc.), T-1, X.25 ou DECnet. Les concepteurs
de réseaux cherchaient à créer des dispositifs d'interconnexion
capables de prendre en charge plusieurs protocoles, d'assurer un routage
dynamique des paquets en fonction de l'évolution des conditions
des lignes (ou liaisons) et de garantir l'acheminement des paquets sur
des liaisons à débit limité. Par ailleurs, l'adressage
devait inclure les adresses des réseaux source et de destination,
ainsi que celles des équipements. Ce système d'adressage
multiniveau s'apparente aux codes postaux, qui intègrent les adresses
précises (rue) des expéditeurs et des destinataires ainsi
que les villes, voire les États et les pays correspondants.
Illustration 14.4.1 – Interconnexion de sous-réseaux au niveau
de la couche réseau
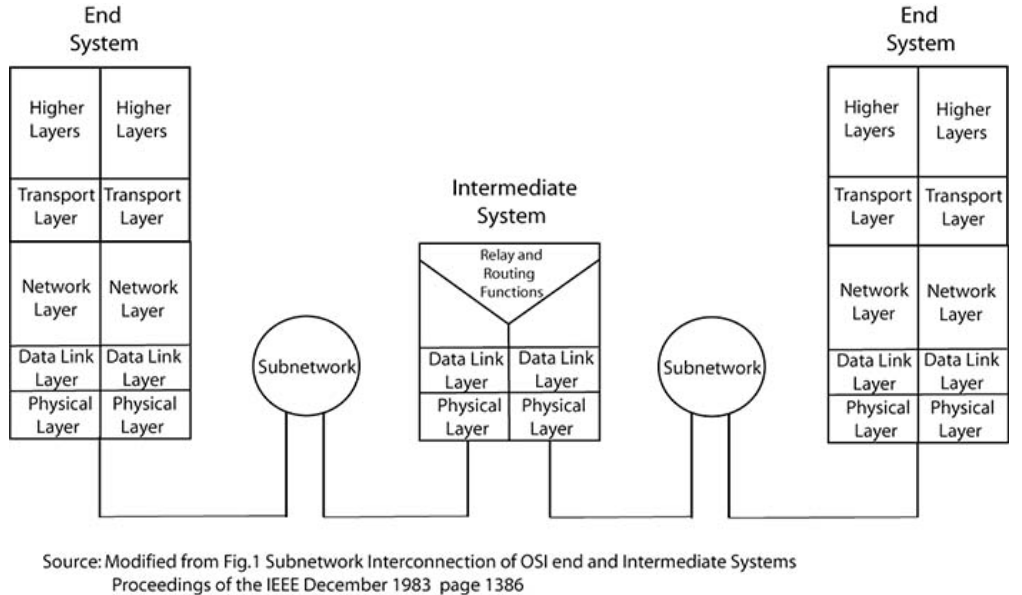
Le modèle de référence OSI décrivait des «
systèmes intermédiaires » (Intermediate Systems),
à savoir des dispositifs d'interconnexion de réseaux capables
de mettre en œuvre la couche réseau. Ces systèmes intermédiaires
exploitent toutes les informations contenues dans les en-têtes de
paquets et peuvent établir entre eux de nouveaux protocoles ; ceux-ci
permettent des mécanismes de contrôle et de sécurité
sophistiqués, allant bien au-delà des fonctions élémentaires
de relais et de routage. (Voir Figure 12.4 : Couche réseau –
Interconnexion de sous-réseaux)
Les sous-réseaux reliant les systèmes intermédiaires
et les systèmes terminaux peuvent être aussi nombreux et
variés que nécessaire pour bâtir un réseau
d'entreprise rentable et fiable — un réseau d'entreprise constitué
lui-même d'une multitude de réseaux. La complexité
de ces sous-réseaux peut aller d'une simple liaison série
à des combinaisons illimitées de réseaux locaux (LAN)
et étendus (WAN).
Au milieu des années 1980, des entreprises ont lancé sur
le marché deux nouveaux types de produits d'interconnexion : les
passerelles et les routeurs. Ces produits assuraient les fonctions définies
par le modèle OSI pour les systèmes intermédiaires.
Avec le temps, les entreprises ont pris conscience que la conception et
la commercialisation de passerelles étaient loin d'être une
tâche aisée. En effet, il existait une immense diversité
de réseaux LAN et WAN déjà installés ; les
fabricants de passerelles peinaient à concevoir des produits capables
à la fois d'interconnecter les réseaux existants et d'anticiper
les besoins futurs. Toutefois, le besoin constant de transférer
des paquets entre réseaux a donné naissance à une
catégorie de dispositifs plus simples : les routeurs, introduits
initialement par Proteon et Cisco Systems.
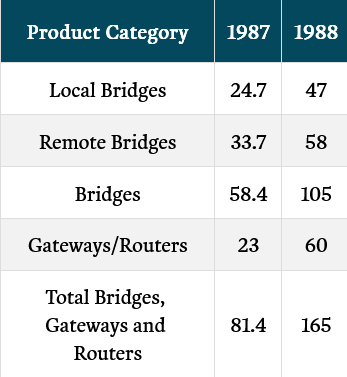
Ce n'est qu'en 1987 que les cabinets d'études de marché
ont commencé à rendre compte de ce nouveau secteur : l'interconnexion
de réseaux. (Voir Figure 12.5 : Chiffre d'affaires de l'interconnexion
de réseaux 1987-1988)
Figure 14.4.2 – Chiffre d'affaires de l'interconnexion de réseaux
1987-1988 (en millions de dollars)
À mesure que le marché de l'interconnexion de réseaux
se développait en 1987 et 1988, les termes « passerelle »
(*gateway*) et « routeur » (*router*) ont vu leur définition
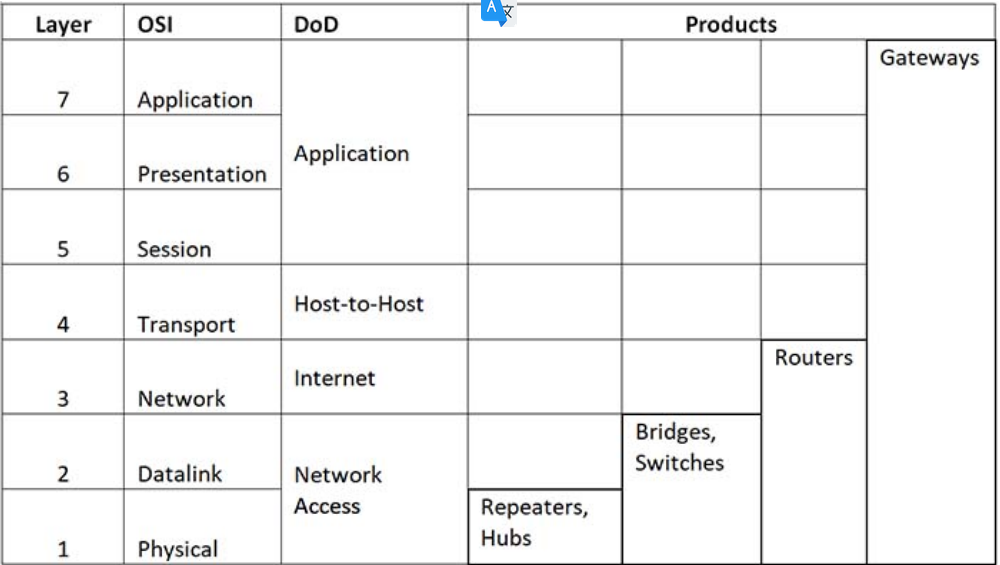
s'affiner. Les routeurs opéraient au niveau de la couche réseau,
tandis que les passerelles, plus sophistiquées, intégraient
les couches supérieures d'environnements informatiques autrefois
incompatibles, tels que DECnet et l'architecture SNA d'IBM. (Voir la figure
12.6, « Équipements d'interconnexion de réseaux dans
le modèle OSI »)
En 1988, les observateurs du secteur manifestaient un vif enthousiasme
face à l'accélération de l'évolution de l'interconnexion
de réseaux et aux perspectives prometteuses pour les ponts (*bridges*),
les routeurs et les passerelles. Cette dynamique était portée
par la demande des clients et la concurrence mondiale, en particulier
de la part de jeunes entreprises et d'entrepreneurs qui avaient perçu
ces nouvelles opportunités. Le cadre facilitateur était
constitué par le modèle OSI de l'ISO et par les normes élaborées
par les comités OSI pour chacun des sept niveaux du modèle
de référence OSI. Alors que le marché de l'interconnexion
de réseaux devenait une réalité, quelques questions
subsistaient : quelles entreprises allaient s'imposer comme leaders du
marché ? IBM allait-elle pleinement s'engager dans la dynamique
OSI ? Et, point crucial pour les clients, dans quels délais pourraient-ils
acquérir des produits conformes à la norme OSI ?
Figure 14.4.3 – Équipements d'interconnexion de réseaux
dans les modèles OSI et DoD
Deux organismes du gouvernement américain ont exercé une
influence particulière : l'ARPA (ou DARPA), rattachée au
département de la Défense, et le NBS (devenu le NIST en
août 1988), rattaché au département du Commerce. (Bien
entendu, de nombreuses autres organisations gouvernementales et non gouvernementales
ont également contribué à ce processus, notamment
la National Science Foundation avec son réseau NSFNET, opérationnel
dès 1986.)
La capacité de l'ARPA et du NBS à acquérir des produits,
à investir dans l'innovation technologique, à organiser
des ateliers et des réseaux, ainsi qu'à promouvoir les technologies
émergentes d'interconnexion de réseaux, était sans
égale. Malgré le discours dominant prônant le «
libre marché », ces agences gouvernementales ont pris des
mesures délibérées pour accélérer la
maturation des marchés liés à l'interconnexion des
réseaux.
14.5 Le département de la Défense – OSI et TCP/IP
Le département de la Défense a financé la recherche
sur les réseaux dès le milieu des années 1960, principalement
par l'intermédiaire de l'ARPA.
L'anecdote de 1966 (voir chapitre 2.7, « La planification de l'ARPANET
»), relatant comment Robert Taylor, directeur de l'ARPA-IPTO, disposait
de trois terminaux différents sur son bureau pour accéder
à trois ordinateurs incompatibles entre eux, illustrait un problème
plus vaste.
Le soutien ultérieur de l'ARPA à l'ARPANET et à d'autres
recherches informatiques visait à résoudre ce problème,
auquel les forces du marché ne parvenaient pas à apporter
de solution.
Entre les années 1960 et 1980, les financements de l'IPTO ont favorisé
l'émergence d'une communauté d'utilisateurs experts et de
concepteurs de réseaux qui, au fil du temps, ont diffusé
les connaissances relatives à la commutation par paquets au sein
des universités, des entreprises privées et des start-ups.
Néanmoins, le problème de l'incompatibilité persistait
alors que l'ARPA et de nombreuses autres organisations concevaient et
bâtissaient de nouveaux réseaux.
L'ARPA a parrainé le développement du protocole TCP par
Cerf et Kahn dans les années 1970 afin d'interconnecter les divers
réseaux à commutation par paquets de l'agence. L'un des
résultats fut la scission de TCP en TCP/IP. Au début des
années 1980, le département de la Défense a continué
à soutenir les protocoles TCP/IP en les adoptant comme normes
militaires et en passant des contrats avec BBN, le MIT, Berkeley,
UCLA et l'université de Washington pour développer des implémentations
de TCP/IP destinées à des systèmes d'exploitation
populaires tels qu'UNIX et les divers systèmes d'exploitation d'IBM
(voir chapitre 9).
L'effet cumulé de ce soutien a permis de devancer les forces du
marché et d'imposer l'utilisation opérationnelle de TCP/IP.
Une telle stratégie s'est révélée bien plus
efficace que d'entrer en conflit avec des acteurs tels qu'IBM, Xerox,
Honeywell, ainsi que des gouvernements et entreprises informatiques étrangers,
au sein des instances de normalisation nationales et internationales.
La détermination de l'ARPA à promouvoir TCP/IP contrastait
avantageusement avec les stratégies souvent concurrentes des organisations
et entreprises qui soutenaient OSI. Ainsi, le département de la
Défense avait adopté TCP/IP comme norme militaire, alors
que le NBS continuait de promouvoir les protocoles OSI — incompatibles
avec TCP/IP — en tant que normes. Pour sortir de l'impasse, les deux
agences demandèrent conjointement, en mai 1983, au Conseil national
de la recherche (NRC) de comparer le TCP au TP-4, le protocole de transport
sans connexion du modèle OSI. Il fallut près de deux ans
pour que l'étude soit achevée. Le NRC interrogea des figures
clés de l'Arpanet, telles que Jon Postel et Vint Cerf, qui «
témoignèrent en faveur du TCP », ainsi que des représentants
d'IBM, de DEC et du NBS, qui « apportèrent de nombreux témoignages
en faveur de l'OSI ».
Le rapport du NRC de février 1985, intitulé « Transport
Protocols for Department of Defense Data Networks » (Protocoles
de transport pour les réseaux de données du département
de la Défense), constitua une contribution décisive à
l'émergence d'un consensus mondial autour de l'OSI. Le rapport
recommandait au département de la Défense (DoD) d'«
adopter immédiatement » le TP-4 comme norme coexistant avec
le TCP, « et d'évoluer à terme vers une utilisation
exclusive » des protocoles OSI11. Bien que le comité n'ait
relevé que peu de différences fonctionnelles entre le TCP
et le TP-4, le secrétaire adjoint à la Défense, Donald
C. Latham, transmit le rapport au directeur de la Defense Communication
Agency (DCA) en y joignant une observation stratégique sans équivoque
:
Chaque fois que des normes internationales [OSI] sont disponibles et
peuvent répondre aux besoins militaires, elles seront mises en
œuvre aussi rapidement que possible afin d'optimiser les avantages
économiques et l'interopérabilité.
Toutefois, un obstacle subsistait : les protocoles OSI n'étant
pas encore disponibles en tant qu'« offre commerciale », Latham
a souligné la recommandation du NRC de « veiller à
ce que l'industrie soit informée des besoins du DoD à mesure
que le TP [Transport Protocol] est mis en œuvre commercialement ».
Il a également préconisé que la DCA envoie des représentants
auprès des comités de normalisation « qui peaufinent
actuellement le TP sous l'égide du National Bureau of Standards
», afin de garantir que la DCA prépare des installations
de test et des plans de transition adéquats pour le moment «
où les implémentations commerciales seront disponibles ».
Le rapport du NRC de 1985 constituait l'un des nombreux signes, au milieu
des années 1980, indiquant que le protocole TCP/IP allait être
supplanté par l'OSI. Jusque-là, l'essor du TCP/IP ne résultait
pas des forces du marché, mais plutôt du soutien constant
du gouvernement américain. Ce soutien avait grandement servi les
promoteurs du TCP/IP en matière de recherche et de mise en œuvre.
Cependant, à mesure que l'OSI gagnait du terrain auprès
des fournisseurs, des comités de normalisation et des grands clients
— y compris les agences gouvernementales américaines qui avaient
soutenu le TCP/IP —, les leaders de la communauté TCP/IP ont
compris la nécessité d'améliorer et de promouvoir
leurs protocoles de manière plus offensive pour assurer leur survie.
Les stratégies de promotion de l'Internet Advisory Board (IAB)
reposaient sur deux volets : encourager une participation accrue à
l'élaboration des normes TCP/IP et faire connaître aux fournisseurs
d'équipements les fonctionnalités et les avantages du TCP/IP.
L'année 1986 fut décisive pour ces deux initiatives.
En janvier, le groupe de travail sur les algorithmes de passerelle (Gateway
Algorithms Task Force) de l'IAB s'est scindé en deux nouveaux groupes.
L'Internet Architecture Task Force (INARC) allait se concentrer sur les
questions d'architecture à long terme, tandis que l'Internet Engineering
Task Force (IETF) se consacrerait aux problèmes opérationnels
et d'ingénierie des protocoles à court terme pour l'Internet.
Mike Corrigan, du Defense Data Network, a présidé la première
réunion de l'IETF en janvier 1986, en présence de vingt
autres participants. L'IETF s'est réunie à trois autres
reprises en 1986 (avec une moyenne de 25 participants par réunion),
quatre fois en 1987 (avec une moyenne de 70 participants) et trois fois
en 1988 (avec une moyenne de 103 participants). L'expansion de la communauté
technique de l'Internet a porté ses fruits immédiatement,
comme en témoigne la publication, en mai 1986, de la RFC 985 intitulée
« Requirements for Internet Gateways » (Exigences pour les
passerelles Internet).
Bien qu'il ne s'agisse pas d'une norme à proprement parler, ce
document énonçait des directives claires pour la mise en
œuvre de passerelles TCP/IP ; il était le fruit d'une collaboration
entre l'IAB, l'INARC, l'IETF et le sous-comité chargé des
exigences relatives aux passerelles au sein du groupe consultatif technique
sur les réseaux (Network Technical Advisory Group) de la National
Science Foundation. Ce dernier a piloté le développement
du NSFNET, un réseau TCP/IP qui a suscité un soutien politique
et technique considérable en faveur de l'IAB.
La campagne de sensibilisation menée par Dan Lynch en 1986 allait
s'avérer encore plus importante que les avancées techniques
au sein de la communauté de recherche TCP/IP. Lynch, qui avait
joué un rôle clé dans la transition de l'Arpanet vers
TCP en 1983, travaillait désormais comme consultant. Il a collaboré
avec l'IAB pour organiser un atelier à Monterey, en Californie,
et a invité des fabricants d'équipements à venir
se familiariser avec le protocole TCP/IP. Lynch concevait cet événement
comme une tentative d'amener « les apôtres de TCP à
sortir de leur tour d'ivoire » et à guider les fabricants
dans la mise en œuvre de ces protocoles. Lynch se souvient : Je
suis allé voir la douzaine ou les deux douzaines de personnes qui
avaient réellement conçu ces technologies et je leur ai
dit : « Vous avez échoué. Vous avez créé
une chose magnifique ; le monde commence à l'utiliser, mais il
en fait mauvais usage. Vous n'avez pas su leur faire comprendre sa véritable
puissance, la direction qu'elle prend et les problèmes qu'elle
est censée résoudre. Ils ne l'utilisent que pour des choses
dérisoires ; il faut aller les réveiller. » Et c'est
ce qu'ils ont fait. Ils ont adoré l'idée. Ils ont répondu
: « D’accord. » … J’ai donc organisé
une conférence [à Monterey, en août 1986], sur invitation
uniquement… Ce fut un succès retentissant.
À bien des égards, Lynch et les autres partisans du protocole
TCP/IP devaient rattraper leur retard en matière de relations publiques
: le modèle OSI avait déjà rallié le soutien
du département de la Défense (DoD) et du NBS, ce qui avait
conduit la revue *Data Communications* à déclarer, en novembre
1985, qu’OSI était « en passe de connaître un
plein essor ».
Les figures de proue de la communauté de recherche TCP/IP se sont
jointes aux représentants de 65 fournisseurs, tels qu'Ungermann-Bass
et Excelan, pour participer au premier « TCP/IP Vendors Workshop
» (atelier des fournisseurs TCP/IP) du 25 au 27 août 1986.
Bien que fructueuse, cette réunion n'a pas permis de trancher la
question de savoir qui serait chargé de garantir que tous les produits
basés sur TCP/IP implémentaient les protocoles de manière
cohérente. Les représentants des fournisseurs ont déploré
l'absence de tout processus de certification ou de test de conformité.
Certains, comme Judith Estrin de Bridge Communications, ont rejeté
la proposition de Lynch de créer un « Institut de test des
protocoles », la jugeant « trop ambitieuse ». Estrin
et d'autres estimaient que ni Lynch ni un nouveau groupe informel n'avaient
l'autorité nécessaire pour consacrer une implémentation
TCP/IP donnée comme norme industrielle. Par ailleurs, l'initiative
de Lynch ne promettait pas d'apporter de la stabilité aux marchés
de l'interconnexion de réseaux. Barton Burstein, responsable marketing
chez Ungermann-Bass, a résumé le problème en 1987
: Du côté de l'OSI, il n'y a pas de produit. Pour MAP,
GM a financé une équipe technique très importante.
La COS [Corporation for Open Systems] dispose d'un budget colossal. Et
puis, regardez TCP/IP avec son nombre de clients et de fournisseurs. C'est
un écosystème cinq à six fois plus dense ou peuplé
que celui de l'OSI, et pourtant, vous n'avez que Dan Lynch et son répondeur.
La conviction de Lynch quant à l'avenir de TCP/IP, son expérience
de consultant auprès d'Excelan et son esprit entrepreneurial l'ont
poussé à aller de l'avant.
Il a continué à organiser des conférences pour les
fournisseurs afin de promouvoir TCP, notamment la « TCP/IP Interoperability
Conference » à Monterey du 16 au 19 mars 1987, la «
2nd TCP/IP Interoperability Conference » à Arlington (Virginie)
du 1er au 4 décembre 1987, et la « TCP/IP Interoperability
Exhibition and Solutions Showcase » à Santa Clara du 28 au
30 septembre 1988.
Pour la conférence de 1988, Lynch a inauguré un nouveau
nom, plus accrocheur : Interop. Lynch a également promu le protocole
TCP/IP par le biais d'une lettre d'information intitulée *Connexions:
The Interoperability Report*, qu'il décrivait comme une «
tentative de répondre au besoin d'échange d'informations
entre les utilisateurs, les fournisseurs et la communauté de la
R&D ». Son comité consultatif éditorial comptait
quatre figures de proue du développement de TCP/IP : Vint Cerf,
David Clark, David Mills et Jon Postel. Le premier numéro, paru
en 1987, contenait des articles sur les RFC de l'Internet ainsi qu'une
explication sur les passerelles (visant à « percer les mystères
de ce qui, au premier abord, semble être un concept simple »)
et dressait la liste de plus de 140 fournisseurs proposant ou développant
des produits TCP/IP.
Parallèlement, les responsables du NBS s'employaient activement
à soutenir les entreprises américaines appelées à
commercialiser des produits OSI.
14.6 Le rôle du National Bureau of Standards (NBS)
En janvier 1979, le NBS a recruté John Heafner pour diriger la
division « Systèmes et architecture de réseau »
(SNAD – *Systems and Network Architecture Division*), nouvellement
créée au sein de l'Institut des sciences et technologies
informatiques (ICST – *Institute for Computer Sciences and Technology*)
du NBS. La responsabilité de toutes les normes fédérales
relatives aux réseaux locaux et au modèle OSI incombait
désormais à la SNAD. Heafner explique la décision
du Congrès américain : Le NBS a reçu du Congrès
le mandat d'élaborer des normes pour le traitement automatisé
des données (ADP), les communications, etc. Cela fait partie de
ses missions. Le programme a été réexaminé
au NBS vers le milieu ou la fin des années 1970 pour comprendre
pourquoi aucune réalisation significative n'avait vu le jour ;
la conclusion a été la suivante : « Oui, rien de significatif
n'a été accompli, et la raison en est le manque de financement.
» En 1978, le budget a été triplé.
Heafner était parfaitement préparé pour ses nouvelles
fonctions. En 1969, il avait été chargé de connecter
la RAND Corporation à l'Arpanet.
Lorsque le groupe de recherche de la RAND parrainé par l'ARPA —
dirigé par le visionnaire Keith Uncapher — a pris son indépendance
en 1972 pour devenir l'Information Sciences Institute (ISI), affilié
à l'Université de Californie du Sud, Heafner a rejoint l'ISI.
Il y a travaillé jusqu'à son arrivée au NBS en 1979.
Il était donc bien conscient des nombreuses dynamiques influençant
la stratégie qu'il allait devoir élaborer, notamment :
Le fait évident que le gouvernement fédéral allait
acquérir un grand nombre d'ordinateurs et souhaiterait de plus
en plus que ces machines partagent des informations ;
Le fait qu'IBM, principal fournisseur d'ordinateurs du gouvernement fédéral,
protégeait jalousement ses logiciels propriétaires —
y compris ses protocoles de communication, qui ne reposaient pas sur un
protocole réseau tel que TCP/IP ou sur les protocoles OSI alors
en projet ; et
L'incertitude quant aux retombées des investissements considérables
et des connaissances accumulées par le département de la
Défense (DoD) concernant les protocoles TCP/IP.
Heafner se souvient : Pour résumer la façon dont j'ai
présenté les choses à mon arrivée : nous aurons
gagné le jour où le DoD achètera des solutions OSI
à IBM. Nous aurions ainsi couvert tous les aspects, en amenant
le plus grand fournisseur à approvisionner le plus grand consommateur,
le tout selon une approche normalisée. Dès le départ,
notre stratégie a consisté à œuvrer au sein
de l'ISO — et, dans une certaine mesure, du CCITT — afin de
garantir que les besoins des pouvoirs publics seraient pris en compte
lors de l'élaboration de ces protocoles.
En 1982, le NBS a organisé des réunions avec des entreprises
pour déterminer comment faire progresser l'OSI, notamment par l'utilisation
des protocoles MAP (*Manufacturing Automation Protocols*), récemment
définis. Le MAP constituait un sous-ensemble spécifique
de protocoles OSI, promu par General Motors. Il était évident
qu'une démonstration publique des protocoles OSI pourrait inciter
les entreprises à s'engager dans cette voie, à fabriquer
des produits compatibles OSI et à garantir, d'une manière
ou d'une autre, l'interopérabilité de leurs équipements.
Lors de la première réunion de l'atelier des implémenteurs
(*Implementors Workshop*), tenue en février 1983 dans les locaux
du NBS, la date d'une démonstration publique a été
fixée : la *National Computer Conference* (NCC) de juin 1984.
Un soir, lors de la NCC, Heafner a exposé une proposition visant
à résoudre un problème qui contrariait les fournisseurs
: l'absence d'interopérabilité entre les produits. Il se
souvient : J'ai présenté un document de réflexion
proposant l'OSINET aux fournisseurs participant à la NCC 84, à
Las Vegas. À l'époque, le projet s'appelait NBS-CatNet,
pour « réseau concaténé » (*concatenated
network*). Il ne s'agissait que de quelques pages de notes posant la question
: « Souhaitez-vous poursuivre ce travail ? » Les fournisseurs
ne veulent pas avoir à se mobiliser pour une démonstration
tous les ans ou tous les deux ans. Ce qu'il nous fallait, c'était
un espace d'expérimentation — un « bac à sable
» — où nous pourrions réellement faire des essais,
tester l'interopérabilité et développer les technologies
et méthodologies de test sous-jacentes. L'idée était
de disposer d'un tel espace pour expérimenter ; c'est précisément
ce qu'est devenu l'OSINET aujourd'hui. J'attribue la paternité
de cette idée à Maris Graube.
À la fin de l'année 1984, le NBS a finalisé sa première
norme fédérale de traitement de l'information (FIPS 107),
intitulée : *Local Area Networks: Baseband Carrier Sense Multiple
Access with Collision Detection Access Method and Physical Layer Specifications
and Link Layer Protocol* (Réseaux locaux : méthode d'accès
CSMA/CD en bande de base, spécifications de la couche physique
et protocole de la couche liaison). On escomptait des économies
considérables sur les dépenses publiques ainsi qu'une réduction
des futurs problèmes d'intégration réseau ; il s'agissait,
par exemple, d'éviter que chaque organisme ne continue d'acquérir
des réseaux locaux (LAN) qui, un jour, s'avéreraient impossibles
à interconnecter avec d'autres réseaux locaux. Rosenthal,
qui avait pris part au processus dès la toute première réunion
du groupe IEEE 802 en février 1980, se remémorait la situation
avec fierté en 1988 : Voici ce que j’ai
élaboré : une norme fédérale de traitement
de l’information (FIPS). C’est la seule dont nous disposions
alors au sein du gouvernement pour les réseaux : datée du
31 octobre 1984 et intitulée *Local Area Networks: Baseband Carrier
Sense Multiple Access with Collision Detection Access Method and Physical
Layer Specifications and Link Layer Protocol* (Réseaux locaux :
méthode d’accès CSMA/CD en bande de base, spécifications
de la couche physique et protocole de couche liaison) — une norme
d’achat obligatoire. J’ai demandé à l’IEEE
d’en informer le monde entier et de le mentionner en couverture des
normes 802.3 et de certaines parties de la norme 802.2. C’est ce
qui a été fait. J’ai donc gagné la partie :
j’ai établi les règles, j’ai joué le jeu
et j’ai gagné.
Le défi pour les vingt et une entreprises qui s’étaient
engagées à faire la démonstration des protocoles
OSI lors du salon Autofact '85 — et donc à remporter la mise
— consistait à créer des produits capables de réussir
les tests de conformité aux normes OSI. Il s’est avéré
que ces tests de conformité représentaient une tâche
ardue. Qui plus est, la conformité ne garantissait pas l’interopérabilité.
Par ailleurs, ces tests n’auraient peut-être jamais vu le jour
sans la coopération entre le NBS et les entreprises participantes,
c’est-à-dire le secteur privé. Mulvenna explique :
Il s’agit d’un domaine de coopération entre le gouvernement
et l’industrie. Lorsque nous avons développé le protocole
« Internet » pour le système de test destiné
à Autofact, nous n’étions pas en mesure de le faire
seuls ; nous ne disposions pas de toutes les ressources internes nécessaires.
Trois entreprises — Intel, Honeywell et NCR — ont détaché
du personnel pour travailler ici, au NBS, à temps plein pendant
quatre ou cinq mois, afin de mettre au point le système de test
dont nous avions besoin pour valider le protocole « Internet »
en vue d’Autofact.
14.7 Salon Autofact – Novembre 1985
Les organisateurs de la démonstration OSI savaient qu'ils devaient
prouver au « monde entier » que l'OSI fonctionnait et que
les clients pouvaient désormais acquérir des produits pour
mettre en œuvre des solutions MAP, TOP et d'interconnexion de réseaux.
Ces solutions s'adressaient aux grands industriels désireux d'obtenir
des gains de productivité comparables à ceux réalisés
dans leurs systèmes bureautiques. General Motors, par exemple,
achetait des équipements auprès de plus de 100 fournisseurs
mais manquait de normes : d'où son soutien considérable
à MAP. Les clients (tels que GM) utilisant divers systèmes
d'information et réseaux étaient prêts à acquérir
la nouvelle génération de produits d'interconnexion, à
condition qu'il soit clair que l'objectif ultime d'interopérabilité
serait atteint. Les organisateurs de la démonstration OSI ressentaient
à la fois la pression de devoir lancer l'OSI et le poids de l'ampleur
de la tâche. Il restait tout le travail inachevé depuis le
salon NCC, la complexité supplémentaire liée à
l'intégration de nombreux réseaux interconnectés,
ainsi que l'objectif d'accroître considérablement la sophistication
de la démonstration. La bonne nouvelle était qu'ils auraient
un public : le salon a attiré un nombre record de 30 000 visiteurs,
avec environ 200 fournisseurs exposant des produits d'automatisation et
compatibles MAP.
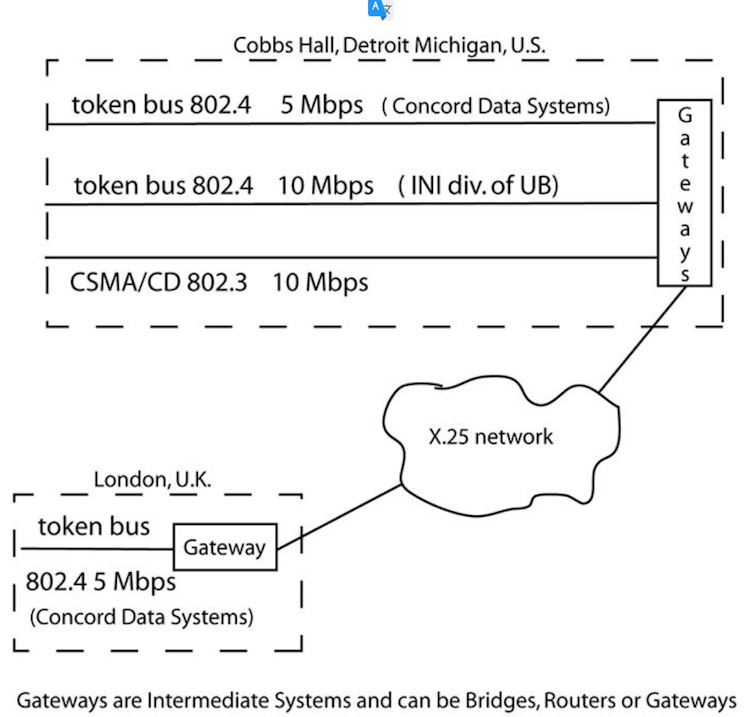
La démonstration OSI reliait deux sites : Détroit (Michigan)
et Londres (Angleterre). Dans le hall Cobb de Détroit, trois réseaux
locaux (LAN) étaient installés : deux réseaux à
jeton sur bus (token bus) — l'un de Concord Data Systems et l'autre
d'INI — et un réseau CSMA/CD. Ces trois réseaux locaux
prenaient en charge des applications MAP et TOP comme s'il s'agissait
d'un réseau local intégré unique. Ils étaient
eux-mêmes reliés à un réseau public de transmission
de données X.25, assurant une connexion « transparente »
avec un autre réseau local à jeton sur bus de Concord Data
Systems (débit de 5 Mbit/s) situé à Londres. (Voir
la figure 12.7 : Plan de la démonstration OSI lors du salon Autofact
’85)
Outre le matériel informatique tel que les ordinateurs et les terminaux,
divers équipements d’automatisation industrielle — notamment
des robots, des systèmes de vision et des stations de travail d’ingénierie
— permettaient aux clients d’essayer trois applications différentes
: une version personnalisée du jeu classique des « Tours
de Hanoï », le jeu de la « patate chaude » (Hot
Potato) ou une application FTAM interactive. Les vingt et une entreprises
présentant leurs équipements étaient en mesure de
communiquer via les cinq réseaux interconnectés.
Une publication ultérieure du NBS décrivait ainsi la démonstration
: En s’appuyant sur les protocoles OSI, le protocole MAP (Manufacturing
Automation Protocol) et le protocole TOP (Technical and Office Protocol),
les entreprises participantes ont intégré le fonctionnement
simulé d’une usine à petite échelle, soutenu
par des systèmes bureautiques. Les systèmes MAP, conçus
pour l’atelier de production, et les systèmes TOP, destinés
aux applications d’ingénierie et de bureau, ont été
interconnectés pour permettre l’échange d’informations.
Figure 14.7.1 Plan de la démonstration OSI lors du salon Autofact
’85
Les ponts, routeurs et passerelles — ces systèmes intermédiaires
— assuraient l'interconnexion des différents réseaux.
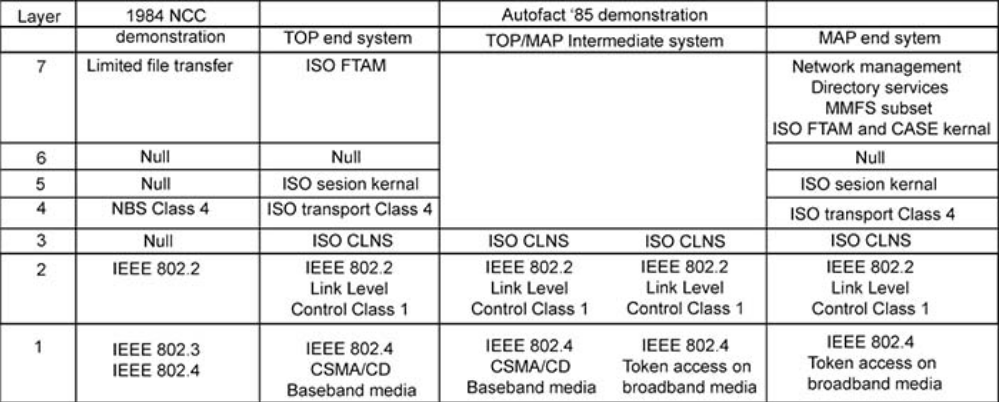
(Voir l'illustration 12.8 : Implémentations OSI lors des salons
NCC 1984 et Autofact 85).
Dans cet exemple, un routeur est utilisé pour relier un système
terminal MAP à un système terminal TOP ; tous deux utilisent
des protocoles de couche réseau et de couche transport sans connexion.
Les passerelles, nécessaires pour prendre en charge les applications
de la couche 7, permettaient de convertir des structures de fichiers propriétaires
(IBM, DEC, etc.) ou TCP/IP vers la norme ISO FTAM. Comme l'illustre cet
exemple, l'utilisation d'ISO FTAM, du protocole de transport ISO de classe
4 (équivalent de TCP) et d'ISO CLNS a permis de rapprocher l'état
des réseaux des objectifs initiaux fixés par le NBS, marquant
une progression significative par rapport à la démonstration
du salon NCC.
Bien que ces événements aient attiré un large public
et soient considérés comme une réussite (titre de
presse : « Le projet MAP de GM vole la vedette à Autofact
»), même les observateurs extérieurs distinguaient
les démonstrations des produits réellement commercialisés
(« Sur le salon, on trouve de nombreuses démonstrations,
mais peu de produits disponibles »). Là encore, le NBS et
les organisateurs de MAP/TOP avaient du pain sur la planche — une
charge de travail dont le NBS, pour sa part, ne voulait pas. Jusque-là,
le NBS avait joué un rôle clé en adaptant les protocoles
OSI « sans connexion » (couches réseau et transport)
pour créer des systèmes intermédiaires permettant
aux fournisseurs de tester leurs implémentations. Garantir l'échange
d'informations entre systèmes informatiques incompatibles relevait
sans doute des responsabilités du NBS. En revanche, continuer à
créer des systèmes de test pour les couches supérieures
du modèle OSI dépassait son mandat. Ne souhaitant pas abandonner
le projet global, le NBS a conclu qu'il pouvait apporter son aide de quatre
manières : continuer à héberger les ateliers d'implémentation
(Implementors Workshops), achever les travaux nécessaires à
la mise en service d'OSINET, poursuivre les tests de passerelles et de
routeurs sur OSINET, et transférer ses outils et méthodologies
de test vers une ou plusieurs nouvelles organisations.
Illustration 14.7.2 : Implémentations OSI lors des salons NCC 1984
et Autofact 1985
Les organisateurs corporatifs avaient eux aussi « l’assiette
pleine », donc si l’on voulait maintenir l’attention et
le temps de chacun, ils n’avaient pas de temps à perdre. La
première réunion du groupe d'utilisateurs TOP s'est tenue
en décembre 1985.
En mars 1986, le groupe d'utilisateurs MAP a publié MAP 2.1.
Parmi ses améliorations figurait la prise en charge du bus de jetons
10 Mbps d'INI, décrit comme un réseau fédérateur.
14.8 Le NBS à l'œuvre : OSINET, COS et GOSIP
Le développement d'OSINET avait pris du retard, car les ressources
nécessaires avaient été réaffectées
au projet Autofact.
Une fois la démonstration terminée, le NBS a modifié
ses priorités budgétaires et a sollicité des ressources
auprès de participants volontaires — ceux qui avaient compris
l'importance d'un réseau OSINET opérationnel. Les objectifs
d'OSINET étaient de vérifier les résultats des tests,
de faciliter les essais d'interopérabilité entre fournisseurs
et de mener des recherches sur les protocoles OSI. Les fournisseurs se
connectaient aux passerelles de test du NBS via le réseau Accunet
X.25, créé peu de temps auparavant pour interconnecter les
démonstrations d'Autofact '85 organisées à Londres
et à Détroit. Une première passerelle permettait
aux fournisseurs participants de vérifier la conformité
de leurs produits aux normes X.25, Token Bus et CSMA/CD, ainsi qu'aux
applications connexes, comme la conversion du protocole FTAM vers la norme
ISO FTAM. Une seconde passerelle s'avérait indispensable pour obtenir
le soutien — et, espérait-on, la coopération —
du département de la Défense (DoD). Elle assurait la traduction
entre les protocoles TCP/IP et OSI, dans la limite des contraintes propres
à chacun d'eux. Toute agence gouvernementale ou organisation soutenant
OSINET pouvait utiliser ces passerelles.
Mulvenna, alors responsable d'OSINET, a décrit ces organisations
en ces termes : OSINET est une organisation regroupant des fournisseurs
et des utilisateurs qui exploitent un réseau X.25 comme infrastructure
centrale pour tester et démontrer les protocoles OSI. L'initiative
est née en 1984-1985 du constat, fait par les fournisseurs réunis,
qu'il devait exister une meilleure façon de gérer, à
tout le moins, les tests d'interopérabilité de leurs produits.
Les fournisseurs soutenaient et utilisaient OSINET car ils souhaitaient
pouvoir simuler l'environnement réel dans lequel leurs produits
seraient commercialisés ; ainsi, des entreprises concurrentes acceptaient
de coopérer, conscientes que cela servait leurs intérêts.
OSINET reposait sur trois éléments : le réseau OSINET
lui-même, un comité de pilotage chargé de gérer
le réseau et l'ensemble des projets OSINET, et un comité
technique chargé de réaliser les travaux techniques définis
par le comité de pilotage. Jusqu'en 1988, le NBS a présidé
le comité de pilotage, géré un centre d'information,
administré les tests et apporté son aide aux agences fédérales
souhaitant rejoindre OSINET.
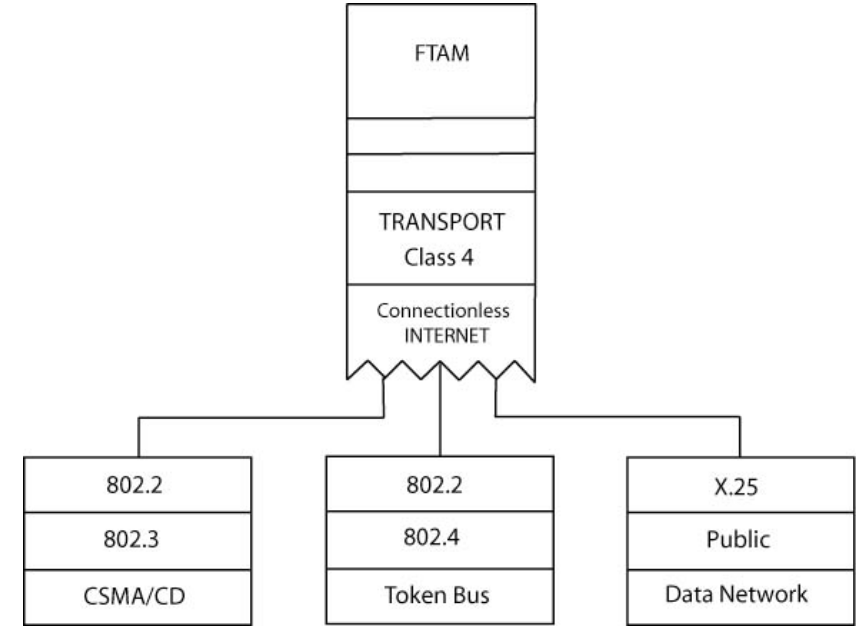
Pour administrer les tests de conformité et d'interopérabilité,
le NBS utilisait la passerelle dont le prototype avait été
développé lors du salon Autofact ’85 (voir la figure
12.9 : Passerelle de test OSI). Pour un test de conformité type,
le fournisseur devait convenir au préalable avec le NBS des tests
nécessaires à ses implémentations. Au moment prévu,
l'utilisateur final se connectait à une passerelle de test du NBS
via le réseau Accunet X.25. Il pouvait alors tester la conformité
OSI de ses implémentations. Les tests portaient sur les quatre
premières couches du modèle ISO pour les protocoles X.25,
Token Bus et CSMA/CD. Les tests relatifs à la norme ISO FTAM étaient
distincts. À cet égard, le NBS agissait en tant qu'organisme
de certification pour les membres d'OSINET concernant les quatre premières
couches du modèle ISO.
OSINET permettait également de répondre au besoin de tests
d'interopérabilité entre fournisseurs. Ces derniers convenaient
d'abord des tests à effectuer. Une fois leurs produits interconnectés
via OSINET, ils pouvaient tester leurs implémentations respectives
les unes par rapport aux autres. Les clients pouvaient aussi exiger de
tous leurs fournisseurs qu'ils réussissent les tests d'interopérabilité
du NBS. Ces tests réduisaient, voire minimisaient, les risques
liés à l'acquisition d'implémentations OSI susceptibles
de ne pas être interopérables avec celles d'autres fournisseurs.
Figure 14.8.1 Passerelle de test OSI
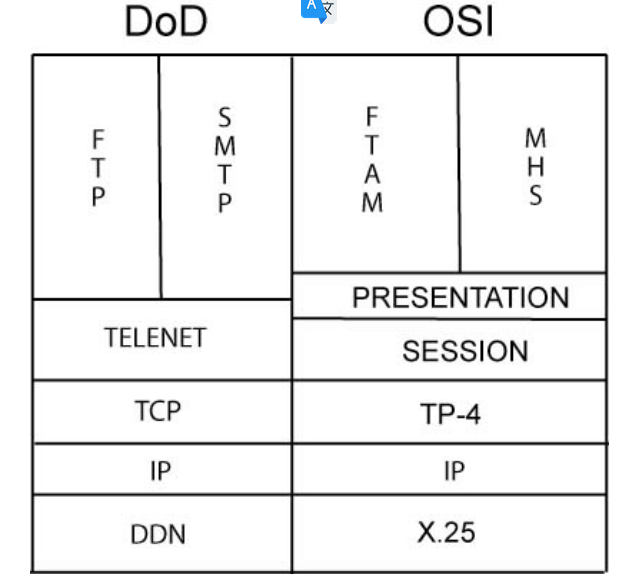
Les membres d'OSINET avaient également accès à une
passerelle créée par le NBS pour le DoD, destinée
à convertir les protocoles TCP/IP en protocoles OSI. (Voir la figure
12.10 : Suites de protocoles de la passerelle OSI/DoD). Mulvenna se souvient
: Nous avons également développé ici, au NBS,
notre passerelle de couche application, qui convertira les protocoles
OSI en protocoles DoD. L'objectif est d'aider l'univers TCP/IP à
évoluer vers l'univers OSI et à interagir avec lui, en les
orientant en douceur vers OSI. La passerelle sera accessible tant aux
utilisateurs du DoD qu'aux utilisateurs OSI sur OSINET.
Si les tests de conformité et d'interopérabilité,
ainsi que les tests de conversion TCP/IP vers OSI, étaient nécessaires,
ils étaient loin de suffire. Un obstacle évident à
la réussite commerciale résidait dans l'importance croissante
du parc installé d'implémentations TCP/IP ; en effet, un
client utilisant déjà avec succès des produits TCP/IP
serait peu enclin à remplacer des logiciels fonctionnels.
Un autre problème pouvait provenir des clients réclamant
des tests d'interopérabilité couvrant les sept couches du
modèle OSI, et non seulement les quatre couches prises en charge
par le NBS. Or, le NBS avait clairement indiqué qu'il n'assumerait
pas un rôle similaire pour les couches cinq à sept. Il avait
déjà fort à faire, notamment pour convaincre le DoD
d'adopter OSI. Pour répondre aux besoins des fournisseurs, le NBS
a créé une organisation à but non lucratif, la Corporation
for Open Systems (COS), à laquelle il a transféré
les droits non exclusifs sur l'ensemble de sa propriété
intellectuelle relative aux tests et aux passerelles, ainsi que certains
actifs connexes. La COS devait répondre aux besoins des utilisateurs
concernant les services des couches cinq à sept. La rapidité
avec laquelle ce processus s'est déroulé rappelle la situation
de 1979, lorsque le Congrès a finalement triplé le budget
alloué aux normes LAN et OSI. Toutefois, en 1985, le climat politique
favorisait la réduction de l'intervention de l'État plutôt
que son expansion. Rosenthal déclarait en 1988 : L'idée
fondamentale était la suivante : le NBS disposait de toute cette
technologie de test et Reagan était partisan de la privatisation
— il l'est toujours d'ailleurs ; quoi de mieux, donc, que de tenter
de faire émerger la COS de cette initiative ?
Figure 14.8.2 Suites de protocoles de la passerelle OSI/DoD
COS devait être le premier des deux bénéficiaires
initiaux des outils et méthodologies de test du NBS. Annoncée
au premier trimestre 1986, la nouvelle fut chaleureusement accueillie
par la presse spécialisée. Des questions subsistaient —
notamment quant à une éventuelle participation d'IBM —,
mais la réaction dominante était positive. Il incombait
désormais à COS « d'élaborer un ensemble cohérent
de spécifications, de méthodes de test et de services pour
toutes les couches OSI et tous les protocoles d'application ».
L'optimisme et l'espoir initiaux laissèrent bien trop vite place
aux critiques. Certaines étaient fondées, comme le refus
par COS d'utiliser les outils déjà mis au point par les
Européens, ou encore les changements fréquents des règles
d'adhésion. Par ailleurs, le NBS donnait l'impression de ne pas
avoir pris au sérieux certains problèmes, notamment ceux
qu'il tentait de résoudre depuis 1982. Ainsi, en juin 1987, la
revue *Data Communications* rapportait que COS avait opté pour
TCP/IP pour son réseau interne, plutôt que pour les protocoles
OSI équivalents. La raison en était simple : le fournisseur
informatique, Sun Microsystems, ne prenait pas encore en charge les protocoles
OSI. Steve Smith, chercheur chez COS, déclarait dans *Data Communications*
: Je conçois que cela puisse paraître fâcheux, mais
nous prévoyons bien de migrer [vers les protocoles OSI].
Parallèlement, les agences du gouvernement fédéral
continuaient d'acquérir du matériel informatique et réseau.
La pénurie de produits OSI, conjuguée à la complexité
déroutante des choix en matière de protocoles OSI, favorisait
l'achat de produits TCP/IP éprouvés. Les facteurs mêmes
qui avaient motivé la création des profils MAP et TOP compliquaient
désormais les achats publics. Les clients (en l'occurrence, le
gouvernement fédéral) souhaitaient réduire la complexité,
accroître la compatibilité et acquérir des produits
réellement utilisables. Après tout, l'objectif des produits
d'interconnexion de réseaux était de rendre les organisations
plus efficaces et plus productives. Il était donc crucial, pour
favoriser l'adoption par les utilisateurs, de dissiper la confusion engendrée
par l'élaboration des normes de réseau et d'interconnexion.
Afin de remédier à bon nombre de ces problèmes, le
NBS organisa, en septembre 1986, la première réunion des
agences gouvernementales désireuses de créer un profil OSI
gouvernemental, ou GOSIP (*Government OSI Profile*). Des représentants
de 19 organismes gouvernementaux ont participé à l'effort
visant à « coordonner l'acquisition et l'exploitation de
produits OSI par le gouvernement fédéral ».
Une fois les spécifications de GOSIP établies,
il était prévu que la norme devienne une FIPS (norme fédérale
de traitement de l'information).
Heafner se souvient : À mon arrivée, l'idée était
la suivante : « Rédigeons toutes ces spécifications
et publions-les dès que possible en tant que FIPS. » En réalité,
je suis resté jusqu'à ce que j'estime avoir accompli ma
mission, à savoir la rédaction de la version initiale de
GOSIP. C'était tout ce qu'il fallait faire. Il n'était pas
nécessaire de rédiger, republier, suivre et maintenir les
mêmes normes que celles élaborées par l'ANSI, l'ISO,
le CCITT et l'IEEE. Il suffisait de rédiger un cahier des charges
pour les marchés publics faisant référence à
ces travaux ; c'est précisément ce qui a été
fait avec GOSIP.
La collaboration entre les agences fédérales pour l'élaboration
de GOSIP s'est déroulée de manière plus harmonieuse
que Mulvenna ne l'avait anticipé :
Il est intéressant de noter que le département de la Défense
(DoD) a joué un rôle majeur dans l'élaboration de
GOSIP. On aurait pu penser que, parmi toutes les agences gouvernementales,
c'est lui qui aurait le plus intérêt au maintien du statu
quo. C'était peut-être vrai pour certains agents de rang
inférieur, mais des responsables de haut niveau au sein du DoD
ont reconnu que l'architecture OSI représentait la voie à
suivre.
Mulvenna a également relevé que les agences du DoD avaient
« largement contribué à la rédaction du document
GOSIP ; leur rôle a été prépondérant
car elles étaient mieux informées des enjeux que certaines
autres agences gouvernementales et avaient pris conscience des services
que les protocoles OSI pourraient leur apporter, grâce à
leur expérience préalable avec TCP/IP ». En d'autres
termes, les responsables du DoD n'ont pas adopté une attitude conflictuelle
face au choix entre TCP/IP et OSI. À l'instar de nombreux experts
en interconnexion de réseaux, ils étaient convaincus que
les chercheurs et les organismes de normalisation trouveraient le moyen
de rendre TCP/IP compatible avec les fonctionnalités plus étendues
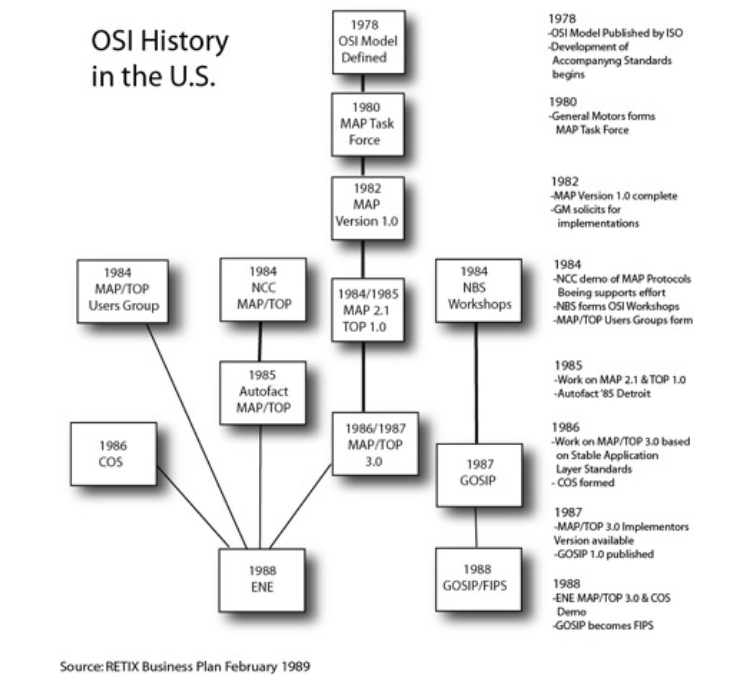
promises par OSI. (Voir la pièce 12.11 : Historique de l'OSI aux
États-Unis)
Le secrétaire adjoint à la Défense, Donald C. Latham
— qui avait approuvé en 1985 le rapport du NRC recommandant
la migration du DoD de TCP/IP vers OSI — a confirmé l'interprétation
de Mulvenna dans une note de juillet 1987, précisant que : ces
protocoles OSI peuvent être spécifiés en complément,
en remplacement ou comme alternative aux protocoles du DoD […] Ils
sont qualifiés d'expérimentaux en raison de l'expérience
opérationnelle limitée dont on dispose actuellement concernant
les protocoles OSI, ainsi que du nombre restreint d'essais opérationnels
réalisés dans un environnement de sécurité
tel que défini simultanément dans le GOSIP. […] Il
est prévu d'adopter les protocoles OSI en tant que co-norme à
part entière aux côtés des protocoles du DoD une fois
que le GOSIP aura été officiellement approuvé comme
norme fédérale de traitement de l'information (FIPS). Deux
ans plus tard, les protocoles OSI deviendront l'unique suite de protocoles
d'interopérabilité obligatoire ; toutefois, une capacité
d'interopérabilité avec les protocoles du DoD sera assurée
pendant toute la durée de vie prévue des systèmes
prenant en charge ces derniers.
S'ils avaient été enclins à une interprétation
plus critique du développement de l'OSI, Latham, Mulvenna et d'autres
responsables du DoD et du NBS auraient pu constater qu'en 1987, l'OSI
se trouvait plus ou moins au même stade expérimental et d'indisponibilité
commerciale qu'en 1985. Néanmoins, le soutien indéfectible
du gouvernement fédéral américain à l'égard
de l'OSI semblait de nature à stimuler le développement
du marché et, par conséquent, à favoriser le succès
commercial et la satisfaction des utilisateurs.
Pièce 14.8.3 : Historique de l'OSI aux États-Unis
D'autres signes encourageants apparurent en 1988, notamment la création
de l'International Public Sector Information Technology Group, chargé
de coordonner les profils GOSIP publiés par l'Australie, le Canada,
le Japon, la Suède, les États-Unis, le Royaume-Uni et l'Allemagne
de l'Ouest. En août, le gouvernement américain publia la
norme GOSIP sous la référence FIPS 146 (Federal Information
Processing Standards), version 1, prévoyant qu'elle deviendrait
une exigence pour les marchés publics fédéraux en
août 1990. Bien que la norme FIPS 146 n'imposât pas une migration
immédiate ou exclusive de tous les systèmes fédéraux
vers l'architecture OSI, Heafner, Mulvenna et Rosenthal pouvaient enfin
se féliciter du travail accompli. Ils avaient joué leur
rôle ; il appartenait désormais aux fournisseurs de proposer
des produits conformes aux profils OSI MAP, TOP et GOSIP.
14.9 ENE et Interop
Les années 1980 ont marqué l'avènement des salons
professionnels de grande envergure dans l'industrie informatique, dont
le COMDEX est l'exemple emblématique. L'impact de tels événements
n'a pas échappé aux promoteurs de normes et de produits
d'interconnexion de réseaux.
En 1988, les principaux promoteurs des deux approches d'interconnexion
de l'époque — OSI et TCP/IP — ont organisé d'importantes
démonstrations publiques, d'une ampleur supérieure à
celle des rassemblements antérieurs tels que les ateliers «
Implementors » du NBS et le « TCP/IP Vendors Workshop »
de Dan Lynch. Ces deux événements poursuivaient le même
objectif : convaincre les clients que leur quête d'interopérabilité
réseau touchait à sa fin. (Voir Illustration 12.12 ENE et
Interop)
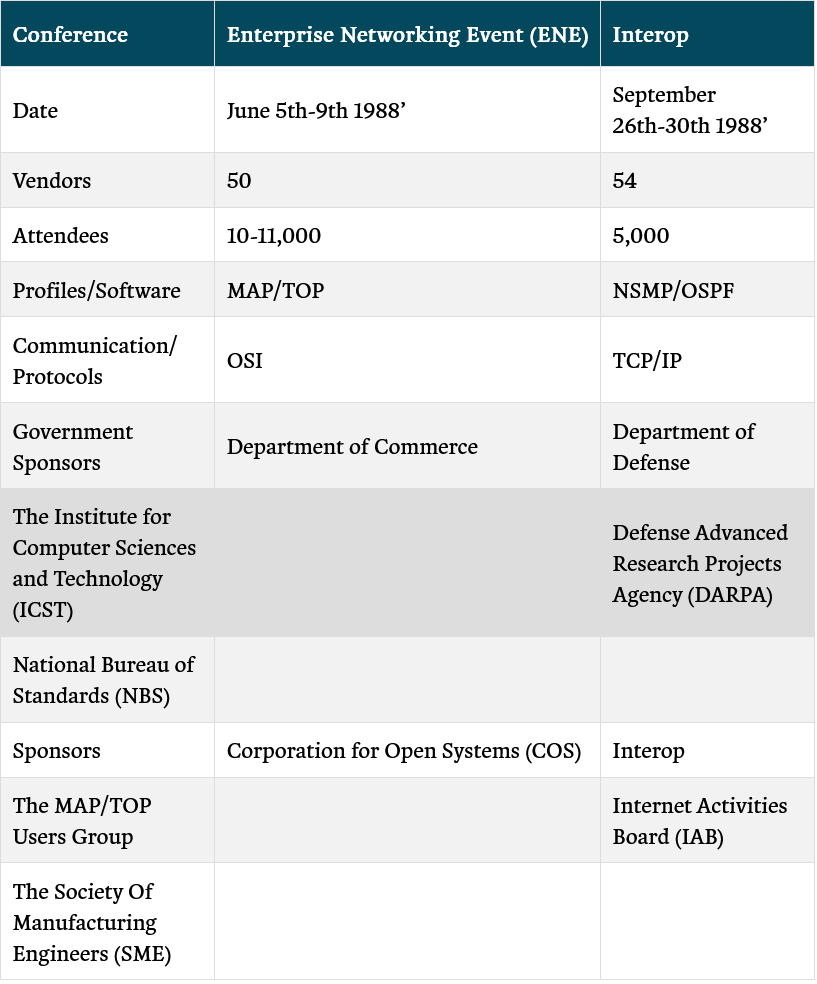 Illustration 14.9.1 ENE
et Interop
14.10 L'événement « Enterprise Network Event »
(OSI) – Juin
À l'automne 1986, le NBS pouvait faire le bilan de ses actions
depuis 1982 et conclure qu'il avait largement concrétisé
la vision exposée par Heafner en 1979 : voir le département
de la Défense (DoD) acquérir des solutions OSI auprès
d'IBM.
Alors qu'IBM avait donné son aval au protocole MAP plus tôt
dans l'année — signe qu'il soutiendrait également le
GOSIP, voire l'OSI — et que le DoD avait élevé l'OSI
au rang de norme équivalente au TCP/IP en 1985, la seule question
en suspens concernait la disponibilité de produits OSI concurrentiels.
Pour inciter les fournisseurs à concevoir des produits OSI interopérables,
quoi de mieux que de leur attribuer des contrats visant précisément
cet objectif ! La planification de la prochaine grande exposition publique
débuta peu après le salon Autofact ’85. Toutefois,
cette fois-ci, l'initiative ne devait pas se limiter à une simple
démonstration technique de l'OSI, mais présenter des produits
interconnectés, fonctionnant de manière fluide et, surtout,
disponibles à la vente. L'événement « Enterprise
Networking Event » (ENE), prévu du 5 au 9 juin 1988 à
Baltimore (Maryland), devait marquer la consécration définitive
des réseaux OSI.
Trois groupes parrainaient l'ENE : le COS, le MAP/TOP Users Group et la
Society of Manufacturing Engineers. Au total, cinquante fournisseurs participèrent,
répartis sur neuf stands ; les promoteurs de ces stands mirent
l'accent sur l'importance de l'événement pour le secteur
manufacturier à grande échelle : GM, Boeing, TRW, John Deere,
la coalition Air Force/Industrie et les industries de transformation.
Le COS parraina lui-même un stand, tout comme l'organisation britannique
« Communication Networking for Manufacturing Applications »
et le ministère britannique du Commerce et de l'Industrie (en collaboration
avec British Telecom).
La phase préparatoire de l'ENE fut marquée par un mélange
de battage médiatique, de promesses et de scepticisme, autant d'éléments
qui, à ce stade, étaient devenus monnaie courante dans la
promotion de l'OSI. Les organisateurs de l'ENE pouvaient se targuer de
la participation de 50 fournisseurs, un bond considérable par rapport
aux 16 présents au salon NCC en 1984 et aux 21 de l'édition
1985 d'Autofact. Tous les géants américains de l'informatique
— notamment IBM, HP, AT&T, Xerox, Data General, Wang et Honeywell
— seraient présents, aux côtés de grands constructeurs
européens et de plusieurs entreprises d'interconnexion de réseaux
plus jeunes et de plus petite taille, telles que 3Com, Apple, Sun Microsystems,
Micom, Retix et Touch Communications. Des intervenants de haut rang issus
du département de la Défense, du cabinet Arthur Andersen
et de la Commission des Communautés européennes devaient
confirmer que tous les acteurs majeurs soutenaient l'adoption mondiale
de la norme OSI.
La conférence et l'exposition mettaient en lumière la version
3.0 des normes MAP et TOP. Un article paru en avril dans la revue *Data
Communications* vantait les nouvelles fonctionnalités de TOP 3.0
; jusqu'alors, ce protocole était considéré comme
le « parent pauvre » du MAP, bien plus plébiscité...
Toutefois, avec la version 3.0, la donne risquait de changer : TOP avait
toutes les chances de surpasser MAP ainsi que de nombreuses solutions
propriétaires proposées par des fournisseurs uniques. Parmi
les nouvelles capacités de TOP figuraient des applications standardisées
multi-fournisseurs telles que l'échange de données graphiques,
la messagerie électronique, l'accès distant aux fichiers
et aux terminaux, les annuaires réseau et — point crucial
pour des administrateurs système souvent débordés
— la gestion de réseau. Fait opportun pour des responsables
du NBS comme Jerry Mulvenna, la plupart des logiciels présentés
s'inscrivaient également dans le cadre du profil GOSIP, qui allait
être publié sous la référence FIPS 146 au cours
de ce même mois décisif de juin 1988.
Tout le monde n'était pas convaincu que les conditions étaient
réunies pour la grande présentation publique de MAP, TOP
et GOSIP.
Des membres du COS déploraient le gaspillage de leur cotisation
annuelle de 200 000 dollars, la mauvaise gestion du groupe et le retard
pris dans les projets du COS visant à proposer des tests de conformité
complets lors de l'ENE. La crainte sous-jacente était que l'histoire
de l'OSI ne se répète et que les produits OSI certifiés
interopérables restent indisponibles. Les critiques soulignaient
le fossé entre les « promesses » et les « réalisations
» du COS, comparant l'organisation à un « sprinteur
victime d'une élongation aux ischio-jambiers dès le départ
de la course ». Le COS devint un bouc émissaire tout trouvé
pour des problèmes endémiques ayant marqué les dix
années de développement de l'OSI : pénurie de produits,
érosion de la confiance des clients et tendance fâcheuse
de l'OSI à promettre plus qu'elle ne livrait.
L'ENE confirma à la fois les espoirs des partisans de l'OSI et
les craintes de ses détracteurs. Si les fournisseurs purent faire
la démonstration de normes OSI pour la gestion de réseau
et la messagerie électronique, l'absence de tests de conformité
certifiés confirma que les clients devraient encore patienter avant
de disposer de produits OSI certifiés. Au lieu de produits commercialisables,
les quelque 10 000 à 11 000 participants assistèrent principalement
à des démonstrations de prototypes — une amélioration
marginale par rapport au salon Autofact de 1985. Même MAP 3.0, censé
être le plus éprouvé des profils OSI, fut une déception.
Les experts notèrent que les installations MAP étaient rares
et que les tests de performance MAP ne seraient pas disponibles avant
deux ou trois ans. Pire encore, un conflit de propriété
intellectuelle entre General Motors et le groupe d'utilisateurs MAP/TOP
nord-américain menaçait de déstabiliser davantage
le marché.48 Même « Mini-MAP » — une version
de MAP à trois couches conçue pour être plus simple,
plus rapide et moins coûteuse que l'originale — fut «
discrédité » dès la fin de 1988, faute d'avoir
été déployé. Un consultant spécialisé
dans MAP, Paul Nelson (de Venture Development Corp.), admit : «
Je ne suis pas très optimiste quant à ce marché.
»
Malgré la déception persistante qui suivit l'ENE, les partisans
de l'OSI restèrent inébranlables. Ils soutenaient qu'OSI
arrivait à maturité, que ses capacités étaient
solides, que des produits voyaient le jour et que le soutien à
son égard s'intensifiait parmi les fournisseurs et les clients,
tant dans les entreprises que dans les administrations publiques du monde
entier.
L'avenir de TCP/IP allait-il s'avérer plus prometteur en cette
même année 1988, marquée par une effervescence historique
?
14.11 Salon Interop (TCP/IP) – Septembre
La croissance soutenue du parc installé de systèmes TCP/IP,
le lancement de nouveaux produits par un nombre croissant de fournisseurs
et les éloges de la communauté technique sont venus perturber
les plans de transition « très sereins » établis
par le DOD et le NBS en vue d'une migration vers l'OSI. David Retz, vétéran
d'Arpanet, résumait ainsi la situation en novembre 1987 : «
Fin 1986, plus de 100 offres commerciales incluant TCP/IP et les protocoles
DARPA associés étaient disponibles. De plus, des fournisseurs
majeurs, tels qu'IBM et Digital Equipment Corp. (DEC), ont récemment
commencé à proposer TCP/IP au sein de leurs gammes de produits...
Si l'orientation stratégique à long terme adoptée
par la plupart des entreprises privilégie la mise en œuvre
du modèle OSI et de ses protocoles, TCP/IP semble résoudre
les problèmes immédiats d'interconnexion de réseaux
et répondre à bon nombre des défis liés à
l'implémentation des protocoles ISO sur les réseaux existants.
Compte tenu du cycle de vie intrinsèquement long des logiciels
de communication, les protocoles TCP/IP devraient continuer à exercer
une influence majeure dans les années à venir. »
Six mois plus tard, un rapport du cabinet d'études Infonetics confirmait
l'évolution rapide du marché TCP/IP, soulignant une «
augmentation spectaculaire de la commercialisation de TCP/IP » ainsi
qu'un nombre croissant d'utilisateurs en quête de solutions pour
intégrer des équipements informatiques et des réseaux
hétérogènes. « Tous les segments du marché
prévoient d'acquérir des produits TCP/IP au cours de l'année
à venir », précisait le rapport. « Rien n'indique
que l'OSI influence les intentions d'achat. »
Par ailleurs, la confusion régnait toujours parmi les clients quant
aux fonctionnalités respectives des ponts (bridges) et des routeurs,
offrant ainsi aux fournisseurs des opportunités de « pénétrer
ce marché ». Si de nombreux utilisateurs avaient fait part
de leur intention de passer de TCP/IP à l'OSI, Infonetics concluait
: « Le temps que les produits OSI soient disponibles et éprouvés,
des investissements considérables auront déjà été
réalisés dans TCP/IP. »
Compte tenu de cet investissement et des améliorations imminentes
apportées aux produits TCP/IP, « la compatibilité,
les performances et la fiabilité des produits OSI devaient d'abord
être démontrées par des essais sur le terrain avant
que les utilisateurs ne soient prêts à consentir un investissement
substantiel dans l'OSI ».
Les sceptiques s'interrogeaient également sur les voies de migration
entre les réseaux TCP/IP existants et les protocoles conformes
à la norme OSI.
La réponse de la communauté TCP/IP prit la forme d'une RFC
Internet définissant le protocole SNMP (*Simple Network Management
Protocol*).
Afin de « témoigner de leur soutien à une gestion
de réseau multi-fournisseurs », des entreprises telles que
Proteon, Cisco Systems et Wellfleet prévoyaient de présenter
des produits basés sur le protocole SNMP lors du salon Interop.
Ces produits, comme « Overview » de Proteon, offraient une
interface graphique pour des outils permettant de gérer l'état
des interréseaux et des équipements réseau —
soit précisément le type de solution que les gestionnaires
de réseau attendaient avec impatience. Ils offraient également
des voies de migration simples pour les utilisateurs qui finiraient par
adopter le protocole CMIP (*Common Management Information Protocol*) de
l'OSI, une fois celui-ci normalisé.
Le « réseau de démonstration » d’Interop
mettait en œuvre une multitude de produits : « tous les supports
de transmission, tous les ponts et tous les routeurs imaginables »,
selon Peter de Vries, du groupe Wollongong, chargé de la gestion
du réseau Interop.
Ce réseau assurait la connexion entre les équipements de
tous les fournisseurs présents, ainsi que des liaisons avec NSFNET,
le réseau régional BARRNET de San Francisco et divers autres
réseaux. Les fournisseurs pouvaient participer à des séances
de tests de compatibilité TCP/IP (surnommées « bake-offs
») pour vérifier si leurs équipements fonctionnaient
correctement avec ceux de la concurrence. Une « police du réseau
» autoproclamée allait même jusqu’à distribuer
des « contraventions » aux implémentations non conformes
aux spécifications TCP/IP.
À bien des égards, Interop ’88 connut un succès
bien plus important qu’ENE. L’événement présentait
des produits utiles issus de 54 fournisseurs, soit un nombre légèrement
supérieur à celui d’ENE. Les publics visés différaient
sensiblement. Alors qu’ENE devait porter le poids des attentes liées
à MAP, TOP et GOSIP — censés fournir des solutions
globales pour l’industrie manufacturière, la bureautique et
les marchés publics à grande échelle —, Interop
se concentrait sur les problèmes plus immédiats et plus
restreints de l’interconnexion de réseaux. En cette «
ère des normes », comme l’avait qualifiée la
revue *Data Communications*, cette focalisation sur la compatibilité,
l’interopérabilité et la connectivité des produits
d’interconnexion a stimulé tant les quelque 5 000 participants
que le marché des produits TCP/IP.
À la fin de l’année 1988, le secteur de l’interconnexion
de réseaux semblait promis à une forte croissance. À
court terme, l’avantage semblait aller aux entrepreneurs et aux start-ups
soutenues par du capital-risque, qui ciblaient des clients convaincus
par l’essor de TCP/IP et prêts à acquérir des
produits. Parallèlement, alors que les partisans de l’OSI
au sein des pouvoirs publics et de l’industrie peinaient encore à
commercialiser des produits conformes à cette norme, leur stratégie
visant à obtenir un large consensus mondial sur l’avenir de
l’interconnexion de réseaux semblait en bonne voie de réussite.
Cette confusion entre OSI et TCP/IP a contribué à l’instabilité
caractéristique de la phase émergente du développement
du marché. Cependant, au-delà du flux continu de titres
de presse soulignant la confusion technologique, la réunion de
janvier 1986 avait mis en évidence la nécessité de
convertir les paquets TCP/IP en paquets compatibles OSI. À cette
fin, l'IAB et l'IETF avaient mis en place des groupes de travail en 1987
pour intégrer les technologies Internet et OSI dans les domaines
du courrier électronique, des services d'annuaire et des protocoles
réseau fondamentaux. Par ailleurs, des fournisseurs tels que 3Com
affirmaient être motivés par le défi — et les
opportunités commerciales — que représentait l'adaptation
des systèmes TCP/IP à leurs équivalents OSI.58 Les
optimistes estimaient que la guerre des normes appartenait au passé
et qu'une ère harmonieuse d'interconnexion des réseaux était
imminente, comme le résumait Rosenthal, du NBS, en 1988 : Le
message adressé à l'industrie et aux développeurs
TCP du monde entier est clair : il faut commencer à se préparer
pour l'OSI. C'est une stratégie de migration très séduisante,
pour ainsi dire ; très favorable à l'industrie américaine,
tel un nouvel horizon, un objectif supplémentaire à atteindre
pour le secteur, le tout parfaitement défini.
À la fin de l'année 1988, les institutions politiques et
les organisations nationales avaient largement contribué à
accélérer l'émergence des marchés de la communication
informatique. Pour autant, elles n'avaient pas tranché la question
de savoir quels protocoles de communication — OSI ou TCP/IP —
ou quels produits d'interconnexion haut de gamme — passerelles ou
routeurs — allaient s'imposer. Car si les instances politiques pouvaient
décréter l'équivalence de deux normes technologiques,
elles n'avaient pas le pouvoir d'imposer aux entreprises le choix de leurs
produits. Ces décisions allaient désormais dépendre
de la dynamique concurrentielle du marché et des entreprises agissant
dans leur propre intérêt, et non au nom d'un quelconque bien
public supérieur.
Au cours de cette période, les entreprises — acteurs économiques
clés de cette histoire — avaient également été
actives. Notamment, les sociétés du secteur des réseaux
avaient pris de l'envergure, la concurrence favorisant les plus performantes.
Désireuses de poursuivre leur croissance tout en protégeant
leur clientèle, ces entreprises commencèrent à pénétrer
le marché de l'interconnexion des réseaux. Toutefois, de
nouveaux entrants avaient déjà pris position, reproduisant
ainsi la démarche que les entreprises de réseaux avaient
eux-mêmes adoptée vis-à-vis des sociétés
de communication de données. Leur taille allait-elle l'emporter
sur les avantages dont bénéficiaient les start-ups grâce
à leur timing et à leur spécialisation ? Abordons
à présent notre dernière observation concernant certaines
décisions prises par les entreprises du secteur des communications
informatiques à mesure que les besoins de leurs clients évoluaient
et que la nécessité d'interconnecter leurs réseaux
locaux (LAN) et étendus (WAN) pour former des réseaux d'entreprise
prenait de l'importance, voire devenait indispensable.
14.12 Codex
Codex a entamé l'année 1987 avec un nouveau président
et un nouveau siège social impressionnant.
Au printemps 1986, John Lockitt a été promu en interne au
poste de président-directeur général, mettant ainsi
fin à l'ère des présidents fondateurs. Puis, en septembre,
Codex a finalisé son déménagement vers un nouveau
siège social haut de gamme en briques rouges — typique de
la Nouvelle-Angleterre — d'une superficie de 250 000 pieds carrés,
situé sur un terrain de 44 acres à Canton (Massachusetts)
et surnommé « The Farm » (la Ferme), en référence
à ce que le site avait fièrement été par le
passé. À la clôture de son exercice 1986, Codex conservait
son statut de plus grande entreprise du secteur des communications informatiques.
Au début de 1987, Codex a achevé son plan stratégique
quinquennal radical en redéfinissant sa stratégie historique
dite « Fancy Box », sans toutefois parvenir à surmonter
ses récents échecs d'exécution.
Dans d'autres circonstances, Lockitt aurait même pu passer pour
le choix idéal au poste de président : ingénieur
et vice-président principal chargé des opérations
de réseaux étendus (WAN), il avait dirigé le développement
réussi du multiplexeur statistique 6740 ; toutefois, c'est aussi
sous sa direction que Codex avait échoué à mettre
au point un multiplexeur T-1. Néanmoins, les dirigeants de Motorola
avaient fini par conclure que Storey ne jouait pas franc jeu concernant
la totalité des coûts de construction de la « Ferme
» et s'étaient séparés de lui. On comprend
mal pourquoi Storey s'est laissé autant distraire, voire désorienter,
par ce projet immobilier, mais son désir de créer un chef-d'œuvre
architectural est survenu à un moment inopportun — un fait
dont il aurait dû être conscient en tant que PDG. Il ne s'agissait
pas seulement de coûts inscrits dans les livres comptables : Storey
avait laissé des considérations personnelles prendre le
pas sur ses obligations professionnelles majeures. Le temps qu'il consacrait
aux questions architecturales contrastait radicalement avec la concentration
absolue des entrepreneurs soutenus par des investisseurs en capital-risque,
qui travaillaient sans relâche pour créer les concurrents
susceptibles, espéraient-ils, de détrôner Codex. Ces
entreprises allaient atteindre des valorisations boursières se
chiffrant en centaines de millions de dollars, générant
davantage de capital que le coût de nombreuses « Fermes ».
Telle était la situation pour le moins incertaine dont Lockitt
a hérité au printemps 1986. ...un ingénieur qui allait
se retrouver avec douze cadres supérieurs sous ses ordres directs
— un nombre supérieur à celui des ingénieurs
qu'il gérait auparavant. Reflet du désordre bureaucratique
dans lequel Codex avait sombré, seuls trois de ses nouveaux subordonnés
étaient responsables du développement produit et du marketing
(c'est-à-dire des ventes et des futurs produits).
Art Carr, président avant Storey et dirigeant, au moment de cet
entretien en avril 1988, d'une jeune entreprise financée par du
capital-risque, a fait part de ses inquiétudes :
Sur le plan stratégique, Codex a évolué : d'abord
entreprise axée sur les produits, elle est devenue fournisseur
de sous-systèmes pour finalement s'imposer comme fournisseur de
solutions réseau, position qu'elle occupe aujourd'hui. Le problème
actuel est qu'elle ne dispose pas d'assez de composants internes pour
soutenir cette stratégie. Vu de l'extérieur, il me semble
que Codex a une excellente stratégie sur le plan financier ; en
revanche, l'organisation d'ingénierie — qui, à mes
débuts en 1968, constituait le moteur le plus puissant au monde
— est désormais le maillon faible de la mise en œuvre
de cette stratégie.
Les ingénieurs électriciens et les spécialistes de
la théorie de l'information chez Codex, l'entreprise de Carr, savaient
moduler et démoduler les formes d'onde des signaux électriques
circulant sur des câbles en cuivre pour les transformer en signaux
carrés interprétés comme des bits. Ils avaient accompli
ce qu'AT&T elle-même jugeait impossible : concevoir un modem
à 9 600 bits par seconde. Depuis, la vitesse avait plus que doublé
pour atteindre 19 200 bits par seconde ; bien que Codex se fût laissé
aller à une certaine suffisance et eût brièvement
perdu sa position de leader, l'entreprise s'était reprise et s'imposait
de nouveau comme le chef de file incontesté du marché. La
technologie et les normes des modems relèvent de la couche physique
— la couche inférieure — du modèle OSI.
En 1987, la pointe du progrès en matière de communications
informatiques était le domaine d'informaticiens et de théoriciens
des réseaux qui repoussaient les limites de la couche réseau,
celle du modèle OSI chargée de l'interconnexion de multiples
réseaux. Ces équipements étaient des passerelles
et des routeurs, et non des modems ; il s'agissait de produits que Codex
ne proposait pas et ne savait pas fabriquer.
Bien trop souvent, le déménagement d'une entreprise vers
un siège social plus récent et plus vaste est présenté
comme un signe positif. Pourtant, ce transfert porte souvent en lui les
germes d'un avenir inquiétant. Il n'était nul besoin d'explications
pour comprendre la situation en empruntant la longue allée menant
au superbe siège social de Codex — digne d'un reportage dans
*Architectural Digest* — et en traversant les pâturages verdoyants
et les étangs paysagers : même un œil profane y voyait
les signes d'une entreprise prospère, et non ceux d'une société
avide de conquête luttant pour sa survie. Non, le bâtiment
reflétait parfaitement son coût élevé. À
titre de comparaison, rendre visite aux ingénieurs nécessitait
de traverser la ville pour rejoindre des installations bien moins impressionnantes.
En 1986, Codex a enregistré un chiffre d'affaires de 389 millions
de dollars. Les bénéfices sont restés stables par
rapport à 1985, l'entreprise continuant d'absorber les coûts
liés à son nouveau siège social et à deux
échecs technologiques, au lieu de récolter les fruits de
sa domination technologique et de son succès habituels. Néanmoins,
Codex demeurait la plus importante entreprise du secteur des communications
informatiques. Pour la période 1982-1986, Codex a enregistré
un taux de croissance annuel composé impressionnant de 18,8 %,
en incluant le taux minimal de 8 % observé en 1986.63
L'entreprise continuait d'organiser sa comptabilité produit comme
par le passé, en trois segments « produits-marchés
» : transmission, réseaux étendus (WAN) et réseaux
locaux (LAN). (Voir le tableau 12.13 : Chiffre d'affaires de Codex en
1987).
Ces catégories sont similaires à celles utilisées
dans cet ouvrage : communication de données, réseaux et
interconnexion de réseaux. L'ajustement le plus significatif pour
harmoniser les deux conventions de présentation consiste à
transférer les multiplexeurs statistiques de la catégorie
« réseaux étendus » vers celle de la «
communication de données ».64 L'utilisation des données
américaines figurant au tableau 12.13 (Prévisions de chiffre
d'affaires de Codex pour 1987) comme indicateur pour l'année 1986
révèle que Codex reste avant tout une entreprise spécialisée
dans les modems pour lignes louées (54,6 %) et, indéniablement,
une entreprise de communication de données (82,8 %).65 Sa part
du marché intérieur des modems pour lignes louées
s'élevait à 44 %. Le fait d'avoir innové en lançant
le modem pour lignes louées à 9 600 bit/s en 1968 avait
conféré à Codex un avantage concurrentiel durable.
Toutefois, cet avantage n'avait pas permis à l'entreprise de pénétrer
les marchés des réseaux locaux (LAN) ou des multiplexeurs
T-1.
Tableau 14.12.1 : Prévisions de chiffre d'affaires de Codex pour
1987
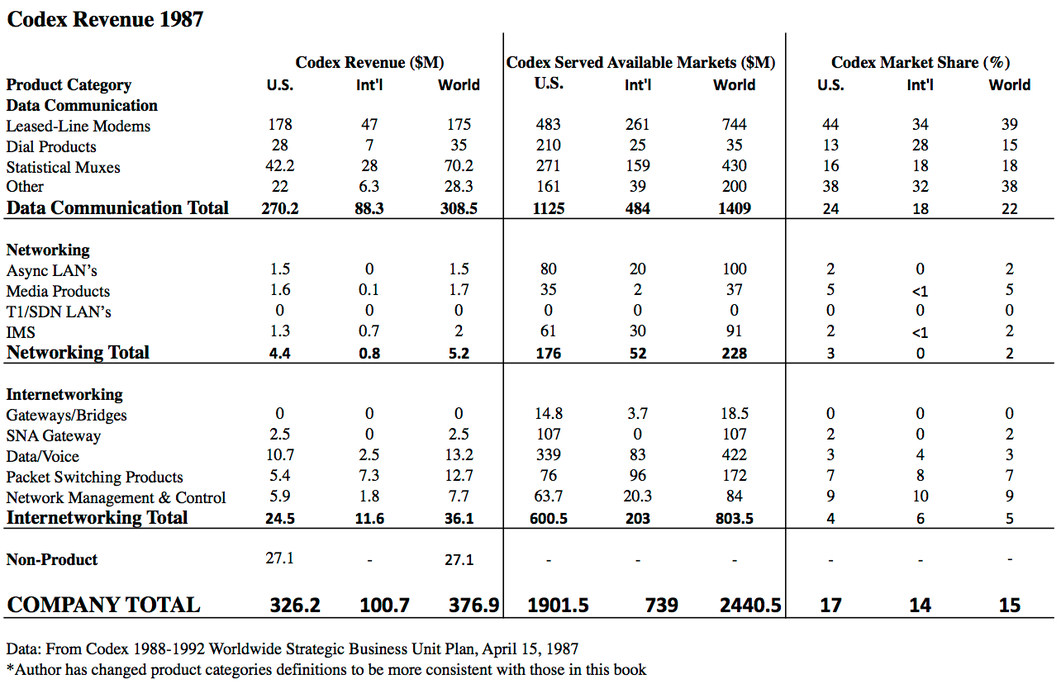
L'un des principaux leviers dont disposait Lockitt pour imprimer sa marque
sur l'avenir de Codex consistait à superviser et à valider
le plan financier quinquennal. Finalisé début 1987, ce document
exposait clairement la logique d'une transition vers une stratégie
marketing produit plus « sophistiquée » que celle des
simples « Fancy Boxes » (boîtiers basiques) ; il s'agissait
d'adopter un modèle inspiré des écoles de commerce,
fondé sur une segmentation des marchés, chacun présentant
ses propres spécificités. La catégorie des «
réseaux de communication intégrés » (Integrated
Communications Networks) désignait des produits haut de gamme vendus
comme des solutions réseau globales ; c'était précisément
le marché visé par Codex. Toutefois, le plan ressemble moins
à une recette du succès qu'à un buffet composé
de plats mal maîtrisés. Sans vouloir critiquer outre mesure,
mais en replaçant les choses dans leur contexte historique, Lockitt
entame son exposé liminaire en reconnaissant, du bout des lèvres,
les échecs de l'entreprise :
Codex n'a pas su suivre la forte croissance du marché des multiplexeurs
T1... Codex a également manqué l'occasion de tirer parti
de l'essor rapide des marchés des réseaux locaux (LAN) et
de la norme X.25.
Lockitt conclut en résumant ainsi sa vision : Notre ambition stratégique
à long terme consiste à exploiter chaque technologie en
combinaison avec d'autres, afin d'offrir au client des solutions optimales,
plutôt que de nous enfermer dans l'utilisation d'une technologie
unique.
Concernant le T1, le plan dissimule la stratégie consistant
à vendre prochainement un produit OEM — celui de Stratacom,
appelé à remplacer celui d'Avanti à court terme,
en attendant de pouvoir développer une solution interne :
Lancement du processeur nodal T1, un produit d'infrastructure réseau
(backbone) et une capacité centrale indispensable. Maintien d'efforts
soutenus de R&D avancée en début de période de
planification, devant aboutir à moyen terme à une nouvelle
génération de nœuds T1 à commutation de circuits
et de paquets.
Quant à l'exploitation des opportunités offertes par le
marché le plus porteur de l'époque ?
Passerelles et ponts (Gateways/Bridges) : Investir pour permettre la création
de réseaux locaux (LAN) homogènes dotés d'une allocation
de bande passante flexible pour les liaisons T1 et STDM.
Codex semble opter pour le modèle OSI, bien que l'entreprise n'ait
jamais adhéré au consortium COS :
La norme OSI continue de gagner du terrain, DEC et IBM manifestant tous
deux leur intention d'assurer la compatibilité avec ce standard.
Les normes issues de l'industrie, telles que MAP et TOP, connaîtront
une adoption plus large. Le plan financier quinquennal constitue la feuille
de route destinée à orienter les actions et les décisions
de la direction de Codex, laquelle s'est fixé pour objectif de
bâtir une entreprise pesant 1,1 milliard de dollars d'ici 1992.
Dans l'entretien qu'il a accordé à l'auteur à l'époque
où ce plan était diffusé — sans toutefois aborder
le plan lui-même —, Carr a déclaré : «
Je tiens à souligner ceci : je ne peux pas affirmer que les choses
se seraient passées différemment si j'avais été
aux commandes de Codex, mais la réalité est que nous avons
pris du retard sur le marché des réseaux locaux (LAN). C'est
arrivé sous ma direction ; en fait, nous n'avons pratiquement jamais
démarré sur ce créneau. Je ne crois pas que nous
ayons saisi l'importance de la technologie T1. Nous n'avons pas vu venir
les changements tarifaires ni compris leur portée. Lorsque nous
en avons pris conscience, nous avons acheté des produits à
Avanti ; là encore, nous avons agi comme à l'époque
de Micom. La stratégie consistait à acheter chez Avanti
tout en concevant en interne des produits destinés à les
remplacer. La première étape prévoyait d'améliorer
les produits Avanti — en allant au-delà de leur conception
initiale — avant de les supplanter par nos propres créations.
Ce schéma s'est répété par la suite pour d'autres
produits. À mon avis — et je parle en observateur extérieur,
sans connaître tous les détails —, Codex dépend
bien trop de produits achetés à l'extérieur par rapport
à ses développements internes ; pourtant, l'entreprise dispose
ici, à Canton, d'une organisation colossale qui ne parvient pas
à sortir de produits. »
Pourquoi la vente de produits développés en interne était-elle
si cruciale ? Pour les bénéfices, ou plus précisément
pour les marges brutes.
Les produits achetés à l'extérieur atteignent péniblement
une marge brute de 40 %, alors que ceux développés en interne
devraient générer des marges d'au moins 60 %. Cet écart
de rentabilité — de l'ordre de 50 % — peut faire toute
la différence entre succès et échec : il est extrêmement
difficile de financer le développement de produits en s'appuyant
sur les marges brutes plus faibles des produits achetés à
des tiers.
Avant la fin de l'année 1988, deux annonces semblent compromettre
le plan quinquennal de Codex. Le 25 juillet 1988, *Network World* publiait
en une un article intitulé : « Codex, en difficulté,
réduit ses effectifs ». Ce n’était pas là
le titre qu’aurait affiché un géant industriel prospère.
L’article indiquait que 250 employés sur un effectif total
de 4 500 avaient été licenciés, soit une réduction
de 6 %. Il précisait en outre que Codex avait probablement «
surestimé » les ventes de multiplexeurs T-1. Il semblerait
que l’accord avec Stratacom ait échoué, tout comme
l’avait fait, plus tôt, l’accord sur les réseaux
locaux (LAN) conclu avec Ungermann-Bass.
Puis, en décembre, Codex annonça une baisse de 30 % du prix
de ses modems, contrainte d’agir ainsi par la politique tarifaire
d’IBM.
La concurrence imposait des changements bien plus radicaux qu’une
simple baisse du prix des produits ou une réduction des effectifs
: ce même mois de décembre 1988, Codex annonçait la
mise en vente de son siège social.
14.13 Micom
Bien que l'année 1987 ait été légèrement
meilleure que 1986 (avec une hausse de 4 % du chiffre d'affaires et de
13 % des bénéfices), ne nous y trompons pas : ce fut une
année très difficile pour Micom. L'activité des autocommutateurs
de données (dataPBX) s'essoufflait sans perspective de reprise.
Le marché des multiplexeurs statistiques donnait également
tous les signes d'être en fin de cycle. En fait, le modèle
commercial de Micom, fondé sur la vente de produits, semblait voué
à une réduction de la taille de l'entreprise, tandis que
la vente de systèmes comportait des risques élevés
et impliquait des changements organisationnels majeurs ; autant d'éléments
qui inquiétaient Bill Norred, fondateur, ancien président-directeur
général, actuel président du conseil d'administration
et actionnaire principal.
Au début de l'année 1988, Norred et deux autres actionnaires
importants, préoccupés par la valeur de leurs titres, firent
pression sur le conseil d'administration pour qu'il rachète leurs
actions dans le cadre d'une transaction amiable, menaçant sinon
de les vendre à d'autres acquéreurs. (En tant qu'actionnaires
majeurs, ils ne pouvaient vendre leurs parts sans nuire au cours de l'action
et, par conséquent, à la valeur du reste de leur portefeuille.)
Roger Evans, président-directeur général, se serait
bien passé de ce problème compte tenu de la situation précaire
de l'entreprise, mais il s'efforça de trouver une solution pour
son ami de longue date tout en veillant à la stabilité du
cours de l'action. Début avril, Evans avait obtenu le financement
nécessaire et Micom annonça une offre publique d'achat portant
sur 4,8 millions d'actions au prix unitaire de 16 dollars. (Norred ainsi
que M. et Mme Thornton devaient vendre un total de 4,194 millions d'actions.)
Le 13 avril, Micom annonça toutefois un report du lancement de
l'offre à une date postérieure au 26 avril, celle-ci devant
ensuite rester ouverte pendant 20 jours ouvrables.
En proposant de racheter ses propres actions, Micom s'était involontairement
exposée à une OPA. À peine l'offre publique d'achat
avait-elle été lancée que le conseil d'administration
annonçait avoir reçu des propositions de la part d'un nombre
indéterminé de repreneurs non identifiés. (Les prix
proposés étant supérieurs au cours du marché
de 13,50 $, le Conseil d'administration avait la responsabilité
fiduciaire, envers l'ensemble des actionnaires, d'examiner ces offres.)
Le Conseil a annoncé avoir pris trois mesures : la constitution
d'un comité chargé d'étudier les offres, le recours
aux services des banques d'investissement Goldman Sachs & Co. et Volpe
& Covington, ainsi que l'annulation de l'offre publique d'achat.
Au début du mois d'août, Micom a annoncé la conclusion
d'un accord définitif en vue de son rachat par une société
constituée par Odyssey Partners, un important fonds spécialisé
dans les opérations de rachat par effet de levier (LBO). Cette
offre, payable intégralement en numéraire, valorisait chaque
action Micom en circulation à 16,00 $.
En incluant les commissions, les frais et le refinancement de la dette
existante, le coût total de l'acquisition pour Odyssey Partners
s'élevait à 334 millions de dollars. Juste avant l'acquisition
et dans le cadre de celle-ci, Micom a cédé sa filiale «
MICOM Digital » pour 9,5 millions de dollars ; il s'agissait concrètement
de l'entité Spectrum Digital, acquise en 1987 pour 19,4 millions
de dollars. Le produit de cette vente (9 millions de dollars) a été
intégré à la trésorerie de l'entreprise, qui
s'élevait à 51 millions de dollars. Pour financer l'opération
de 334 millions de dollars, la société privée issue
de la transaction a :
- émis pour 248 millions de dollars de dette ;
- émis pour 34 millions de dollars d'actions privilégiées
;
- émis pour 1 million de dollars d'actions ordinaires ;
- et utilisé 51 millions de dollars de la trésorerie de
Micom.
À titre de comparaison, la dette à long terme de Micom s'élevait
à 5,8 millions de dollars au 31 mars 1987.
La stratégie visant à réduire l'endettement consistait
à céder toutes les activités, à l'exception
de la filiale Black Box.
14.14 Network Equipment Technologies
De nombreuses équipes de direction se seraient peut-être
reposées sur leurs lauriers après une année comme
celle que la direction de NET venait de vivre : introduction en bourse
en janvier, signature d'un accord majeur avec IBM en juin et augmentation
du chiffre d'affaires, passé de 47,4 millions de dollars pour l'exercice
clos en mars 1987 à 90,6 millions de dollars en 1988. Mais pas
l'équipe que Bruce Smith et les autres fondateurs avaient réunie.
Non, ils rêvaient de voir NET devenir un jour une entreprise du
classement Fortune 500, alors même qu'elle n'en était qu'aux
balbutiements de son histoire.
L'un des moyens d'y parvenir consistait à être à l'écoute
des clients et à anticiper leurs besoins. Ainsi, lorsque Smith,
Audrey Maclean et Tony Russo (vice-président du marketing) —
qui se déplaçaient régulièrement pour rencontrer
leurs clients — ont senti qu'une nouvelle force du marché,
peut-être encore plus importante, exigeait leur attention, ils ont
agi en conséquence.
Si l'acquisition de ComDesign avait aidé les clients à développer
leurs réseaux de transmission de données, un nouveau besoin
émergeait : celui d'interconnecter les réseaux locaux (LAN)
avec les réseaux étendus (WAN). Disposant de peu d'expertise
interne en matière de LAN et de peu de temps pour l'acquérir,
la conclusion logique s'imposait : il fallait racheter une entreprise
spécialisée dans les LAN. Par chance, un candidat idéal
avait son siège social à quelques kilomètres de là,
à San Jose (Californie) : Excelan.
Excelan, société cotée en bourse depuis février
1987 et en pleine croissance, n'avait pas encore développé
la structure organisationnelle nécessaire pour saisir l'opportunité
majeure de la vente directe aux grandes entreprises — des ressources
organisationnelles que NET, pour sa part, était en train de bâtir.
Cela dit, Excelan possédait les produits Ethernet haute performance
et les protocoles TCP/IP que les clients réclamaient, selon les
retours reçus par la direction de NET. Lorsque NET a pris contact,
les discussions ont donc progressé rapidement. Du point de vue
d'Excelan — et à l'insu de la direction de NET à l'époque
—, l'arrivée soudaine de NET offrait une solution à
un problème de direction auquel le conseil d'administration était
confronté. Le PDG recruté par le conseil pour faciliter
l'introduction en bourse de février, Dick Moore, avait perdu la
confiance des administrateurs, et son remplacement semblait risqué.
NET est ainsi apparue comme un « chevalier blanc ».
Le 13 avril 1987, les deux entreprises ont annoncé la fusion d'Excelan
au sein de NET. Au moment de la finalisation de la transaction en juillet,
NET devait céder aux actionnaires d'Excelan des actions évaluées
à environ 119,4 millions de dollars, soit près de 30 % de
la valeur des deux entreprises réunies.71 Il s'agissait d'une fusion
d'envergure qui ne laissait planer aucun doute sur les attentes des entreprises
: une interconnexion fluide de leurs réseaux locaux (LAN) et étendus
(WAN).
Toutefois, après l'annonce de la fusion, le conseil d'administration
d'Excelan s'est retrouvé confronté à la crise qu'il
espérait éviter. Kanwal Rekhi, alors vice-président
exécutif et administrateur, se souvient : Après l'annonce
de la fusion, Moore est parti de toute façon. Je suis donc redevenu
PDG, pour la deuxième fois. La première chose que j'ai dite
au conseil, c'est que si cette fusion avait lieu, je démissionnerais
dès le lendemain, car je ne la trouvais pas judicieuse. J'ai expliqué
que, chaque fois que j'observais leur façon de travailler, quelque
chose me semblait louche. L'un des membres du conseil est alors venu me
voir pour me dire : « Si vous ne voulez pas de cette fusion, nous
ne la ferons pas. » Nous avons donc renoncé à la fusion.
Et, au bout du compte, les membres du conseil étaient très
satisfaits.
Le 16 mai, NET a affirmé qu'Excelan manquait à ses obligations
découlant de l'accord de fusion. Le 28 juin, les entreprises ont
annoncé que la fusion était « annulée d'un
commun accord ». Les documents publics ne précisaient pas
la nature du manquement, indiquant seulement que les tentatives de renégociation
avaient échoué.
Bien que la fusion ait avorté, elle a eu un impact durable sur
les deux entreprises ; des répercussions qui allaient les déstabiliser
de manières aussi bien évidentes qu'inattendues, alors même
qu'elles enregistraient d'excellents résultats en 1988. Le chiffre
d'affaires de NET a atteint 136 millions de dollars, soit une hausse impressionnante
de 50 %. Celui d'Excelan a connu une progression encore plus spectaculaire,
grimpant à 65,9 millions de dollars, soit une augmentation de 69
%. Il était clair que les marchés des produits de communication
restaient dynamiques, malgré la pression constante en faveur d'une
consolidation du secteur.
14h15 DCA, Racal Electronics, Timeplex, Paradyne et Stratacom
Associés en communications numériques (DCA)
La direction de DCA a rapidement conclu que l'acquisition de Cohesive
Networks en septembre 1986 ne mènerait pas à l'entreprise
dominante qu'elle souhaitait construire. D'autres entreprises leaders
dans le domaine des communications de données, comme Codex, Micom
et Network Equipment Technologies, étaient entrées sur le
marché des réseaux locaux ou des réseaux, ou seraient
intéressées, selon les rumeurs. Il était logique
que DCA le fasse également. En août 1987, DCA a acquis les
actifs de Fox Research, le développeur de 10NET, pour 10 millions
de dollars.
Suite à l'acquisition, DCA a renommé Fox Research en : 10NET
Communications, Division de DCA. 10NET était un réseau simpliste
de partage de ressources. Même la mise à niveau vers StarLAN
en février 1987 n'a fait que peu de différence. Désireux
de vendre plus qu'un simple LAN d'entrée de gamme, lorsque le cours
des actions d'Ungermann-Bass (UBs) a chuté lors du krach boursier
d'octobre 1987, DCA a rapidement proposé de fusionner les deux
sociétés. Seul le conseil d’administration de l’UB
n’était pas intéressé par cette « OPA
hostile » et a rejeté les efforts de DCA. Pourtant, dès
la fin de 1988, DCA s'était transformée grâce à
l'acquisition de produits de communication de données (réseaux
cohésifs) et de mise en réseau (Fox Research).
Racal Electronics PLC, société mère de Racal Data
Communications Group (RDCG)
RDCG s'était principalement contenté de rester une entreprise
moderne après son acquisition de Milgo et Vadic en 1977. Au milieu
des années 1980, cependant, RDCG a commencé à élargir
son offre de produits en distribuant les produits d'autres sociétés.
Mais à la fin de 1988, la direction de RDCG a conclu que s'ils
voulaient se lancer dans ces nouvelles activités, ils feraient
mieux d'acquérir les entreprises et de ne pas se contenter de distribuer
leurs produits.
Timeplex (une filiale d'Unisys)
Unisys a acquis Timeplex en novembre 1987 pour 307 millions de dollars.
En 1986, dernière année où les données financières
de Timeplex étaient disponibles, les ventes s'élevaient
à 119 millions de dollars.
Paradyne
Paradyne contestait depuis longtemps au Codex le leadership sur le marché
des modems haut débit. Ensuite, la direction a commencé
à considérer les modems comme un sous-système important
de systèmes plus vastes pouvant conduire à une entreprise
beaucoup plus grande et plus précieuse. Ils ont vaillamment soumissionné
pour un nouveau système pour l'administration de la sécurité
sociale et n'ont pas remporté les ventes souhaitées mais
des procès non désirés. En décembre 1988,
AT&T, incarnant le « Chevalier Blanc », acquiert Paradyne
pour 237 millions de dollars.
Stratacom
Stratacom est entrée dans cette histoire lorsque Motorola/Codex
a investi 2,5 millions de dollars en 1987. Cette année-là,
Codex a acheté 3,2 millions de dollars à la fois en tant
qu'utilisateur final et distributeur, représentant ainsi 60 % des
ventes de Stratacom. L’auteur n’a pas accès au pourcentage
des revenus du Codex pour 1988.
14.16 3Com
En 1986, le chiffre d'affaires et les bénéfices de 3Com
ont connu une croissance considérable. Toutefois, l'échec
de dernière minute du projet de fusion avec Convergent Technologies,
en mars 1986, a laissé la direction de 3Com dans l'incertitude
quant à l'orientation de sa stratégie fondamentale : fallait-il
se positionner comme une entreprise axée sur les groupes de travail
ou sur les communications ? Lors de leurs échanges, Bill Krause,
Bob Metcalfe et d'autres cadres clés ont soutenu deux objectifs.
Krause se souvient : L'objectif premier était de créer
une entreprise capable de résister à l'épreuve du
temps et de perdurer au-delà de ses fondateurs. C'était
une aspiration émotionnelle que je tenais de mon expérience
chez HP. Je voulais vraiment participer à la création de
quelque chose qui deviendrait une figure emblématique de la Silicon
Valley. Le second objectif découlait d'un constat : j'avais vu
trop de collègues rester trop longtemps en poste. Il était
facile de créer des entreprises à un jeune âge, et
nous n'avions pas cette barrière d'âge naturelle et inhérente
aux entreprises plus établies — où l'on devenait président
à 50 ans pour prendre sa retraite à 60 ans, quittant ainsi
l'entreprise au bout de dix ans pour laisser place à des idées
neuves. Je m'étais donc engagé à partir au bout de
dix ans et j'encourageais mes collègues à faire de même.
Tout cela s'inscrivait dans un contexte où il me restait trois
ou quatre ans avant d'atteindre cette échéance de dix ans
; il nous fallait donc trouver un successeur potentiel.
Était-il envisageable d'atteindre ces deux objectifs avec l'une
ou l'autre de ces stratégies fondamentales ? Le conseil d'administration
souhaitait mettre fin à l'incertitude et adopter une orientation
stratégique unique. Lors de la réunion du conseil en janvier
1987, une décision a été prise : devenir la deuxième
plus grande entreprise de communication, ne laissant la première
place qu'à DEC.
Peu de temps après, Krause se souvient avoir reçu un appel
de Bert Nordin, de la société Digital Communication Associates
(DCA) : Bert Nordin sollicitait tout le monde. Il tenait absolument,
plus que tout, à fusionner avec 3Com. Il m'a fait venir à
Atlanta, a exposé son projet en détail et a défendu
les avantages d'une fusion, avant de m'inviter à dîner. J'ai
expliqué la situation à Bob, car lui et Howard étaient
parfaitement au courant de mon déplacement. Nous avons ensuite
présenté le dossier au conseil d'administration.
Le conseil a pris conscience que la consolidation du marché était
inévitable et a encouragé Krause et Metcalfe à étudier
les meilleures options pour 3Com. Il s'opposait également fermement
à toute alliance avec DCA.
À cette époque, Krause et Metcalfe rencontraient régulièrement
Bill Carrico et Judith Estrin, de Bridge Communications. Judith Estrin
raconte : Nous échangions de manière épisodique
depuis des années ; d'abord parce que nous avions mené des
projets de développement conjoints, que je connaissais Bob Metcalfe
et que nos entreprises étaient voisines. Nous avions ensuite mis
en place un accord de recommandation commerciale, avant d'intégrer
leurs produits à notre propre offre (accord OEM). Metcalfe, Krause,
Bill et moi déjeunions ensemble tous les deux ou trois mois pour
faire le point sur notre relation. Nous discutions de la collaboration
OEM, de la manière de mener nos projets, etc. De temps à
autre, l'idée d'une fusion était évoquée,
mais le moment n'était jamais opportun et personne ne souhaitait
vraiment approfondir le sujet. Cette fois-là, la situation était
favorable aux deux entreprises, et je crois que c'est Krause qui a appelé
Bill.
Parallèlement, Carrico et Estrin réfléchissaient
à la manière de bâtir une stratégie pérenne.
Carrico se souvient : Nous étions convaincus d'avoir parfaitement
couvert un segment spécifique du marché : celui que nous
appelions le « segment des réseaux locaux (LAN) à
usage général ». Il existait un autre segment du marché
des LAN, que nous nommions le « segment des fournisseurs de systèmes
» — représenté notamment par DEC et ses équipements
réseau. Le troisième volet concernait les « réseaux
pour PC », un domaine très distinct : alors que les réseaux
à usage général privilégiaient la communication
et la connectivité, les réseaux pour PC étaient davantage
axés sur le partage d'applications via le réseau. Le client
a donc déclaré : « Attendez une minute. J’ai
d’un côté ces réseaux de PC et, de l’autre,
ces réseaux généralistes multi-fournisseurs. Je ne
veux pas avoir à m’adresser à deux fournisseurs différents
pour cela. »
À l’écoute et agissant en véritables entrepreneurs,
Carrico et Estrin avaient mené des discussions sérieuses
en vue d’un rapprochement avec Novell, le principal concurrent de
3Com. Toutefois, les parties avaient mis fin à ces pourparlers
au début de l’année 1987. Ainsi, lorsque Krause a appelé
Carrico après la décision prise par 3Com en janvier, il
n’a pas fallu beaucoup d’imagination pour que la question d’une
fusion soit évoquée. Carrico estime :
« Je ne pense pas que nous ayons eu le moindre doute quant à
l’intérêt stratégique de l’opération.
De ce point de vue, nous referions la même chose. »
Sans perdre de temps, le 27 juillet 1987, 3Com et Bridge Communications
(Bridge) annoncèrent une fusion évaluée à
193 millions de dollars. Lorsque la fusion fut finalisée le 29
septembre, sa valeur s'établissait à 151 millions de dollars,
un montant nettement inférieur en raison de la baisse du cours
de l'action 3Com. Néanmoins, pour la période de quatre mois
close le 30 septembre 1987, le chiffre d'affaires s'élevait à
42,3 millions de dollars pour 3Com et à 25,8 millions pour Bridge
; après éliminations comptables, le chiffre d'affaires combiné
atteignait 67,9 millions de dollars pour un bénéfice net
de 4,1 millions. Les marchés financiers valorisaient la «
nouvelle » 3Com à un peu plus de deux fois son chiffre d'affaires,
bien loin des multiples de valorisation propres au capital-risque observés
quelques années plus tôt.
Un rapport de Datapro sur Bridge Communications (Bridge), daté
du mois précédent (juin 1987), illustrait l'investissement
considérable nécessaire pour être présent sur
le marché des réseaux locaux (LAN) généralistes
à travers une longue liste de produits ; à l'inverse, une
liste équivalente des produits de 3Com aurait à peine rempli
une seule page. Il convient de noter que Bridge avait lancé quatre
modèles de ponts (bridges) opérant au niveau de la couche
liaison de données (Data Link), aussi bien pour des liaisons locales
qu'à distance. La fusion de ces deux entreprises avait manifestement
donné naissance à un acteur majeur des communications, bénéficiant
d'une présence précoce sur le marché de l'interconnexion
de réseaux (internetworking).
Krause, qui conservait la responsabilité globale de la direction
en tant que PDG de 3Com, semblait avoir trouvé son successeur lorsque
Carrico fut nommé président et directeur général
délégué (COO) de l'entité issue de la fusion.
Sur le plan personnel, Krause pouvait aisément envisager de quitter
prochainement 3Com, comme il l'avait imaginé. Estrin devint l'un
des six directeurs généraux placés sous l'autorité
de Carrico.
Metcalfe prit le titre de directeur général de la division
des systèmes distribués (Distributed Systems Division) —
un euphémisme pour désigner l'informatique de groupe de
travail. Comment faire en sorte que les communications deviennent le cœur
de métier de l'entreprise tout en continuant à investir
dans l'informatique de groupe — conformément à la vision
du fondateur, celle de Metcalfe Krause se souvient : Nous avons traversé
une période d'incertitude : devions-nous être une entreprise
d'informatique ou une entreprise de communication ? J'ai misé sur
la mauvaise idée, mais sur le bon homme — les deux ne faisant
qu'un. Carrico avait la bonne idée : devenir une entreprise de
communication. Metcalfe, lui, voulait rester dans l'informatique et poursuivre
le projet 3Station. Il pensait que nous étions sur la bonne voie.
J'ai donc parié sur la stratégie de Metcalfe — ce qui
était une erreur —, mais Metcalfe était l'homme de
la situation ; car il s'est avéré que Carrico a compris
— tout à son honneur — qu'il était avant tout
un entrepreneur et qu'il valait mieux qu'il parte pour créer une
autre société.
Carrico évoque le défi que représentait la fusion
des deux entreprises : La grande surprise a été de constater
que le choc des cultures était bien plus violent que je ne l'avais
imaginé. Je savais pertinemment qu'il existait des différences
culturelles. Je savais dans quoi je m'engageais, mais l'épreuve
a été très rude. C'était difficile aussi parce
que Judy et moi avions pris l'habitude de diriger une entreprise de manière
plus directe ; chez Bridge, j'étais très impliqué
dans les activités quotidiennes, alors que du jour au lendemain,
je me suis retrouvé à diriger par l'intermédiaire
de six directeurs généraux. C'était beaucoup moins
plaisant. Judy, en revanche, a vécu la situation inverse : elle
était numéro deux chez Bridge, alors qu'elle n'était
plus qu'une directrice générale parmi d'autres chez 3Com.
Ainsi, en mai 1988, Carrico et Estrin démissionnèrent pour
se reposer quelque temps, puis pour étudier un nouveau marché
porteur où lancer une autre start-up. Krause, de son côté,
reprit le poste de président et, avec lui, la responsabilité
lourde et épuisante de trancher la question, toujours en suspens,
de l'orientation stratégique de l'entreprise. Il se souvient :
Bill est donc parti. Nous ne l'avons pas remplacé. J'ai repris
la présidence occupée par Bill et nous avons structuré
l'entreprise en divisions : Eric [Benhamou] a pris la tête de la
division logiciels, tandis que Bob dirigeait celle des systèmes
distribués. C'est moi qui avais choisi Bob, Bill ayant décidé
de se retirer. Nous étions donc prêts à mettre en
œuvre notre stratégie d'informatique de groupe de travail.
Les excellents résultats financiers de 3Com se sont poursuivis
: le chiffre d'affaires de l'exercice clos en mai 1988 a atteint 252 millions
de dollars (contre 156 millions l'année précédente,
soit une hausse de 62 %), et le bénéfice net s'est élevé
à 22,5 millions de dollars (contre 16,2 millions, soit une progression
de 39 %).
Tout n'a pas été pour autant un long fleuve tranquille.
Les défis liés à la fusion de deux forces de vente
distinctes et les résultats décevants du système
d'exploitation réseau LAN Manager ont contraint Krause à
reconsidérer les choix effectués. Il analyse la situation
ainsi : Ce que j'avais sous-estimé — ou plutôt ce
que je n'avais pas perçu — c'était la volonté
des clients d'utiliser des produits conformes aux standards de l'industrie.
Ce fut la première erreur. La seconde a été de sous-estimer
les capacités de notre propre entreprise. J'en ai conclu que j'avais
commis une grave erreur stratégique en tentant de faire de 3Com
une entreprise d'informatique de groupe de travail ; nous n'avions tout
simplement pas les moyens de rivaliser avec des acteurs comme IBM, Compaq,
Dell, AST et tous les autres. Nous n'avions pas l'envergure nécessaire.
3Com occupait toutefois une place importante sur le marché de l'interconnexion
de réseaux, avec une part de 19 % du parc installé de ponts
et de routeurs, grâce en grande partie aux produits hérités
de Bridge Communication.
Toutefois, l'indécision quant à la stratégie de l'entreprise
— et plus précisément le refus de se concentrer sur
les communications informatiques — n'était pas de bon augure
pour son avenir dans le domaine de l'interconnexion de réseaux.
14.17 Ungermann-Bass
Certains ingénieurs et cadres d'entreprises établies avaient
bien compris que le routage IP représentait un marché nouveau
et potentiellement important. Le cas d'Ungermann-Bass (UB) est exemplaire
à cet égard : l'initiative de John Davidson et de ses collaborateurs
a abouti à la mise au point précoce d'un routeur, mais le
projet a été abandonné lors du processus de planification
de l'entreprise. L'exemple d'UB reflète sans aucun doute les efforts
déployés par la société pour réduire
ses dépenses de développement et de commercialisation de
produits, compte tenu de l'exercice financier difficile que la direction
anticipait : en 1986, le bénéfice net d'UB s'élevait
à seulement 18 000 dollars pour un chiffre d'affaires de 110,9
millions de dollars. Néanmoins, un choix stratégique a joué
un rôle majeur dans la participation d'UB au marché de l'interconnexion
de réseaux (*internetworking*).
Davidson raconte : En 1986, il est apparu que nous pouvions transformer
notre produit de pontage (*bridge*) et le logiciel associés —
basés sur l'architecture 68K — en un routeur. J'ai donc chargé
mon équipe de créer un routeur IP en 1986, et pas seulement
pour faire de la figuration. Je me suis dit : « Nous allons décrocher
des contrats grâce à ce routeur, puis nous le présenterons
lors de l'une de ces réunions de planification interminables et
je dirai : "Au fait, c'est déjà fait." »
Nous avons effectivement trouvé un client — via notre bureau
de vente de Philadelphie et notre équipe de support technique —
prêt à déployer six boîtiers (issus de la production
standard) aux extrémités de trois liaisons T1 distinctes
pour interconnecter ses six réseaux, en utilisant ces boîtiers
pour le routage IP. Nous avons développé un logiciel de
gestion spécifique sur PC, répondu à toutes les demandes
du client et remporté le contrat. Nous avons supplanté Proteon
et Cisco ; le client nous a dit : « Nous aimons ce routeur. Nous
allons travailler avec vous. Le courant passe bien, vos outils de gestion
nous plaisent, et vous proposez tout le reste en prime. C'est génial.
» J’ai présenté ce produit et les résultats
obtenus lors d’une réunion de planification en 1986 ; c’est
peut-être révélateur des problèmes que nous
rencontrions à l’époque, mais le projet a été
rejeté d’emblée au motif qu’il ne correspondait
pas aux attentes des clients. « Les clients veulent des ponts [bridges],
pas des routeurs », nous a-t-on dit, avant de nous demander de cesser
tout travail à ce sujet.
Une décision plus importante, nécessitant une intervention
de la direction et lourde de conséquences, concernait l’avenir
de la division INI et les relations financières avec General Electric.
Ce qui compliquait encore la situation, c’est que la division INI
était une initiative de Ralph Ungermann, le PDG lui-même.
Ungermann se souvient des critiques suscitées par la stratégie
de l’entreprise et laisse transparaître une amertume compréhensible
quant à l’échec du projet MAP-GE :
En réalité, c’était une stratégie
très simple. Bien qu’elle ait été vivement critiquée,
toutes les entreprises n’appartenant pas au secteur informatique
ont fini par l’adopter à leur tour. Elle a donc été
très critiquée, mais largement acceptée. L’idée
était la suivante : si vous achetez un système à
IBM, ce sera du Token Ring ; si vous l’achetez à DEC, ce sera
de l’Ethernet ; si vous achetez un système aux deux, ce sera
de l’Ethernet et du Token Ring. D’où l’opportunité
commerciale, le créneau. Pour servir ce créneau, il faut
une offre de produits étendue ; on ne peut pas être présent
sur le marché sans une gamme de produits complète. Tout
le monde disait : « Ungermann-Bass s’éparpille, ils
font trop de choses à la fois. »
Pourtant, aujourd’hui, Bridge propose du Token Ring, du haut débit
(broadband) et de l’Ethernet ; en fait, la maîtrise de ces
technologies n’est pas si difficile. Enfin, ce n’est pas tout
à fait vrai. L’investissement dans le Token Ring a été
colossal, tout comme celui dans la technologie haut débit, mais
ces projets sont réalisables. Ce sont des prouesses d’ingénierie
qu’une équipe technique compétente est tout à
fait capable d’accomplir. Ce qui a mis Ungermann-Bass en difficulté,
c’est que nous avions investi tous nos fonds et toutes nos ressources
dans cette division dédiée aux réseaux d’usine
; or, du jour au lendemain, il a été décrété
que la technologie que nous proposions — alors que nous détenions
70 % du marché — allait être rendue obsolète
par une nouvelle norme. C’était peut-être de notre faute
pour ne pas avoir davantage promu cette norme, mais nous ne l’avons
pas fait, la situation a évolué ainsi, et nous nous sommes
retrouvés soudainement avec une division obsolète qui mobilisait
une part considérable de nos ressources ; il a donc fallu changer
de cap. Nous avons dû fermer cette activité, la réintégrer
au sein de l’organisation, et modifier l’orientation de carrière
de nombreuses personnes, entre autres changements.
Ce fut un bouleversement majeur pour l'entreprise, mais nous prenons des
risques et nous en avons raté un. Et alors ? On continue d'avancer.
Nous avons parié sur le haut débit et cela a fonctionné.
Nous avons parié sur notre capacité à fournir une
solution Token Ring compatible IBM, ce que nous faisons ; en revanche,
nous avons misé sur MAP et nous avons échoué. Nous
avons donc réussi trois paris sur quatre ; cela fait mal, certes,
mais qu'importe ? Nous poursuivons notre route. Nous sommes la seule entreprise
capable, aujourd'hui, de vous offrir une connectivité étendue
entre les systèmes IBM et DEC, le tout fondé sur des normes
ouvertes ; or, tout le monde reconnaît désormais qu'il s'agit
de la seule stratégie gagnante pour un fournisseur indépendant
de réseaux locaux (LAN). C'est donc la stratégie que tout
le monde a adoptée.
La nécessité de limiter les pertes et de mettre un terme
à l'hémorragie financière douloureuse a imposé
une restructuration des relations avec GE. Après de longues négociations,
UB a annoncé en octobre 1987 que GE échangerait sa participation
de 36 % dans INI contre une participation de 3,6 % dans UB, assortie d'une
option d'achat — valable quatre ans — pour 3,6 % supplémentaires
du capital d'UB. INI fut rapidement intégrée à la
structure existante, marquant ainsi la fin des dépenses massives
liées à la technologie MAP.
Bien que l'année 1987 s'annonçât prometteuse —
et bien meilleure que ce que laissait présager 1986 —, la
direction ne pouvait en aucun cas anticiper le krach boursier d'octobre
1987. Alors que le cours de l'action chutait, passant de près de
12 dollars à un peu plus de 7 dollars, les investisseurs en ont
conclu que l'entreprise peinait à préserver son indépendance.
Toujours à l'affût d'opportunités, Digital Communications
Associates (DCA) a approché le conseil d'administration en novembre
pour proposer une fusion des deux sociétés. L'offre de DCA
s'élevait à 9,75 dollars par action, soit un montant total
de 175,5 millions de dollars. Face au manque d'intérêt du
conseil d'administration d'UB, DCA a menacé de lancer une offre
publique d'achat (OPA) hostile pour prendre le contrôle de l'entreprise.
UB a réagi avec fermeté, déclarant que l'opération
n'était pas « dans l'intérêt supérieur
de l'entreprise, de ses actionnaires, de ses fournisseurs et de ses clients
». Le 16 novembre, DCA a annoncé l'abandon de son offre publique
d'achat hostile, tout en précisant qu'elle conserverait le million
d'actions environ qu'elle détenait. À la suite de cette
nouvelle, le cours de l'action UB a chuté de 0,75 dollar pour clôturer
à 7,50 dollars.
Bien qu'UB ait fait échec à la tentative de fusion de DCA,
l'épisode avait ébranlé Ungermann. Charlie Bass livre
son analyse :
Nous venions d'être mis en vente ; Ralph a mandaté Goldman
Sachs en leur disant : « Trouvez la meilleure offre. Voyez ce qui
est possible. » Il a alors commencé à discuter avec
tout le monde. Il a parlé à Intel, à HP, et puis...
il y a eu cette offre, qui s'est avérée être la meilleure.
Cela dit, je soutiens qu'il n'était pas nécessaire de conclure
un accord. Je veux dire, le fait d'être « sur le marché
» relève en partie de l'état d'esprit, et je pense
que l'entreprise n'avait pas besoin d'être vendue. Elle n'était
pas en difficulté ; elle était simplement harcelée.
Ralph était fatigué. Il subissait les foudres de Wall Street,
et cela lui déplaisait.
En décembre 1987, des pourparlers sérieux ont été
engagés avec Tandem Computers. Pour Tandem, cette décision
représentait un pari audacieux, tandis que pour UB, la fusion s'apparentait
à la recherche d'un havre de sécurité. Ungermann
explique plus tard les raisons de cette fusion et donne son avis sur le
rapprochement entre 3Com et Bridge : Nous avions face à nous
un nouveau venu et deux géants ; nous avons toujours su que DEC
et IBM étaient nos concurrents, et nous en avons désormais
la certitude. Je suis convaincu à 100 % que, d'ici deux ans, la
division Bridge n'existera plus en tant que concurrent sérieux
face à nous. Ils sont en train de choisir une orientation stratégique
— je sais d'ailleurs quelle sera cette décision — et
ils vont se concentrer sur le domaine où ils réussissent
et où le marché est porteur. On le constate à travers
les départs de collaborateurs, et nous voyons déjà
une différence considérable dans leur compétitivité
sur le terrain. Ils perdent le cap et se dispersent sur notre marché,
ce qui est une excellente chose pour nous. Parallèlement, IBM voyait
ses capacités se renforcer de jour en jour ; nous nous sommes donc
dit : « Il vaut mieux intégrer une entreprise de plus grande
envergure, car les décideurs en haut lieu se disent : "C’est
une décision stratégique, nous n’avons que trois fournisseurs
stratégiques... au fait, c’est qui, Ungermann ?" »
Nous avons donc conclu qu’il nous fallait rejoindre une structure
pesant plusieurs milliards de dollars, tout en choisissant un partenaire
qui partageait notre vision. Tandem s’est avéré être
un excellent partenaire.
Le 22 février 1988, Tandem a annoncé son intention d’acquérir
UB pour 260 millions de dollars, soit 85,5 millions de plus que l’offre
de DCA. Chaque actionnaire d’UB devait recevoir 12,50 dollars en
numéraire, tandis que les détenteurs d’obligations
subordonnées convertibles devaient percevoir 833,34 dollars pour
chaque tranche de 1 000 dollars de valeur nominale.
Davidson partageait l'avis de Bass. Il explique que cette décision
reposait sur une certaine logique :
« Les grands clients s'inquiétaient certainement de la stabilité
financière de l'entreprise alors que nous nous apprêtions
à soumissionner pour des contrats se chiffrant en dizaines de millions
de dollars ; ils posaient des questions. Certains estimaient que nous
allions trop vite. D'autres pouvaient arguer que l'entreprise allait rencontrer
d'autres problèmes si elle n'atteignait pas une certaine stabilité
financière. Je ne pense pas être le mieux placé pour
parler de ce genre de choses. En fait, lorsque la proposition de fusion
a été présentée, j'ai voté contre :
je pensais que nous pouvions rester indépendants, que nous continuions
à gagner de l'argent et que nous étions capables de créer
d'excellents nouveaux produits, à condition de nous en donner les
moyens. Il a donc fallu me convaincre avant que je ne vote pour. »
Comme prévu, le 18 mars, Tandem Computers a annoncé la réussite
de son offre publique d'achat, 95 % des actions en circulation ayant été
apportées à l'offre. L'acquisition a été officiellement
finalisée le 30 juin 1988. Jim Jordan, qui ne travaillait plus
pour l'entreprise mais connaissait bien le marché, explique :
« Je ne sais pas ce qu'il en est du prix, ni s'ils ont payé
trop cher ou autre, mais sur le plan stratégique, s'ils parviennent
à intégrer et à gérer cette acquisition, cela
semble tout à fait judicieux pour Tandem. Leur principal concurrent
est sans doute DEC ; or, DEC est davantage une entreprise spécialisée
dans les réseaux que n'importe quel autre acteur actuel du marché.
C'est le plus grand concurrent d'Ungermann-Bass. »
En juillet 1988, Ungermann, désormais vice-président et
administrateur de Tandem, livre cette réflexion :
« Je crois qu'il est impossible de survivre sans être un fournisseur
stratégique, et c'est précisément ce que Tandem est
devenu. » Cela ne représente « que » 1,2 ou 1,3
milliard de dollars cette année ; toutefois, ils sont un fournisseur
stratégique pour un grand nombre de grandes entreprises. Cette
position a déjà eu un impact considérable sur nos
activités, en nous ouvrant des portes auprès d'entreprises
avec lesquelles nous n'aurions jamais envisagé de travailler en
tant que fournisseur stratégique de solutions de communication.
Nous nous retrouvons ainsi de plus en plus souvent dans des situations
où IBM et Tandem assurent le volet informatique, tandis que nous
gérons le réseau, AT&T se chargeant du réseau
longue distance. Je considère cette évolution comme nécessaire
: les technologies de l'information sont devenues si critiques qu'il est
impossible de rester en activité sans les maîtriser ; par
conséquent, toutes les entreprises vont s'y intéresser de
près. Notre stratégie consiste à cibler les leaders
au sein de ces entreprises pour veiller à ce qu'ils mettent en
œuvre ces solutions correctement, entraînant ainsi les autres
dans leur sillage. Je vous garantis que personne ne choisira une petite
entreprise comme fournisseur stratégique de communications. Sommes-nous
assez grands ? Deux milliards... Certes, nous devons croître rapidement,
mais Tandem jouit d'une réputation et d'une capacité reconnues
pour livrer des systèmes en ligne complexes et stratégiques
; c'est ce qui nous a permis de soumissionner et de remporter des contrats
qui nous auraient été inaccessibles autrement.
L'histoire de UB en tant qu'entreprise de réseaux indépendante
démontre comment une seule erreur d'investissement stratégique
peut sonner le glas de l'indépendance.
14.18 Proteon
En 1981, Proteon figurait parmi les jeunes entreprises contribuant à
la phase d'émergence des réseaux informatiques (voir chapitre
8.4, « Proteon »).
En juin 1981, Proteon a lancé son premier produit : le ProNET-10,
un réseau local (LAN) à 10 mégabits utilisant la
technique du passage de jeton (*token passing*). La plupart des experts
s'attendant à ce qu'IBM lance également des réseaux
à passage de jeton, l'incertitude du marché entourant cette
technologie — tant qu'IBM n'avait pas dévoilé ses propres
produits — a rendu la situation très difficile pour Proteon.
Finalement, le 15 octobre 1985, IBM a annoncé un réseau
local à passage de jeton fonctionnant à 4 Mbit/s, et non
l'une des technologies concurrentes, comme Ethernet. Toutefois, durant
cette période intermédiaire, les entreprises promouvant
Ethernet avaient acquis un avantage concurrentiel et atteint une taille
critique. Il est essentiel de comprendre cette dynamique pour saisir pourquoi
et comment Proteon a pénétré le marché de
l'interconnexion de réseaux (*internetworking*) en 1985.
Un autre élément clé de cette histoire est la relation
étroite que Proteon entretenait avec le Laboratoire d'informatique
(LCS) du MIT. Proteon a développé le ProNET-10 dans le cadre
d'un contrat avec le LCS, financé par la DARPA. La DARPA cherchait
à déterminer si les performances déterministes du
réseau à anneau à jeton (*token ring*) étaient
supérieures à celles du réseau Ethernet, de nature
stochastique. Parallèlement, DEC avait fait don d'un grand nombre
d'ordinateurs VAX au LCS afin qu'ils soient interconnectés en réseau.
Le MIT a choisi d'utiliser les réseaux locaux à anneau à
jeton de Proteon comme dorsales (*backbones*). Malheureusement pour Proteon,
DEC a décidé de commercialiser des réseaux Ethernet,
et non des réseaux à passage de jeton, auprès de
ses clients professionnels. Cette même année, Mike Dertouzos,
directeur du LCS et ami de Howard Salwen (fondateur de Proteon), a mis
ce dernier en contact avec Noel Chiappa, chercheur au LCS. Chiappa allait
jouer un rôle majeur dans l'histoire des passerelles et routeurs
multiprotocoles. Les liens entre Proteon et le LCS se sont encore renforcés
cette année-là lorsque le professeur David Clark —
figure emblématique du LCS et du protocole TCP/IP — a rejoint
le conseil d'administration de Proteon, sans doute avec l'aval de Dertouzos.
___________________________________________________
Pour reprendre le fil de l'histoire en 1983 : c'était une période
où Proteon peinait à générer, par sa propre
activité, les liquidités dont elle avait besoin. Bien qu'il
fût envisageable de lever des fonds auprès de sociétés
de capital-risque, Salwen refusait de céder le contrôle de
la gestion à des investisseurs qu'il soupçonnait de vouloir
revendre l'entreprise rapidement — privilégiant un profit
immédiat plutôt que la construction d'une « véritable
» société. Cette position changea lorsqu'il rencontra
Jon Bayless, associé de la société de capital-risque
Sevin Rosen Bayless Borovoy. Bayless avait commencé à solliciter
l'entreprise dès le début de l'année 1983. Au départ,
Salwen avait poliment décliné ses avances ; mais un projet
lancé en août finit par menacer la survie même de l'entreprise.
Salwen se souvient : « Les gens s'intéressaient à
notre technologie, mais ne savaient pas comment l'exploiter. Nous maîtrisions
le Multibus, l'Unibus et le Q-bus, et c'était tout, mais le concept
de réseau en anneau à jeton (*token ring*) leur plaisait.
Un certain Larry Corey, de chez National Advanced Systems, a insisté
pour que nous développions une carte pour PC, et ce, sans attendre.
Je n'avais pas d'argent ; je veux dire, je manquais cruellement de fonds,
j'étais étranglé financièrement. Il faut bien
comprendre la situation : pourtant, nous nous sommes engagés auprès
de lui à réaliser cette carte pour PC, ce qui a donné
naissance au modèle P-1300. Nous avons commencé en août
et livré le produit en novembre. »
C'est alors qu'intervint un heureux hasard : Novell, leader des systèmes
d'exploitation pour réseaux locaux (LAN), contacta Proteon. Salwen
se souvient :
Ils voulaient que leur logiciel fonctionne sur toutes les plateformes
existantes ; lorsqu'ils ont essayé notre carte d'adaptation pour
PC — ce qu'ils ont pu faire à la mi-novembre 1983 —,
ils ont été très impressionnés par sa rapidité.
Ils n'avaient jamais rien vu de tel. C'était d'une vélocité
incroyable. Ils nous ont donc offert une partie de leur stand lors du
salon Comdex de novembre 1983. Ray Noorda, le président de Novell,
nous a énormément aidés en attirant du monde vers
notre stand. Je me souviens de John Doerr, de la prestigieuse société
de capital-risque Kleiner Perkins Caufield & Byers, en train de discuter
avec moi, tandis que Ray Noorda — inlassablement, le bras autour
de l'épaule de son interlocuteur — lançait : «
Je tiens à vous montrer quelque chose de vraiment exceptionnel.
» Doerr observait la scène et appréciait réellement
ce que nous accomplissions.
En décembre 1983, face au stress constant de devoir jongler avec
une trésorerie insuffisante pour payer les salaires et les fournisseurs
— sans jamais disposer d'assez de fonds pour saisir les opportunités
de marché qui commençaient à se présenter
—, Salwen a fini par accepter l'inévitable. Il a accepté
les conditions proposées et a levé 2,4 millions de dollars
via une émission d'actions privilégiées convertibles
de série A. Ce faisant, il a cédé la direction aux
investisseurs et a accepté d'augmenter le taux de consommation
de trésorerie (*burn rate*) en recrutant une équipe de direction.
(Le groupe d'investisseurs était mené par deux des sociétés
les plus prisées du secteur : Sevin Rosen Bayless Borovoy et Kleiner
Perkins Caufield & Byers.) Par la suite, Salwen s'est consacré
à l'ingénierie, aux travaux de normalisation des réseaux
locaux (LAN) et à ses responsabilités au sein du conseil
d'administration.
La recherche d'un nouveau président et d'un vice-président
chargé des finances a été lancée immédiatement,
et un président par intérim a été nommé.
Bien que les investisseurs aient foi dans la technologie Token Ring, ils
avaient besoin d'une stratégie en attendant qu'IBM dévoile
ses intentions. L'élément central de cette stratégie
consistait à s'entendre sur un plan de développement de
produits. Le plan de Proteon nécessitait, bien entendu, d'estimer
au mieux le moment où IBM révélerait sa stratégie
en matière de réseaux locaux. L'indicateur le plus précieux
pour cette décision était le rythme qu'IBM imposait au sein
de l'IEEE 802 pour finaliser la norme LAN Token Ring. Après de
longues discussions, l'hypothèse la plus probable retenue fut celle
d'une échéance fixée, au plus tôt, à
1985. Étant donné que le marché du Token Ring ne
devait pas décoller avant qu'IBM n'y apporte son soutien, soit
le marché allait continuer à piétiner jusqu'en 1986,
soit les clients adopteraient d'autres technologies : une perspective
peu réjouissante.
Trois stratégies de développement de produits ont alors
émergé : continuer à améliorer la gamme ProNET-10
tout en se préparant au choix probable du Token Ring par IBM ;
lancer un réseau local fédérateur (backbone) Token
Ring à haut débit, un produit essentiel pour leurs clients
universitaires et de campus ; et développer des produits rendant
plus efficace et performante l'interconnexion avec d'autres technologies
de réseaux locaux. En 1984, les annonces de produits de Proteon
ont principalement reflété des améliorations progressives
apportées au ProNET-10.
Cette même année, les relations personnelles entre Salwen
et Mike Dertouzos, directeur du LCS (Laboratory for Computer Science)
du MIT, ont porté des fruits inattendus. Au retour d'un congé
sabbatique, Noel Chiappa, chercheur au LCS, a fait part à Dertouzos
d'une idée de passerelle multiprotocole, conçue alors qu'il
rêvait sur des plages de sable chaud. Dertouzos a autorisé
Chiappa à commencer à coder ce qui allait devenir la «
passerelle MIT C » et l'a mis en contact avec Salwen, car la mission
du LCS ne prévoyait ni la fabrication ni, a fortiori, la commercialisation
de produits.81 Chiappa a rapidement travaillé pour les deux organisations.
Au MIT, avant la fin de l'année, la vision de Chiappa a abouti
à la création d'un logiciel de routage inter-réseaux
fonctionnant sur tous les systèmes DEC MicroVAX II, reliant les
réseaux Ethernet au réseau fédérateur Token
Ring.
En mars 1985, Proteon a lancé son deuxième produit, son
réseau local fédérateur : le ProNET-80, « le
premier réseau local disponible dans le commerce capable de fonctionner
à des débits allant jusqu'à 80 Mbit/s ».83
Grâce à ce produit, Proteon s'est démarqué
des autres concurrents potentiels sur le marché du Token Ring.
Enfin, le 15 octobre 1985, IBM a annoncé son réseau Token-Ring.84
Comme prévu, ce réseau était conforme aux normes
IEEE 802.5 pour les réseaux locaux. Ce qui a quelque peu surpris,
c'est sa vitesse maximale (ou débit) de 4 Mbit/s, compte tenu du
débit de 10 Mbit/s des réseaux locaux Ethernet et Token
Ring concurrents existants. IBM n'a pas non plus clairement expliqué
comment le réseau « IBM PC Network » (le produit Sytek),
annoncé précédemment, cohabiterait avec le réseau
Token Ring. Tout le monde supposait que le produit Sytek serait rapidement
abandonné, mais IBM refusait de dévoiler ses intentions.
Alors que d'autres fournisseurs ont mis des semaines à réagir,
Proteon a annoncé son ProNET-4 le jour même de l'annonce
d'IBM. Le ProNET-4 était proposé non seulement avec une
interface pour IBM PC, mais aussi avec des interfaces pour Q-bus, Multibus,
VMEbus et les micro-ordinateurs compatibles IBM. Quel que soit l'avis
de chacun sur l'annonce d'IBM, tous s'accordaient à dire qu'un
immense nuage sombre s'était dissipé et qu'il n'y avait
plus d'excuse justifiant l'absence de décollage du marché
des réseaux locaux à jeton. Et ce marché allait bel
et bien décoller !
Ce même jour, Proteon a pris une longueur d'avance sur le marché
émergent de l'interconnexion de réseaux grâce au lancement
de la passerelle LAN p4200.
Le p4200 permettait d'interconnecter son nouveau réseau ProNET-4,
ses réseaux ProNET-10 et -80, ainsi que des réseaux locaux
(LAN) Ethernet et des réseaux étendus (WAN) publics.85 Le
logiciel ProNET-Linkway destiné au p4200 reposait sur la vision
de Chiappa et sur le code source en langage C développé
au MIT. Le p4200 est considéré comme le premier routeur
multiprotocole commercialisé. (L'usage du terme « routeur
» ne s'est imposé que progressivement, pour finalement prévaloir
en 1987. Le p4200 a d'abord été désigné comme
une passerelle LAN, puis comme une passerelle de routage, et enfin comme
un routeur.) Proteon a par la suite étoffé sa gamme de produits
avec de nouveaux concentrateurs de câblage (Wire Centers) passifs
ProNET, compatibles avec divers types de supports de transmission, notamment
la paire torsadée blindée, le câble coaxial et la
fibre optique. Un schéma publié dans *DataPro* en septembre
1986 illustre l'offre de produits de Proteon. (Illustration 12.14 : Configurations
de réseaux locaux ProNET)
Illustration 14.18.1 : Configurations de réseaux locaux ProNET
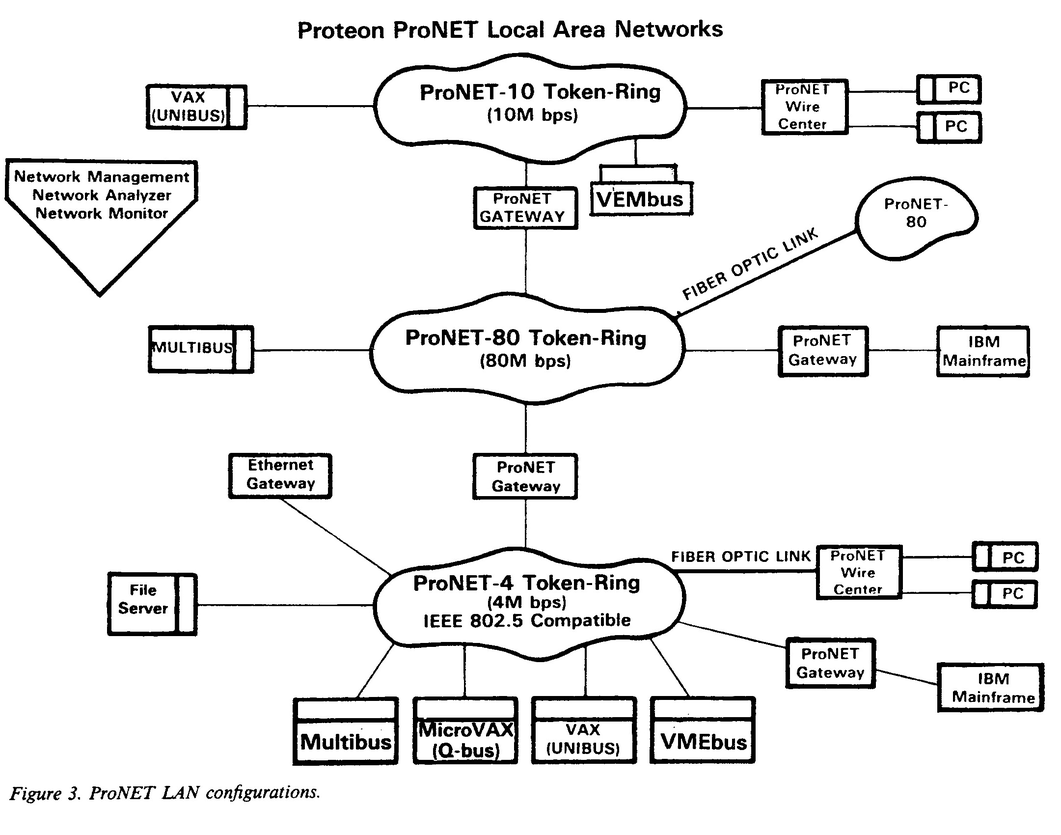
En décembre 1985, la recherche laborieuse d'un nouveau président
touchait à sa fin. Francis Sciricco, un jeune cadre de General
Electric à l'ascension rapide — alors à la tête
d'une division d'appareils électroménagers dans le Kentucky
— franchit le pas pour rejoindre cette entreprise technologique certes
prometteuse, mais en difficulté. L'urgence de nommer un président
l'avait emporté sur son manque d'expérience dans le secteur
technologique et, par conséquent, sur les réserves quant
à son jugement. Il dut affronter des défis redoutables :
instaurer une véritable discipline de direction au sein d'une entreprise
qui, bien que n'étant plus une start-up, continuait trop souvent
à agir comme telle, tout en devant affiner d'urgence les stratégies
de développement et de commercialisation pour les adapter à
des marchés et des technologies en pleine mutation. Le chaos régnant
au sommet de la hiérarchie n'avait guère eu le temps de
se résorber qu'un quatrième trimestre désastreux
précipitait un remaniement de l'équipe de direction, entraînant
notamment la démission de Sciricco début 1987.
L.J. Sevin, investisseur principal et membre du conseil d'administration,
assuma la tâche ingrate de président par intérim.
Personne ne savait mieux que lui que l'avenir de l'entreprise dépendait
de la rapidité de la recherche d'un successeur et, cette fois,
de la capacité à trouver un dirigeant technologique véritablement
qualifié. Quelques jours à peine après s'être
familiarisé avec le processus de décision opérationnelle,
Sevin — une figure très respectée — parvint à
la même conclusion que la direction : le marché des réseaux
était pour le moins tumultueux. C'était comme si la concurrence
s'était préparée en secret durant les années
précédant l'annonce d'IBM ; or, maintenant qu'IBM avait
dévoilé des produits que l'on pouvait qualifier, avec une
pointe de dédain, de peu impressionnants, les concurrents lançaient
une offensive massive pour gagner des parts de marché avant qu'IBM
n'ait le temps d'exercer sa puissance commerciale. Les clients, eux aussi,
semblaient plus enclins à poursuivre le déploiement de leurs
réseaux, ne craignant plus qu'IBM ne lance une technologie radicalement
supérieure ou ne fournisse la preuve irréfutable que les
réseaux locaux (LAN) n'étaient qu'une vaste supercherie.
Les entreprises spécialisées dans l'Ethernet — fortes
de l'avantage décisif d'avoir de multiples fournisseurs de puces
et de bilans financiers solides grâce à des introductions
en bourse récentes (Ungermann-Bass, 3Com, Bridge Communications)
ou à des fusions avec des concurrents plus importants (fusion de
3Com et Bridge Communications, rachat d'UB par Tandem Computers, intégration
d'Interlan chez Micom ou de Fox Associates chez Digital Communications
Associates) — étaient les plus agressives, menaçant
l'équilibre du marché par des baisses de prix. Non, le poste
de dirigeant par intérim était un rôle dont L.J. souhaitait
se défaire au plus vite.
Pour rester compétitive, l'entreprise devait améliorer ses
produits et en lancer de nouveaux. En février 1987, Proteon a annoncé
l'interface de passerelle p4210. Spécifiquement conçue pour
fonctionner avec le p4200, la p4210 permettait à ses divers réseaux
Token Ring — ainsi qu'à ceux d'IBM et de concurrents tels
que 3Com et Ungermann-Bass (autrement dit, tout produit conforme à
la norme 802.5) — de communiquer avec des réseaux Ethernet
et d'y acheminer des données.
En mars 1987, Proteon a annoncé une série d'améliorations
pour son réseau Pro-NET-4 afin de le rendre compatible avec plusieurs
solutions d'IBM : le PC LAN Program, l'Advanced Program-to-Program Communications
(APPC) pour PC, le Network Basic I/O System (NetBIOS) et le 3270 Emulation
Program (version 3). Puis, en juillet, l'entreprise a annoncé de
nouvelles améliorations rendues nécessaires par la concurrence
d'IBM, cette fois pour ses réseaux ProNET-10. Pour s'aligner sur
les baisses de prix des concurrents proposant des solutions Ethernet,
Proteon a également annoncé une réduction de 30 %
du prix de ses cartes réseau ProNET-10. La concurrence et la baisse
des prix de vente pesaient sur le chiffre d'affaires et les marges, tandis
que l'augmentation des coûts d'exploitation grevait les bénéfices.
Pour Sevin, il était évident qu'il fallait davantage de
liquidités, tant pour préserver le bilan que pour attirer
un candidat au poste de président. Lors de la réunion du
conseil d'administration en août, Sevin a indiqué que les
recherches n'avaient permis de trouver aucun candidat qualifié
et que la stratégie de distribution de l'entreprise devait intégrer
un nombre bien plus important de revendeurs à valeur ajoutée
(VAR). Lors de la réunion d'octobre, le conseil s'est principalement
penché sur le financement, qui n'avait pas encore été
finalisé. Après une longue discussion sur la tarification,
il a semblé juste de fixer le prix de ce tour de table à
un niveau inférieur de 30 % à celui du précédent
— une décote bien moins sévère toutefois que
celle exigée par certains nouveaux investisseurs. Proteon avait
manifestement perdu de son lustre d'antan et était désormais
perçue davantage comme une entreprise en phase de redressement.
En novembre survint la bonne nouvelle (l'« événement
déclencheur de financement ») que le conseil d'administration
et les investisseurs en place attendaient : Patrick Courtin était
nommé président-directeur général et membre
du conseil. Il possédait l'expertise technologique recherchée
de longue date, notamment grâce à dix années d'expérience
chez DEC. Bien que son arrivée ait eu peu d'incidence sur les résultats
financiers de 1987, il a facilité la conclusion d'un financement
de 2,4 millions de dollars, portant le total des investissements en capital-risque
à 17,4 millions de dollars. En décembre, il a annoncé
les prévisions pour 1988 : un chiffre d'affaires de 37 millions
de dollars et un bénéfice net de 1,2 million de dollars
; ces projections ont contribué à la clôture du tour
de table en actions privilégiées de catégorie D.
Un mois plus tard, les résultats de 1987 étaient dévoilés
: un chiffre d'affaires de 22,3 millions de dollars (en hausse de 15 %
par rapport à 1986) et une perte de 5,7 millions de dollars (soit
un tiers de l'investissement total des investisseurs en capital-risque).
On espérait que les mesures et décisions prises en fin d'année
favoriseraient une année 1988 fructueuse.
Lors du salon Interface en mars 1988, Proteon a présenté
sa passerelle p4200 de deuxième génération. Plus
rapide et plus fiable, le nouveau p4200 prenait en charge les protocoles
TCP/IP, DECnet et XNS ; il ne s'agissait plus seulement d'interfaces matérielles,
mais aussi de protocoles de communication. Dans une interview accordée
en mai, Courtin a indiqué que les ventes pour 1988 étaient
excellentes, soutenues par le p4200 récemment annoncé. En
fait, les ventes de passerelles et de produits haut débit (tels
que le ProNET-80) représentaient 40 % du chiffre d’affaires
de Proteon.
Lors de la réunion du conseil d’administration en juin, Courtin
a indiqué que le chiffre d’affaires de 1988 pourrait atteindre
40 millions de dollars, pour ensuite bondir à 75 millions de dollars
en 1989. La répartition des ventes prévue pour 1989 s’établissait
comme suit : 50 millions de dollars pour les cartes réseau (adaptateurs),
20 millions pour les routeurs (ou passerelles) et 5 millions pour les
produits haut débit.
En novembre 1988, Proteon a lancé un nouveau routeur destiné
aux réseaux de plus petite taille ; celui-ci ne disposait pas de
connexion T-1, mais de liaisons plus lentes à 64 kbit/s. Répondant
à la demande du marché et aux besoins de son partenaire
privilégié, Novell, le modèle p4100 s’appuyait
sur une dorsale TCP/IP connectée à IPX(N), l’interface
et le protocole de communication de Novell.
L’année 1988 fut couronnée de succès pour Proteon
: le chiffre d’affaires a atteint 40,6 millions de dollars (en hausse
de 82 %) et le résultat d’exploitation s’est élevé
à 1,1 million de dollars. La trésorerie disponible totalisait
1,6 million de dollars. Proteon occupait la deuxième place du marché
des cartes réseau Token Ring, juste derrière IBM, et s’imposait
comme un acteur clé du marché en pleine expansion de l’interconnexion
de réseaux. Si l’on considère le redressement de Proteon,
on pouvait alors dire : « Jusqu’ici, tout va bien. »
14.19 Concord Communications, Inc.
En août 1986, les dirigeants et les investisseurs de Concord Data
Systems (CDS) se sont résolus à prendre une décision
douloureuse — mais qui constituait la seule option pour sauver l'entreprise
— et ont signé une multitude de documents juridiques scindant
CDS en deux sociétés : l'une se concentrant sur les modems
commutés et l'autre sur la technologie MAP/token bus. Les bénéfices
générés par les modems commutés, dont la fortune
avait soudainement décliné, ne suffisaient plus à
financer les investissements constants exigés par l'activité
MAP/token bus. En somme, il semblait certain que continuer à financer
le MAP/token bus mènerait CDS à la faillite. La nouvelle
société, Concord Communications, Inc. (CCI), a hérité
de l'activité MAP/token bus, très gourmande en capitaux.
Parallèlement à cette réorganisation, CCI a bouclé
un financement de 9 millions de dollars — dont 7 millions d'argent
frais — sur la base d'une valorisation post-financement de 22 millions
de dollars. Les investisseurs ont choisi de faire abstraction de la stagnation
des revenus liés au MAP, préférant se focaliser sur
la promotion agressive de cette technologie par General Motors (GM) et
sur le succès du salon Autofact ’85, qui laissait entrevoir
un avenir prometteur pour le MAP et l'automatisation des usines. La prouesse
technologique née de l'ingéniosité américaine
apportait une réponse aux craintes de voir les usines se vider
de leur substance (le phénomène des « usines vides
») qui avaient marqué le début des années 1980,
et les investisseurs voulaient prendre part à cette dynamique.
La direction de CCI était désormais libre de bâtir
un récit captivant : une histoire débutant par l'innovation
pionnière du token bus, se poursuivant par son adoption comme technologie
de réseau local (LAN) par des géants de l'industrie tels
que GM, et aboutissant à sa sélection comme standard LAN
pour le protocole MAP/OSI. C'était une histoire qui n'était
plus ternie par la nécessité de justifier une présence
sur le marché peu exaltant des modems commutés.
En 1988, Ken Miller, le fondateur de CDS, évoquait le timing providentiel
de la réorganisation de 1986 :
CCI a obtenu les fonds au moment idéal, croyez-moi. C'est juste
après cela que le MAP a marqué le pas.
Le ralentissement des ventes de solutions MAP/token bus a rapidement mis
à l'épreuve l'optimisme de la nouvelle équipe de
direction de CCI.
Faisant preuve d'un instinct de survie dont la direction précédente
était dépourvue, Tony Helies, le nouveau PDG de CCI, a immédiatement
lancé un plan de réduction des coûts. Comme les coûts
d'une start-up sont principalement liés au personnel, Helies n'avait
guère d'autre choix que de réduire les effectifs. Au début
de l'année 1987, CCI ne comptait plus que 55 employés, soit
une réduction de personnel d'environ 30 % en six mois. Il s'agissait
désormais de ravir la place de leader du marché à
INI — la coentreprise formée par Ungermann-Bass et General
Electric, elle-même en pleine réorganisation. L'occasion
idéale consistait à organiser une présentation d'envergure
lors de l'Enterprise Networking Event (ENE), un événement
très médiatisé prévu pour juin 1988. Pour
y parvenir, il fallait maîtriser les protocoles de communication
MAP des couches Réseau et Transport, un défi qu'ils n'avaient
pas réussi à relever par le passé. En février
1988, Miller a exprimé son avis sur la difficulté de la
tâche en des termes sans équivoque : « C'est une sacrée
merde, ces protocoles. » Toutefois, ce retard présentait
un avantage : les normes de communication MAP étaient désormais
définitives ; ils n'auraient donc pas à programmer des logiciels
en fonction de spécifications changeantes.
CCI aurait difficilement pu espérer un meilleur succès lors
de l'ENE. Outre la tenue de son propre stand d'exposant, l'entreprise
a joué un rôle majeur sur trois des huit stands de sponsors
: ceux de General Motors, de Deere & Co. et de Process Industries.
Elle a notamment mis en avant sa passerelle « Broadband to Carrierband
» de la série 4200, qui permettait une connexion transparente
entre les réseaux *Broadband* (large bande) à 10 Mbit/s
et *Carrierband* à 5 Mbit/s (tous deux basés sur la norme
802.4 et le protocole *token bus*). La série 4200 a permis de prolonger
la durée de vie de la technologie CCI à 5 Mbit/s (plus lente)
tout en démontrant la maîtrise de l'entreprise tant pour
la technologie à 10 Mbit/s (plus rapide) que pour les logiciels
de communication OSI. Ce succès a rendu, d'une certaine manière,
supportable la pression que GM leur avait fait subir au cours de l'année
écoulée. Ils avaient reconquis leur statut de leader technologique
grâce à leur travail acharné, mais aussi grâce
à la disparition inattendue d'INI/UB. L'époque des dépenses
somptuaires d'INI avait pris fin avec sa réintégration au
sein d'UB — entamée en octobre 1987 pour endiguer une hémorragie
de liquidités — et fut encore davantage éclipsée
par le rachat imminent, puis effectif, d'UB par Tandem Computers en février,
quelques mois avant l'ENE. Tandem Computers a acquis UB pour 260 millions
de dollars, et la technologie MAP/*token bus* n'était plus guère
au centre des préoccupations. Miller se souvient, avec son franc-parler
habituel et lapidaire :
La bonne nouvelle, c'est qu'INI est en train de s'effondrer.
Pour l'équipe de direction, ravie de son retour de l'ENE, la perspective
d'atteindre les objectifs financiers ambitieux de l'année à
venir — un chiffre d'affaires de 10 millions de dollars assorti d'une
rentabilité — semblait bien plus réaliste qu'avant
l'événement. Leur nouvelle expertise des protocoles de communication
MAP générait également de nouvelles opportunités
commerciales, notamment auprès de DEC. Toutefois, à peine
les participants avaient-ils repris leur routine habituelle que les conversations,
lors des déjeuners et des réunions à huis clos, ont
commencé à porter sur une question cruciale : croyaient-ils
vraiment que le marché du MAP/*token bus* allait décoller
? Helies a réagi en constituant des groupes de travail chargés
d'explorer les meilleures options stratégiques pour assurer un
avenir fiable et prospère à l'entreprise. À l'automne
1988, une équipe s'est rendue sur la côte Ouest pour assister
à la conférence TCP/IP Interop. Ainsi, tout en s'engageant
à atteindre un objectif de chiffre d'affaires de 10 millions de
dollars et en affirmant croire au protocole MAP/token bus, ils avaient
conclu en interne que leur avenir résidait ailleurs, et non dans
le MAP/token bus.
14.20 DÉC, Excelan, Sytek et CMC
Société d'équipement numérique (DEC)
Si les grandes entreprises ont joué un rôle déterminant
dans les débuts de l’histoire des communications informatiques,
elles étaient loin d’être les seules entités,
ni les plus importantes. En 1965, l’économie des communications
informatiques était essentiellement contrôlée par
AT&T, IBM, la FCC et le corps politique. Une start-up entrepreneuriale
de l’époque était sans égal : Digital Equipment
Corporation (DEC). Kenneth Olsen et Harlan Anderson ont fondé DEC
en 1957, avec un capital-risque d'American Research & Development
calculé sur la base d'une valorisation post-monétaire de
100 000 $. DEC a lancé et dominé le marché des mini-ordinateurs
pendant de nombreuses années. En 1979, Robert Metcalfe, le père
d'Ethernet, a fait appel à Gordon Bell de DEC pour obtenir le soutien
de DEC afin de travailler avec Xerox et Intel pour faire pression pour
qu'Ethernet devienne une norme LAN. En 1986, année marquant l'émergence
de l'interréseautage, DEC était le principal fournisseur
de réseaux LAN, contrôlant 20 % du marché des adaptateurs
LAN et 35 % des livraisons d'adaptateurs Ethernet. Aucune entreprise n'était
plus incitée à innover en matière de produits pour
interconnecter les réseaux locaux que DEC et, en 1984, DEC a lancé
le premier pont Ethernet à succès, le LAN Bridge 100. Pour
fournir un pont distant, DEC s'est associé à Vitalink (voir
Vitalink), ce qui a donné naissance aux produits TransLAN.
En juillet 1985, DEC est entré sur le marché des passerelles
avec sa passerelle d'échange de documents externes fournissant
des services entre les environnements tout-en-un de DEC et les nœuds
DISOSS d'IBM. Enfin, DEC est entré sur le marché des routeurs
avec une série de produits (TransPath) en partenariat avec Vitalink.
Excelan
Lorsque la fusion annoncée entre Excelan et NET a échoué
le 28 juin 1987, d’autres sociétés intéressées
par Excelan ont probablement considéré Excelan comme une
société « en jeu ». Mais pas Kanwal Rekhi, qui
est devenu président immédiatement après l’échec
de la fusion. Il préférait se concentrer sur la création
d’une entreprise importante plutôt que de gagner de l’argent
grâce à « l’ingénierie financière
». Les résultats des revenus pour les deux années
se terminant en décembre 1987 et 1988 – 39 millions de dollars
et 66 millions de dollars – justifiaient certainement son évaluation
et son leadership.
Sytek
L'annonce du token ring par IBM le 15 octobre 1985 a changé le
destin de Sytek. Ce n'est qu'au deuxième trimestre de 1988 qu'elles
redevinrent rentables. La question restait toujours de savoir si l’entreprise
pouvait survivre en tant qu’entreprise indépendante ?
Société de machines de communication (CMC)
En juillet 1988, Rockwell International a acheté CMC pour un montant
estimé à 40 millions de dollars et l'a rebaptisé
Rockwell Network Systems.
14.21 Cisco Systems
Leonard Bosack et son épouse, Sandy Lerner, ont fondé Cisco
Systems pour des raisons très différentes de celles qui
motivaient Paul Severino et son équipe. Ils n’ont pas eu besoin
de passer des années à chercher l’idée maîtresse
— celle autour de laquelle bâtir une entreprise à forte
croissance destinée à entrer en bourse et capable de soutenir
une grande société prospère. Non, ils n’avaient
guère la vocation d’entrepreneurs ni le désir de réaliser
des profits liés à l’entrepreneuriat. En réalité,
ils étaient plutôt des universitaires heureux, prêts
à partager gratuitement le fruit de leur travail ou leurs connaissances,
et réticents à l’idée même d’appliquer
une marge bénéficiaire sur leurs coûts de production.
Ainsi, lorsque l’université de Stanford leur a signifié
qu’ils ne pouvaient ni fabriquer de produits dans ses locaux ni les
vendre à des entreprises commerciales, ils ont estimé n’avoir
guère d’autre choix que de quitter l’établissement.
Ils ont alors entamé une aventure dont la plupart des entrepreneurs
ne peuvent que rêver et que peu ont l’occasion de concrétiser
: bâtir une entreprise valant des centaines de milliards de dollars.
Bosack et Lerner se sont rencontrés en 1977 alors qu’ils utilisaient
les mini-ordinateurs de l’université de Stanford. Lerner était
étudiante de troisième cycle et Bosack correspondait parfaitement
au profil du « mordu d’informatique ». Ils sont tombés
amoureux, se sont mariés et ont pris des postes respectifs au sein
des services informatiques de l’école de commerce et du département
d’informatique. À ce titre, ils ont participé à
plusieurs initiatives de Stanford visant à créer un réseau
unifié sur le campus. L’université disposait de milliers
d’ordinateurs différents, et les utilisateurs souhaitaient
pouvoir partager des informations entre ces machines comme s’il ne
s’agissait que d’un seul système intégré.
Pour y parvenir, il fallait que les ordinateurs — malgré leurs
systèmes d’exploitation et protocoles de communication disparates
— puissent échanger facilement des informations. Après
plusieurs tentatives infructueuses, Bill Yeager, ingénieur à
la faculté de médecine, parvint à mettre au point
un routeur fonctionnel en juin 1980. Toutefois, ce dernier ne permettait
toujours pas la connexion au réseau Ethernet, élément
central du réseau de l’université de Stanford (SUN).
Frustrés par cette situation, Bosack, Lerner et d’autres ingénieurs
ont travaillé sans autorisation, en 1982, pour créer une
interface entre le routeur de Yeager et le réseau Ethernet, puis
pour installer le câble coaxial nécessaire à la connexion
des ordinateurs à travers tout le campus. Yeager se joignit à
leurs efforts, tout comme d'autres ingénieurs, et leur projet «
Skunk Works » connut rapidement le succès. Pour fabriquer
davantage de routeurs, Bosack et Lerner transformèrent leur salon
en atelier d'assemblage. Les routeurs étaient ensuite testés
sur le réseau SUN ainsi que sur les IMP connectés à
l'ARPANET. La nouvelle de l'existence de ces routeurs se propagea, tant
au sein de Stanford que vers d'autres centres de recherche et universités,
grâce aux systèmes de messagerie électronique rudimentaires
de l'époque. Submergés de commandes et cherchant un moyen
de répondre à la demande sans avoir à utiliser leur
salon et leurs cartes de crédit, ils s'adressèrent à
Stanford et à l'Office of Technology Licensing (OTL). Or, l'OTL
ne fut pas en mesure de proposer une solution rapide ; le processus aurait
pris des années. Frustrés par cette situation, ils quittèrent
Stanford pour fonder l'entreprise qui allait devenir Cisco Systems.
Le 10 décembre 1984, Bosack et Lerner constituèrent la société
Cisco Systems. Peu de choses changèrent, si ce n'est qu'ils pouvaient
désormais accepter des commandes provenant de n'importe quelle
organisation. À mesure que le volume des commandes augmentait,
le salon devenait de plus en plus encombré et le besoin de liquidités
se faisait plus pressant. En l'espace d'environ huit mois, jusqu'au 31
juillet 1985, le chiffre d'affaires atteignit 109 000 dollars. Le manque
de liquidités — et donc la nécessité de capitaux
d'investissement pour développer l'entreprise et le marché
— contraignit Bosack et Lerner à hypothéquer leur maison
au maximum et à emprunter autant que possible via leurs cartes
de crédit et auprès d'amis. Faute de fonds pour régler
leurs factures, Lerner accepta un emploi de jour consistant à gérer
les systèmes informatiques de recherche pour le laboratoire «
Computer Aided Systems » de Schlumberger.
Les contraintes financières eurent deux autres conséquences
sur les débuts de Cisco Systems. Premièrement, faute de
moyens pour investir dans une force de vente directe, l'entreprise dut
recourir à des représentants commerciaux indépendants,
rémunérés uniquement à la commission. Cela
limita les ventes aux clients ne nécessitant pas un support technique
important, tels que les universités, les laboratoires de recherche
et les organismes publics — en particulier les agences gouvernementales.
Ces premiers clients étaient également les plus faciles
à atteindre grâce aux relations entretenues à Stanford
et aux réseaux de messagerie électronique. La seconde conséquence
fut le recours massif à des ingénieurs à temps partiel
ou sous contrat pour développer des produits, principalement des
logiciels destinés à fonctionner sur un nombre restreint
de plates-formes matérielles génériques.
Le chiffre d'affaires des douze mois clos le 31 juillet 1986 était
resté pratiquement inchangé d'une année sur l'autre,
s'élevant à 129 000 dollars. Bosack et Lerner comprirent
que, pour réussir, ils avaient besoin de capitaux et d'une expertise
professionnelle. Ils se mirent donc, comme tant d'entrepreneurs avant
eux, en quête de capital-risque.
Trouver du capital-risque s'avéra bien plus ardu que Bosack et
Lerner ne l'avaient imaginé. Bosack se souvient :
Nous avons dû discuter avec 80 ou 90 sociétés de capital-risque
différentes. Nous avons essuyé un refus de la quasi-totalité
d'entre elles.
Il devint rapidement évident que, sans une direction solide, les
chances de lever des fonds à une valorisation acceptable étaient
minces. En janvier 1987, ils recrutèrent donc un président-directeur
général, William Graves, puis un vice-président chargé
des finances en mars.
Heureusement, l'une des sociétés de capital-risque qu'ils
avaient sollicitées était Sequoia Capital, l'une des plus
importantes et des plus prospères de la Silicon Valley. Acteur
dominant du secteur, Sequoia Capital disposait des ressources nécessaires
non seulement pour évaluer les projets d'investissement qui lui
étaient soumis ou qu'elle découvrait, mais aussi pour mener
les recherches et les réflexions propres à un investisseur
stratégique — capable de rechercher activement les investissements
qu'il souhaitait réaliser. En écoutant Bosack et Lerner,
les associés de Sequoia ne virent pas une entreprise en quête
de capitaux, mais une jeune pousse brute ayant tout à construire
; tout, sauf une idée de produit prometteuse qu'ils avaient déjà
jugée convaincante lors de leurs réunions internes. Bosack
et Lerner se sentirent mis à nu, mais pas rejetés : ils
comprirent que les associés, et en particulier l'associé
gérant Don Valentine, ne remettaient pas en cause la viabilité
du produit, mais seulement leur capacité à bâtir une
entreprise assez rapidement pour rivaliser avec des concurrents bien plus
grands et solidement établis. Ils quittèrent la réunion
en acceptant de fournir les informations et le temps nécessaires
pour permettre aux associés de Sequoia Capital de procéder
à leur audit préalable (*due diligence*). Ils savaient aussi
que si Sequoia Capital leur faisait une offre, ils l'accepteraient. Le
fait que le chiffre d'affaires pour l'exercice clos le 31 juillet 1987
ait atteint 1,5 million de dollars, avec un bénéfice net
avant impôts de près de 10 %, a permis de limiter au strict
minimum la consommation de trésorerie et de poursuivre une croissance
modeste tout en recherchant des capitaux-risqueurs.
Valentine proposa rapidement que Sequoia Capital investisse 2,5 millions
de dollars en échange de 32 % du capital de l'entreprise. Bosack
et Lerner conserveraient 30 % des parts, selon un mécanisme d'acquisition
progressive des droits (vesting) étalé sur quatre ans. Valentine
rejoindrait le conseil d'administration et — au grand soulagement
des fondateurs, conscients de n'avoir aucun intérêt pour
la gestion de l'entreprise — prendrait en charge les finances, tout
en aidant Graves à constituer une équipe de direction, une
organisation commerciale et des « processus opérationnels
». Bosack devint directeur technique et Lerner vice-président
chargé du service client. L'opération de financement fut
finalisée en décembre 1987.
Au début de l'année 1988, lors d'un entretien pour un article
destiné au magazine *Electronics*, Graves tint des propos révélateurs.
Premièrement, il qualifia les produits de Cisco Systems de «
passerelles » (gateways) — et non de routeurs — et de
serveurs de terminaux. Deuxièmement, il affirma que leur technologie
de passerelle pouvait « gérer des réseaux comptant
jusqu'à 100 000 sous-réseaux au sein d'un réseau
étendu (WAN) intégré, composé de sous-systèmes
multimédias, multiprotocoles et multi-fournisseurs ». À
l'époque, ces affirmations relevaient largement de l'hyperbole
marketing, mais Cisco et d'autres finiraient par développer des
produits prouvant le caractère prophétique de ses dires.
Don Valentine et un autre associé principal, Pierre Lamond, ont
commencé à consacrer à Cisco Systems un temps et
une attention dont peu d'entreprises bénéficient. Il leur
est rapidement apparu qu'une équipe de direction plus solide était
nécessaire ; ainsi, en mai 1988, le président Graves a été
remplacé par un président par intérim, dans l'attente
qu'un processus de recrutement de cadres supérieurs permette d'identifier
un candidat agréé par Sequoia Capital. (Voir la pièce
12.15 : Fournisseurs de routeurs en 1989)
Heureusement, l'investissement de 2,5 millions de dollars levé
par Cisco Systems s'est avéré suffisant : des clients enthousiastes
passaient commande à des conditions avantageuses et l'absence de
concurrence permettait à l'entreprise de ne fabriquer ses produits
qu'une fois les commandes reçues. Cette combinaison a permis de
limiter au strict minimum la croissance du besoin en fonds de roulement
(créances clients et stocks, déduction faite des dettes
fournisseurs). Ainsi, Cisco a plus que triplé de taille au cours
de l'exercice clos en juillet 1988, sans avoir à émettre
de nouvelles actions. Le chiffre d'affaires de l'exercice 1988 s'est élevé
à 5,5 millions de dollars, pour un bénéfice net avant
intérêts et impôts de 555 000 dollars.
En octobre 1988, John Morgridge a pris les fonctions de président-directeur
général. Il s'est révélé être
une excellente recrue, tout comme l'équipe de direction constituée
peu après. En décembre 1988, Valentine a accédé
au poste de président du conseil d'administration. Tout se déroulait
comme prévu et espéré, à l'exception de tensions
croissantes avec les fondateurs.
Bien que Cisco Systems fût une petite structure comparée
aux entreprises que Morgridge avait dirigées auparavant, son analyse
préalable avait confirmé la qualité exceptionnelle
des produits — sans doute les meilleurs alors disponibles sur le
marché. Compte tenu des perspectives du secteur, il rejoignait
en réalité une grande entreprise alors qu'elle n'en était
qu'à ses débuts. Pour autant, il était loin d'imaginer
les résultats exceptionnels qui l'attendaient.
Pièce 14.21.1 : Fournisseurs de routeurs en 1989
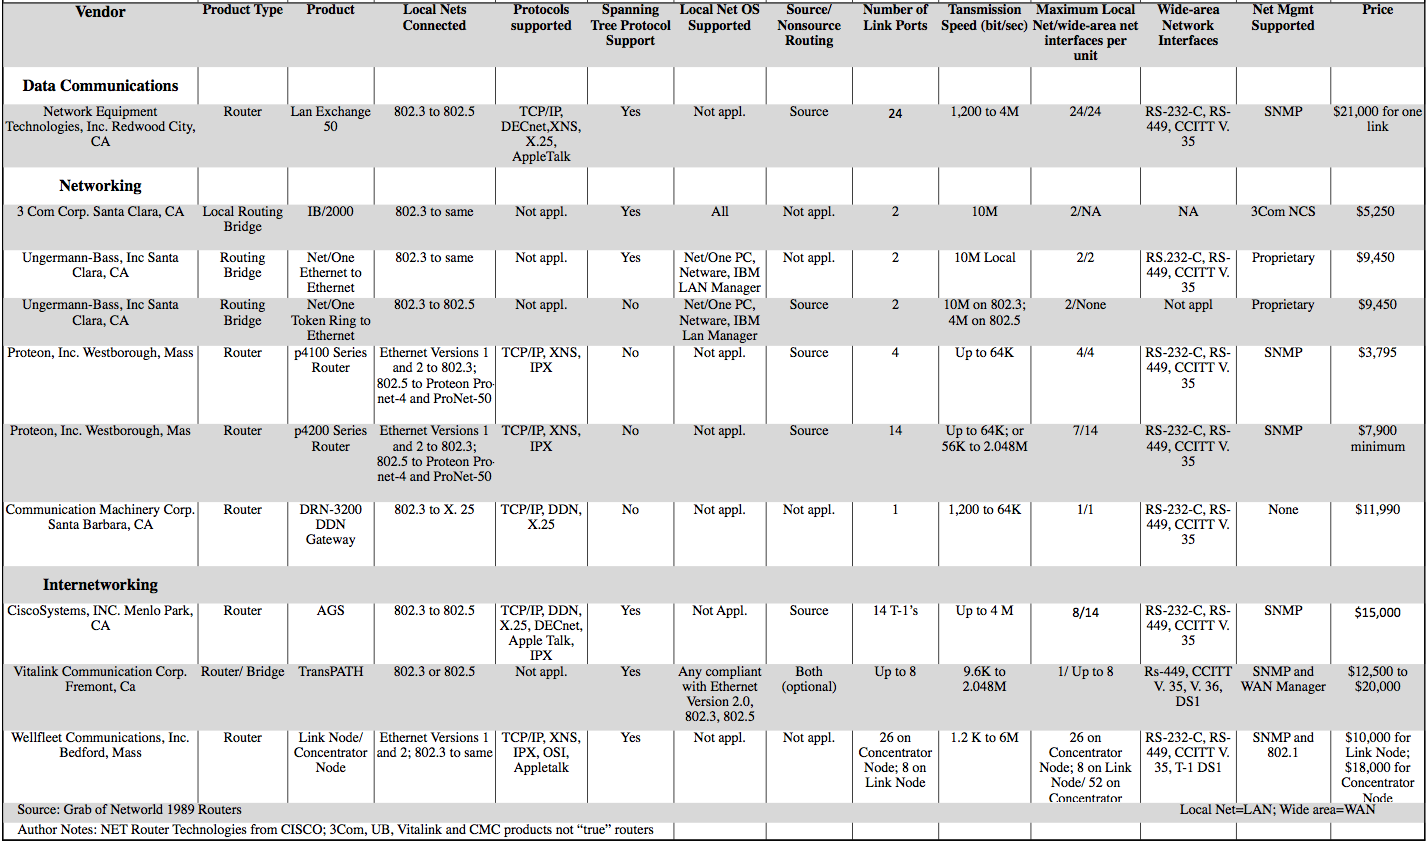
14.22 Wellfleet
Après que Micom ait acquis Interlan le 1er mars 1985, Paul Severino,
alors président d'Interlan et fondateur clé, est devenu
vice-président, planification des produits et technologie pour
Micom. Passer à un poste de fonctionnaire était logique,
mais n'était pas sans risques. Severino se souvient : J'essayais
depuis quelques années de me retirer des opérations quotidiennes
et de devenir davantage une personne axée sur la stratégie
et la technologie, mais j'avais toujours pour objectif de lancer la prochaine
génération de produits. L'accord conclu avec Micom prévoyait
que je deviendrais vice-président de Micom et que je m'occuperais
de toute cette stratégie d'entreprise, ce que j'ai fait pendant
les quatre ou cinq premiers mois. Mais le problème était
que le côté Interlan restait tout simplement fermé,
même pour moi, et je voulais... je savais que Micom devait faire
quelques pas pour être vraiment compétitif à nouveau,
et je voulais retirer un groupe et simplement construire la prochaine
génération de produits, et Roger et moi ne pouvions tout
simplement pas nous mettre d'accord sur le fait que c'était la
bonne chose à faire.
Incapable de parvenir à un accord avec Roger Evans, le PDG de Micom,
et fatigué des voyages à travers le pays depuis son domicile
à l'extérieur de Boston vers et depuis le siège social
de Micom juste au nord de Los Angeles, Severino a démissionné
en septembre 1985. Il n'avait aucune crainte d'être au chômage,
seulement l'enthousiasme de créer une autre entreprise. Sa nature
entrepreneuriale avait à nouveau libre cours pour façonner
son avenir.
Il se souvient avec tendresse : Quand je suis parti, en septembre
1985, j'ai commencé à travailler sur un projet visant à
créer une entreprise destinée à fabriquer des systèmes
d'automatisation d'usine. J'allais revenir à mes jours d'acquisition
de données, mais j'allais le faire avec MAP. Mais je n’allais
pas être une entreprise de réseautage. Je voulais être
une entreprise informatique. Je souhaitais fournir le poste de travail
de l'usine qui soit mis en réseau comme un système Apollo.
Je voulais faire cette cellule en temps réel -- ils appellent cela
des contrôleurs de cellule -- un contrôleur de cellule en
temps réel, en temps réel UNIX, avec un réseau MAP
intégré et en utilisant littéralement le réseau
MAP comme mécanisme par lequel vous pourriez avoir un fonctionnement
en réseau en temps réel sur le réseau.
En novembre, au salon Autofact, Severino a rencontré Ralph Ungermann,
PDG d'Ungermann-Bass. Il se souvient d'un extrait de leur conversation
:
Ralph dit : « Que faites-vous ici ? » J'ai répondu
: « Eh bien, je regarde les usines. » Il a dit : « Vous
n'allez pas devenir une entreprise de réseaux industriels, n'est-ce
pas ? » J'ai répondu : « Non, non, je m'intéresse
au côté informatique de l'entreprise », ce que j'étais.
Severino et son équipe ont poursuivi leur enquête jusqu'à
ce qu'ils réalisent : Nous avons regardé cela pendant
six mois, nous étions environ quatre. Le problème que nous
avons trouvé ? Tout d’abord, les utilisateurs des usines n’achètent
pas auprès de nouvelles entreprises. Deuxièmement, il n’y
a pas d’application dans l’usine qui pilote un réseau
comme c’est le cas en CAO, comme c’est le cas dans l’environnement
d’ingénierie, comme c’est le cas dans un simple environnement
de traitement de données distribué. Il n’y a pas de
candidature. La seule application que nous avons trouvée et qui
impliquait un réseau dans GM consistait littéralement à
télécharger une logique programmable dans des contrôleurs
numériques avec des programmes au lieu de ROM. C'est la seule application
que nous avons trouvée, et ce n'est clairement pas une application
sophistiquée, alors nous avons simplement pris la décision,
même si nous avions un plan et que nous avions déterminé
quels devraient être les produits, nous avons simplement dit : "C'est
fou. Ce ne sera pas là que vous évoluerez dans le secteur
des réseaux. "
En voyant Ungermann chez Alex. Lors de la conférence Brown &
Sons en mars 1986, Severino a partagé sa conclusion à Ungermann
non convaincu. Encore une fois : Il a dit : « Avez-vous créé
cette entreprise ? » J’ai répondu : « Non, je
ne l’ai pas fait. » Il a répondu : « Pourquoi
pas ? » J’ai répondu : « Je ne trouve pas d’application
qui va piloter les réseaux dans une usine. » Il a répondu
: « Non, elle existe. Nous l'avons eu. Nous avons aligné
tous les constructeurs OEM. Tout cela arrive. » J’ai dit :
« Ralph, je vous le dis, je n’arrive tout simplement pas à
comprendre ce qui va pousser les utilisateurs à installer des réseaux
dans une usine. Ce n’est pas une fabrication flexible. Ce n’est
pas ce concept de cartes de pointage partout dans l’usine. Je ne
le vois pas.
Nullement découragés, lui et son équipe commencèrent
à chercher ailleurs. Severino se souvint alors avoir entendu parler
de la technologie T1 lorsqu'il travaillait chez Micom : « J'ai
découvert le T1 alors que je prospectais pour le compte de Micom,
en examinant différents types d'entreprises. En fait, c'est lors
d'une visite chez Avanti que j'ai véritablement pris conscience
de l'importance du T1. Il m'est alors apparu clairement que cette technologie
était cruciale : si l'on partage ma conviction que le trafic LAN
allait dominer le monde de l'informatique, alors les systèmes informatiques
seraient inévitablement interconnectés via des réseaux
locaux (LAN) pour une durée indéfinie. Une fois ce principe
acquis, l'étape suivante consistait à reconnaître
que le monde avait toujours besoin d'interconnexion. Les entreprises disposaient
de sites distants et devaient résoudre les problèmes classiques
de transmission de données ; il fallait donc des équipements
différents des modems et multiplexeurs habituels. Il fallait des
routeurs et des ponts. Il fallait des dispositifs fonctionnant différemment
; en les associant à la technologie T1, on pouvait cibler une clientèle
confrontée à ces enjeux et bâtir une activité
commerciale viable. »
En mai 1986, Severino et quatre anciens employés d'Interlan —
William Seifert, Steve Willis, David Rowe et Jennifer Lamonakis —
fondèrent la société Wellfleet Communications, Inc.
Leur mission : développer, fabriquer, commercialiser et assurer
le support d'une gamme de produits d'interconnexion réseau multiprotocoles
et hautes performances. Il fallait ensuite réunir les fonds nécessaires
pour financer une vision plus ambitieuse : créer un fournisseur
de systèmes plutôt qu'une simple entreprise axée sur
les produits, comme ce fut le cas pour Interlan. Naturellement, Severino
se tourna vers son ami et partenaire commercial Russell Plantizer, de
la société J.H. Whitney — qui avait été
son investisseur principal chez Interlan — pour jouer à nouveau
ce rôle. Plantizer accepta. Ils sollicitèrent aussitôt
Ed Anderson, ancien investisseur chez Interlan et associé de la
banque Alex. Brown & Sons. Fort de son expérience avec Severino
et ayant réalisé une plus-value sur l'investissement Interlan,
Anderson accepta de participer à l'aventure. Ils ont tous deux
rejoint le conseil d'administration et, avant la clôture de l'exercice
en juin 1987, avaient levé près de 6 millions de dollars,
dont 3 millions apportés par J.H. Whitney.
En juillet 1987, Art Carr — alors PDG de Bytex et ancien PDG de Codex
— a également rejoint le conseil d'administration. Severino
se souvient de la différence entre Interlan et Wellfleet :
Avec Interlan, je me concentrais sur un segment précis et peu m'importait
d'être le numéro un ou le numéro deux du marché.
Mon seul objectif était de bâtir une entreprise rentable.
Mais là, nous avons levé beaucoup plus de fonds et notre
produit vise un segment que nous estimons devoir devenir majeur ; de plus,
nous abordons ce marché avec un produit d'une grande richesse fonctionnelle
dès son lancement.
Bâtir une entreprise spécialisée dans l'interconnexion
de réseaux nécessitait également de recruter une
équipe d'ingénieurs aux expériences variées,
tout comme Bruce Smith l'avait fait chez Network Equipment Technologies.
Pour reprendre les mots de Severino :
Si l'on considère les équipes d'ingénierie présentes
chez Wellfleet à l'époque, on y trouvait des personnes issues
de BBN, d'AT&T et d'entreprises informatiques spécialisées
dans les réseaux locaux (LAN) : un large éventail de profils
aux expertises variées.
L'enjeu consistait désormais à commercialiser le produit
le plus rapidement possible. Pour déterminer quels éléments
du produit devaient être lancés en priorité, il fallait
évaluer qui seraient les concurrents potentiels. Severino se souvient
: Je pensais que Vitalink représenterait probablement la menace
la plus sérieuse.
Severino allait toutefois être surpris de se retrouver face à
une autre start-up : Cisco Systems.
Le développement du produit a véritablement débuté
au milieu de l'année 1987. Témoignant de la productivité
souvent caractéristique des start-ups, Wellfleet Communications
a livré, en avril 1988, le premier de trois produits majeurs capables
d'assurer le pontage ou le routage entre réseaux locaux (LAN) et
réseaux étendus (WAN). Le « Link Node » (LN)
pouvait prendre en charge un total de 16 connexions (dont huit devaient
être des connexions LAN).
En juin 1988, le « Concentrator Node » (CN) a été
lancé, avec une capacité totale de 52 connexions. Puis,
en mai 1989, le « Feeder Node » (FN) a vu le jour, supportant
un total de 4 connexions. Ces trois produits, associés à
un logiciel sous Unix fournissant des outils de gestion de réseau,
permettaient de configurer des systèmes capables de gérer
des milliers de connexions.
Peu après le lancement du CN, Wellfleet Communications a rencontré
des problèmes de performance sur ses produits LN et CN, ce qui
a retardé les livraisons jusqu'à la fin de l'année
1988. Brad Baldwin, analyste au sein du cabinet d'études de marché
Dataquest, a indiqué que « ces retards ont conduit Wellfleet
à pratiquement céder le segment T-1 de son activité
à Vitalink et Cisco Systems ».99 Heureusement, l'entreprise
avait levé près de 4 millions de dollars lors d'un troisième
tour de financement privé ; ces fonds, initialement destinés
à soutenir la croissance de la société, allaient
finalement être en grande partie absorbés par le manque à
gagner lié à ces retards. Pour l'exercice clos le 30 juin
1988, Wellfleet Communications a déclaré un chiffre d'affaires
de 320 000 dollars et une perte nette de 4,1 millions de dollars. La trésorerie
de clôture s'élevait à 3,8 millions de dollars.
14.23 Vitalink
La plupart des entreprises échouent, les investisseurs perdant
la totalité ou la majeure partie de leur mise. Toutefois, quelques
sociétés chanceuses parviennent à déjouer
les pronostics et à trouver la voie du succès. L'histoire
de Vitalink est celle d'une équipe de direction prête à
affronter l'échec de sa stratégie initiale et à orienter
l'entreprise vers les courants porteurs d'un marché en pleine croissance
avant qu'il ne soit trop tard.
Lorsque les fondateurs ont constitué Vitalink en 1980, leur stratégie
initiale consistait à construire des systèmes privés
de communication de données par satellite pour les entreprises.
En 1984, ce qui représentait autrefois une opportunité prometteuse
s'était transformé en un marché à forte intensité
de capital, marqué par une concurrence acharnée. À
la recherche d'un nouveau créneau pour tirer parti de ses compétences
et de ses investissements antérieurs, Vitalink s'est associée
à Digital Equipment Corporation (DEC) afin de résoudre des
problèmes communs, bien que distincts. À l'époque,
DEC cherchait une solution pour interconnecter plusieurs réseaux
locaux (LAN) Ethernet, principalement au sein d'un même bâtiment.
Forte de son expérience dans l'interconnexion de différents
types de réseaux, Vitalink a tout naturellement apporté
à ce partenariat des idées pour relier entre eux plusieurs
réseaux Ethernet disparates. Cette coopération a abouti
à la création du premier pont (bridge) distant, commercialisé
sous le nom de TransLAN par Vitalink (voir le document 12.16, «
TransLAN de Vitalink »).
Le TransLAN permettait d'interconnecter un réseau local Ethernet
à un maximum de huit réseaux longue distance, via des liaisons
terrestres ou par satellite. Vitalink et DEC ont ensuite signé
des accords élargis de codéveloppement et de co-commercialisation.
Vitalink devait ainsi bénéficier de la vente de son TransLAN
à des clients potentiels issus des systèmes marketing de
DEC. (Il est toutefois surprenant de noter que Vitalink s'est procuré
le matériel Ethernet du TransLAN auprès de Bridge Communications
en tant qu'équipementier (OEM), et non auprès de DEC.)
Au milieu de l'année 1986, des contraintes financières ont
obligé la direction de Vitalink à s'aventurer sur un terrain
stratégique inédit. La concurrence intense sur le marché
des communications privées par satellite rendait difficile l'augmentation
du chiffre d'affaires ou l'atteinte de la rentabilité. Face à
ce défi, la direction a pris deux mesures. Premièrement,
elle a décidé de recentrer sa stratégie satellite
sur les nouvelles technologies VSAT et de cesser la construction de réseaux
privés nécessitant une programmation et un développement
spécifiques. Leur décision a été motivée
par le fait que 80 à 90 % des produits TransLAN fonctionnaient
sur des lignes terrestres ; comme c'était TransLAN qui générait
la croissance du chiffre d'affaires, l'activité satellitaire a
été réorientée pour soutenir cette gamme.
La stratégie VSAT, plus modeste, permettait de valoriser les investissements
satellitaires antérieurs tout en ciblant, espérait-on, les
mêmes utilisateurs que ceux qui achetaient leurs ponts réseau
distants. Par ailleurs, le succès commercial de ces ponts nécessitait
davantage d'investissements et d'attention de la part de la direction.
En octobre 1986, la direction de Vitalink a annoncé un repositionnement
stratégique : créer des produits complétant son architecture
WAN 802 et cesser de fournir des réseaux étendus (WAN) clés
en main. Vitalink allait se concentrer sur l'interconnexion de réseaux
locaux (LAN) utilisant la norme 802.3. TransLAN devait prendre en charge
les protocoles DECnet, XNS, TCP/IP et autres protocoles de haut niveau
similaires.
L'intensification des investissements dans les ponts réseau a abouti
à la création de deux nouveaux logiciels de communication
: TransSDLC et le nouveau TransLINK, un multiplexeur au niveau de la trame.
Malgré ces choix difficiles, l'entreprise continuait de perdre
de l'argent. Confrontée à un besoin de liquidités,
elle a refinancé ses équipements et levé 5,5 millions
de dollars, des fonds nécessaires au développement de produits
et au besoin en fonds de roulement.
La bonne nouvelle était que le chiffre d'affaires de l'entreprise
pour 1986 allait doubler pour atteindre 10 millions de dollars, grâce
aux ventes de ponts réseau distants. La gamme TransLAN représentait
plus de 50 % du chiffre d'affaires de Vitalink.
Illustration 14.23.1 Vitalink TransLAN (1985)
Poursuivant sa quête d'innovation et d'avantage concurrentiel, Vitalink
annonça, début 1987 et conjointement avec DEC, un second
résultat majeur de leur accord de codéveloppement : le protocole
*Spanning Tree* (STP). Le STP répondait au besoin d'assurer une
transmission sans boucles au sein d'une topologie de réseaux locaux
(LAN) Ethernet interconnectés par des ponts (*bridges*). Avant
l'avènement du STP, les utilisateurs devaient interconnecter manuellement
tous les nœuds d'un réseau de ponts pour s'assurer de l'absence
de boucles ; en effet, la présence de boucles risquait de saturer
l'ensemble du réseau et d'entraîner son arrêt complet.
La croissance soutenue à deux chiffres du chiffre d'affaires lié
aux ponts distants, conjuguée au succès du partenariat avec
DEC, incita la direction à prendre une décision encore plus
radicale et audacieuse. Au milieu de l'année 1987, elle décida
de cesser tout investissement dans l'activité satellitaire et de
la mettre en vente, prévoyant une fermeture totale de cette branche
si aucun acquéreur ne se manifestait dans un délai d'un
an. À l'automne, face au manque d'intérêt des acheteurs
potentiels, l'un des fondateurs de l'entreprise, Al Horley — alors
responsable de l'activité satellitaire — démissionna
afin de négocier lui-même le rachat de cette division. Bien
que la charge financière pesant sur Vitalink ait été
réduite, l'expansion de l'activité de pontage nécessitait
des capitaux. Heureusement, le marché des ponts, et celui de l'interconnexion
de réseaux (*internetworking*) en général, étaient
désormais considérés comme très porteurs ;
des banquiers d'affaires sollicitaient la direction de Vitalink pour proposer
une introduction en bourse, l'activité satellitaire étant,
dans les faits, sur le point d'être abandonnée.
Avec un chiffre d'affaires de 17,5 millions de dollars pour l'exercice
1987 et une croissance de l'activité de pontage dépassant
les 100 %, Vitalink disposait désormais d'un accès aux marchés
publics et des capitaux nécessaires pour financer adéquatement
son développement. Le 3 mars 1988, Vitalink fit son entrée
en bourse au prix de 8,25 dollars par action, plaçant 2,3 millions
de titres et levant près de 19 millions de dollars, pour une valorisation
globale de l'entreprise s'élevant à 44 millions de dollars.
À l'approche de l'échéance fixée pour la vente
ou la fermeture de l'activité « satellites », Horley
créa, en septembre 1988, une nouvelle société baptisée
Vitacom et négocia la vente définitive de cette activité
pour un montant non divulgué.
En novembre 1988, Vitalink et DEC signèrent un nouvel accord conférant
à DEC le droit de revendre directement à ses clients la
gamme de produits TransLAN de Vitalink. Il est probable que cet accord
ait multiplié par dix le nombre de personnes commercialisant TransLAN.
L'année 1988 fut une nouvelle année faste pour Vitalink,
qui réalisa un chiffre d'affaires rentable de 37,4 millions de
dollars.108 On estimait que Vitalink contrôlait 70 % du marché
des ponts réseau distants.
14.24 Retix
Tout comme pour Vitalink, les fondateurs de Retix allaient s'associer
à une entreprise pesant plusieurs milliards de dollars.
Au printemps 1984, Andrew (Andi) De Mari apprit que la société
italienne Ing. C. Olivetti SpA (Olivetti), son ancien employeur, avait
signé un contrat d'envergure avec AT&T. Cet accord prévoyait
notamment l'acquisition par AT&T de 22 % du capital d'Olivetti et
la fourniture, par Olivetti, d'un ordinateur personnel qu'AT&T revendrait
sous sa propre marque. L'instinct entrepreneurial de De Mari lui fit immédiatement
entrevoir une opportunité correspondant à ce qu'il recherchait.
Logiquement, si Olivetti comptait fournir un ordinateur personnel compétitif
à AT&T, l'entreprise aurait besoin de cartes d'adaptation StarLAN.
(La version « StarLAN » d'Ethernet était une norme
qu'AT&T avait défendue au sein des comités de normalisation
comme standard Ethernet pour le câblage à paires torsadées,
un avantage majeur pour la compagnie téléphonique.) Après
avoir contacté d'anciens collaborateurs chez Olivetti, De Mari
apprit que la direction n'avait aucun projet de conception ou de fabrication
de carte StarLAN et qu'elle serait ouverte à une proposition de
sa part. De plus, De Mari avait reçu des signaux clairs indiquant
que l'équipe de capital-risque d'Olivetti serait intéressée
par un investissement dans une start-up qu'il dirigerait.
Si StarLAN pouvait générer des ventes et attirer des capitaux
pour lancer l'entreprise, De Mari doutait que cette technologie puisse
servir de fondement à une société destinée
à une future introduction en bourse. Lors de discussions avec ses
futurs collaborateurs potentiels, l'idée de se concentrer sur les
logiciels OSI apparut comme une stratégie plus judicieuse.
De Mari se souvient d'une réunion réunissant une dizaine
d'ingénieurs à la fin de l'année 1984 :
« Nous avons analysé le marché des réseaux
et conclu que si nous développions des produits tels que des ponts
et des routeurs pour interconnecter des réseaux qui n'existaient
pas encore à l'époque, nous irions assurément à
la faillite. Nous sentions un intérêt croissant pour l'OSI
(Open Systems Interconnection) ; nous avons donc décidé
de miser l'avenir de toute notre entreprise sur l'OSI. »
En mars 1985, De Mari et l'équipe fondatrice ont constitué
la société Retix avec un investissement initial de 700 000
dollars. De Mari savait qu'il lui faudrait lever des fonds bien plus importants
si Retix devait un jour entrer en bourse — peut-être 10 millions
de dollars ou plus au cours des années suivantes. La première
étape consistait à conclure un partenariat stratégique
avec Olivetti ; en effet, Olivetti était connue pour ses activités
de capital-risque, et un refus d'investir dans Retix aurait été
perçu comme une mauvaise évaluation des perspectives commerciales
futures de l'entreprise ou comme un manque de confiance envers sa direction.
Parallèlement, grâce aux ventes de cartes d'adaptation StarLAN
à Olivetti, le chiffre d'affaires de 1985 a atteint près
de 722 000 dollars. Si AT&T parvenait à vendre ses ordinateurs
personnels, l'avenir de Retix s'annonçait prometteur.
Les années 1985 et 1986 ont été consacrées
à répondre aux besoins d'Olivetti (et donc d'AT&T),
à développer une activité liée à la
norme OSI et à structurer l'infrastructure de l'entreprise. Bien
que la vente de cartes StarLAN à Olivetti fût potentiellement
plus avantageuse qu'une vente directe à AT&T, il était
évident que le succès de Retix dépendrait de la réussite
d'AT&T. Le défi consistait à nouer des relations solides
avec les équipes d'AT&T sans froisser Olivetti ni créer
de nouveaux problèmes. Le développement de l'activité
OSI exigeait une présence constante au sein des organismes de normalisation,
la sélection, le codage et la commercialisation des normes offrant
les meilleures opportunités de marché, ainsi que l'établissement
de relations rentables avec les entreprises leaders qui se positionnaient
sur ce marché émergent. Plus important encore, Retix devait
démontrer son leadership dans le domaine OSI en fournissant un
maximum de logiciels OSI aux vendeurs participant à l'événement
*Enterprise Networking Event* (ENE), prévu pour juin 1988. Le renforcement
de l'infrastructure impliquait de recruter les bons profils dans les meilleurs
délais, de stimuler les ventes et les bénéfices pour
dépasser les objectifs minimaux (plutôt que de laisser les
résultats au hasard), de garantir la disponibilité constante
des ressources financières nécessaires et d'amorcer une
stratégie de pénétration du marché de l'interconnexion
de réseaux (*internetworking*).
En août 1986, Retix a finalisé une levée de fonds
d'un million de dollars auprès d'Olivetti via l'émission
d'actions privilégiées. Tout se déroulait comme espéré,
voire comme prévu. Cependant, en novembre 1986, AT&T a annoncé
une restructuration majeure de ses activités informatiques en difficulté.
Des pertes insoutenables, estimées jusqu'à 800 millions
de dollars pour l'année 1986, ont précipité des changements
au niveau de la direction et de la stratégie. Cette nouvelle pouvait
être perçue positivement pour Retix, dans la mesure où
les liens entre AT&T et Olivetti s'étaient renforcés
suite à la nomination de Vittorio Cassoni — un haut dirigeant
d'Olivetti — à la tête de la nouvelle division «
Data Systems » d'AT&T, regroupant ses activités informatiques.
Le chiffre d'affaires de Retix a bondi pour atteindre 5,2 millions de
dollars (contre 3,7 millions) en 1986. Si les ventes d'un million de dollars
réalisées auprès d'Olivetti reflétaient les
difficultés d'AT&T à écouler ses ordinateurs,
les ventes de licences de logiciels OSI ont largement compensé
la faiblesse des ventes de StarLAN. (Par ailleurs, les licences MAP représentaient
environ la moitié des ventes liées à l'OSI.)
En revanche, à la fin de 1986, le projet de développement
d'une passerelle (bridge) entre Ethernet et StarLAN accusait un retard
estimé à six mois par rapport au calendrier initial. Ces
délais, causés notamment par la difficulté de recruter
du personnel expérimenté aux États-Unis, ont incité
De Mari à accélérer les discussions concernant le
développement de produits à l'international, voire une éventuelle
acquisition. Les pistes explorées allaient de l'obtention d'une
subvention auprès de l'Irish Development Authority à l'évaluation
d'entreprises cibles. L'attention s'est rapidement portée sur la
société britannique TSL Communications. Cette intense activité
a également accru la nécessité de lever de nouveaux
capitaux auprès de sociétés de capital-risque. Comme
on pouvait s'y attendre, ces investisseurs ont rapidement posé
une condition sine qua non : le recrutement d'un nouveau président
possédant une expérience des introductions en bourse (IPO).
En juin 1987, Retix a finalement fait son entrée sur le marché
de l'interconnexion de réseaux avec le modèle RetixGate
2244 : un pont local à deux ports reliant des réseaux locaux
(LAN) Ethernet et StarLAN. Toutefois, Retix arrivait tardivement sur le
marché et devait faire face à une concurrence féroce.
Quelques mois plus tard, en août, Retix a bouclé un financement
de 5,5 millions de dollars sur la base d'une valorisation pré-financement
de 16 millions de dollars. Bien qu'aucun nouveau président n'ait
encore été recruté, des entretiens prometteurs avaient
eu lieu et l'optimisme était de mise. Avant la fin de l'année,
les conditions de l'engagement de Stephen (Steve) Frankel — ancien
de chez Micom et récemment président d'Emulex — seraient
finalisées. D'un commun accord, Frankel devait intervenir en tant
que consultant auprès de Retix pendant une période pouvant
aller jusqu'à un an avant de devenir salarié. (Il a officiellement
rejoint Retix en septembre 1988.) Le rôle prépondérant
que Retix s'était assuré lors du salon ENE — un événement
majeur à venir — a contribué à la réussite
de cette opération de financement.
L'exercice 1987 fut une nouvelle année remarquable, marquée
par une croissance du chiffre d'affaires de 126 % (atteignant 13,6 millions
de dollars, contre 10,0 millions précédemment) et un bénéfice
net de 560 000 dollars. Le budget pour 1988 préparait l'entreprise
à une introduction en bourse. Retix était désormais
reconnue comme le leader du marché des logiciels OSI — un
secteur en pleine expansion — avec une part de marché de 50
%. Les prévisions tablaient sur une croissance du marché
OSI, passant de 15 millions de dollars en 1987 à 164 millions en
1991. Jusque-là, la concurrence se limitait à d'autres petites
start-ups : notamment Touch Communications, fondée par l'investisseur
providentiel Charles (Charlie) Bass (lui-même fondateur d'Ungermann-Bass),
et The Wollongong Group, basé à Palo Alto, un leader du
marché des logiciels TCP/IP de taille comparable à celle
de Retix. Les concurrents internationaux jouaient un rôle plus important
que d'habitude, avec des acteurs tels que Sydney Development Corporation
(Vancouver, Colombie-Britannique), Marben (Paris) et Logica (Londres),
tous financés par des capitaux privés.
L'année 1988 allait s'avérer cruciale pour Retix, tout comme
pour la plupart des entreprises du secteur des communications informatiques.
En janvier, Retix a annoncé son deuxième pont (bridge) local
: le modèle RetixGate 2255, un pont à deux ports prenant
en charge le « Thin Ethernet » (norme 10BASE2). En avril,
la presse spécialisée a largement relayé le refus
d'AT&T d'accroître sa participation au capital d'Olivetti —
une discussion initialement lancée par Carlo de Benedetti pour
des raisons personnelles. Quelques jours plus tard, un communiqué
confirmait le départ de Cassoni d'AT&T et son retour chez Olivetti
en tant que directeur général. Quant à leur accord
décennal, il n'en fut fait aucune mention. On ignore à quel
moment précis la direction de Retix a appris qu'AT&T avait
réduit ses commandes de 75 %, mais cela s'est vraisemblablement
produit au cours de ce printemps-là. Retix ne pouvait plus tabler
sur une relation étroite et privilégiée avec AT&T,
ce qui conférait une importance nouvelle à la mise en œuvre
d'une stratégie offensive dans le domaine de l'interconnexion de
réseaux.
En juin s'est tenu l'ENE, considéré comme l'événement
majeur de l'année 1988 pour le secteur de la communication informatique.
Ce salon, en préparation depuis plus de deux ans, représentait
un enjeu crucial : pour que les normes OSI — et plus particulièrement
les profils MAP/TOP et GOSIP — acquièrent l'élan économique
nécessaire pour supplanter les normes existantes (telles que TCP/IP,
SNA et DECNET), il fallait que les entreprises repartent convaincues de
la nécessité de passer à l'OSI sans délai.
Pour Retix, c'était l'occasion de démontrer son leadership
dans le domaine OSI, notamment avec les technologies X.400 et les services
d'annuaire (messagerie électronique), et de lancer de nouveaux
produits clés (solutions X.400 et FTAM pour les utilisateurs finaux,
ainsi qu'un pont de niveau MAC conforme à la norme MAP 3.0) afin
de stimuler les ventes de solutions OSI. Retix allait s'en sortir mieux
que le salon lui-même, car la Corporation for Open Standards (COS)
n'avait pas réussi à finaliser son logiciel de tests de
conformité, amenant les critiques à conclure que «
l'adoption de l'OSI par les utilisateurs n'était pas encore pour
tout de suite ». Malgré ce constat, les ventes de technologies
et de produits OSI de Retix connurent une forte progression.
En décembre, dans une démarche offensive visant à
renforcer sa position sur le marché de l'interconnexion de réseaux,
Retix a acquis la totalité des actions ordinaires en circulation
de TSL Communications Ltd. Grâce à cette opération,
comptabilisée comme une mise en commun d'intérêts,
Retix disposait désormais d'une source pour ses produits de pontage
à distance, d'une équipe d'ingénieurs et d'une présence
sur le marché européen qu'il aurait fallu des années
pour bâtir autrement.
Le chiffre d'affaires de 1988 a progressé de 99 % pour atteindre
27,0 millions de dollars (contre 21,3 millions), avec un bénéfice
net de 822 000 dollars. Bien que la direction ait réussi à
développer deux nouvelles gammes de produits sur des marchés
émergents prometteurs — les technologies et produits OSI d'une
part, et les ponts locaux et distants d'autre part — l'avenir de
Retix restait lié à l'évolution de la relation avec
Olivetti et AT&T, ainsi qu'à la capacité d'AT&T
à vendre des ordinateurs personnels. (Voir Pièce 12.17 :
Répartition du chiffre d'affaires de Retix en 1988)
Pièce 14.24.1 : Répartition du chiffre d'affaires de Retix
en 1988
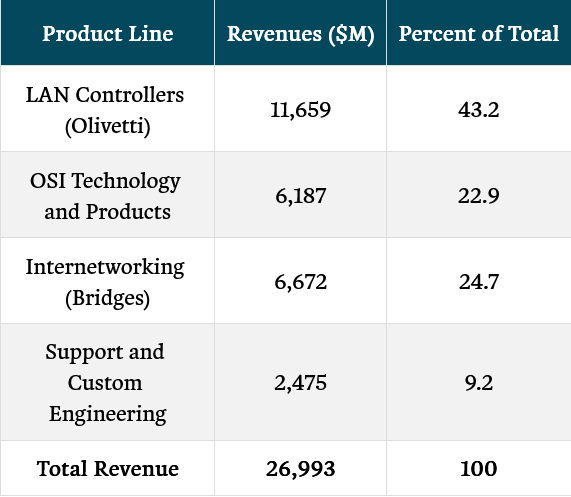
L'incertitude — et donc le défi — du plan financier de
1989 résidait dans la nécessité de prévoir
un taux de croissance élevé du chiffre d'affaires ainsi
qu'une rentabilité comparable à celle des trois années
précédentes pour pouvoir prétendre à une introduction
en bourse, le tout sans savoir ce qu'allaient faire AT&T et Olivetti,
ni si OSI allait véritablement décoller.
14.25 Mise en perspective
Passons maintenant de l'analyse des historiques d'entreprises individuelles
du secteur des communications informatiques à une perspective globale
de la structure du marché.
Une question importante se pose : comment les ventes de produits ont-elles
évolué au fil du temps, indépendamment des entreprises
qui les commercialisaient ? (Voir le graphique 12.18 – Structure
du marché des communications informatiques, 1982-1988).
En l'espace de quatre ans seulement (1985-1988), le chiffre d'affaires
du marché des communications informatiques a doublé ; son
taux de croissance a bondi à 32 % en 1988, porté par une
progression de 68 % des ventes de réseaux locaux (LAN).
Il est évident que tous les produits n'ont pas connu le même
succès : la catégorie des modems de données, par
exemple, a stagné, contrairement à celle des réseaux
locaux. On comprend aisément pourquoi Codex subissait des pressions
pour trouver un nouveau produit capable de stimuler la croissance des
ventes à l'instar des réseaux locaux, les ventes de modems
de données étant restées atones depuis 1984. De même,
une entreprise vendant principalement des multiplexeurs mais ne proposant
pas de multiplexeurs T-1 risquait de rencontrer des difficultés
ou de chercher à fusionner avec un concurrent (cas de Timeplex).
Graphique 14.25.1 Structure du marché des communications informatiques,
1982-1988
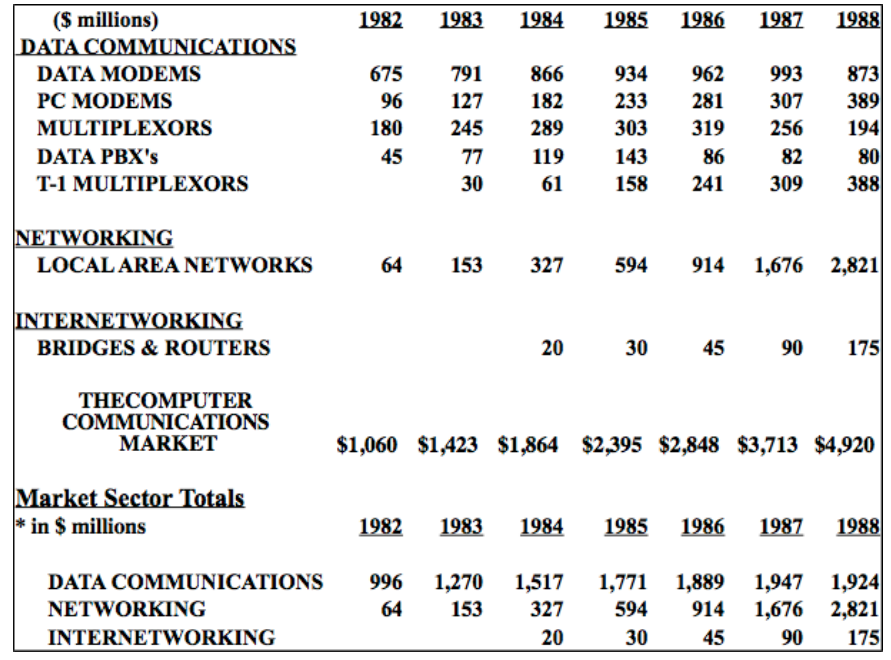
La représentation graphique des données permet souvent de
mettre en évidence les tendances plus clairement : alors que le
marché global des communications informatiques connaissait une
croissance rapide, il était préférable d'être
une entreprise spécialisée dans les réseaux plutôt
que dans la transmission de données. (Voir le graphique 12.19 :
Composition du marché des communications informatiques, 1982-1988).
Toutefois, cette conclusion mérite d'être approfondie : en
effet, si une entreprise de transmission de données se concentrait
exclusivement sur les multiplexeurs T-1, elle opérait sur un marché
en croissance de 25 % en 1988 ; or, le leader du secteur des multiplexeurs
T-1, NET, a enregistré une croissance impressionnante de 50 % cette
même année, dépassant ainsi celle de nombreuses entreprises
du secteur des réseaux.
Graphique 14.25.2 : Composition du marché des communications informatiques,
1982-1988
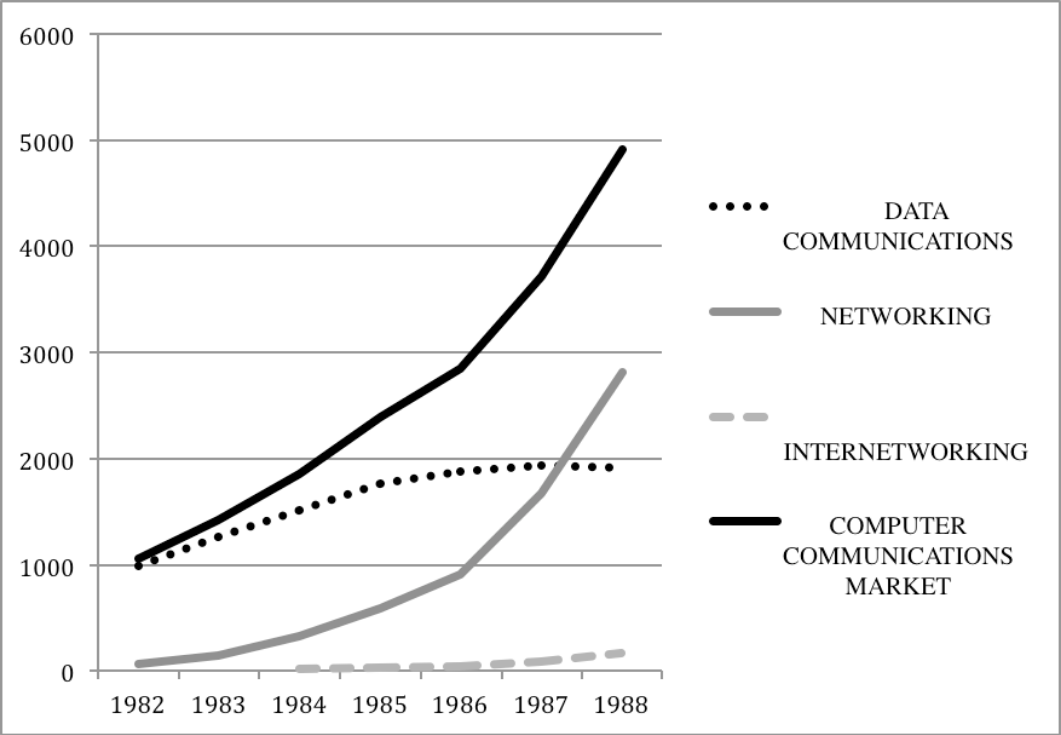
Pour mettre en lumière le changement majeur qui se profilait, je
vais tirer parti de la lenteur de mon processus de rédaction pour
m'appuyer sur les données du marché jusqu'en 2010.
En 1988, le marché de l'interconnexion de réseaux (*internetworking*)
ne pesait que 175 millions de dollars. Pourtant, en l'espace de dix ans,
le chiffre d'affaires annuel d'une seule entreprise du secteur —
Cisco Systems — allait dépasser le chiffre d'affaires total
réalisé en 1988 par le secteur des communications informatiques
(soit 5 milliards de dollars). Quelques années plus tard, la capitalisation
boursière de Cisco Systems allait exploser pour atteindre 555 milliards
de dollars, surpassant celle de n'importe quelle autre entreprise de l'époque,
y compris AT&T et IBM ! L'ironie du sort veut qu'en 1968, AT&T
et IBM se préoccupaient davantage de leurs marchés respectifs
que de celui, jugé « insignifiant », des communications
informatiques. À moins que les manœuvres dilatoires d'IBM
sur le marché des réseaux au début des années
1980 n'aient été motivées par la peur plutôt
que par l'ignorance. Dans les deux cas, AT&T et IBM n'ont pas pris
au sérieux les communications informatiques, contrairement aux
entrepreneurs et aux start-ups qu'ils ont fondées.
Comme évoqué précédemment, la phase d'émergence
des secteurs de la transmission de données et des réseaux
a été dominée par des start-ups.
Le graphique 12.20 ci-dessous (parcs installés de ponts et de routeurs
en 1988) montre que seule la start-up Cisco Systems bénéficiait
d'une avance initiale sur le marché des deux produits définissant
l'interconnexion de réseaux : les ponts et les routeurs. Une analyse
plus approfondie révèle toutefois que la catégorie
« Autres » englobe de nombreuses start-ups.
L'analyse du contexte macroéconomique montre que les avantages
initiaux détenus par les entreprises de réseaux dans le
domaine des ponts ne se sont pas facilement transposés à
celui des routeurs. Une question se pose alors : si des gains considérables
attendaient l'entreprise qui réussirait, et si les entreprises
en place détenaient déjà des avantages, comment les
start-ups ont-elles réussi à s'imposer une fois de plus
? Il est possible que les avantages décisifs des routeurs sur les
ponts n'aient pas été connus, ou du moins reconnus, en 1985,
voire en 1988. Il se peut également que la maîtrise des atouts
des routeurs ait été particulièrement complexe ou
ait nécessité des choix difficiles. Certaines entreprises
ont jugé préférable de fusionner avec des sociétés
plus importantes plutôt que de prendre des risques financiers susceptibles
d'entraîner leur faillite.
Illustration 14.25.3 : Parc installé de ponts et de routeurs en
1988
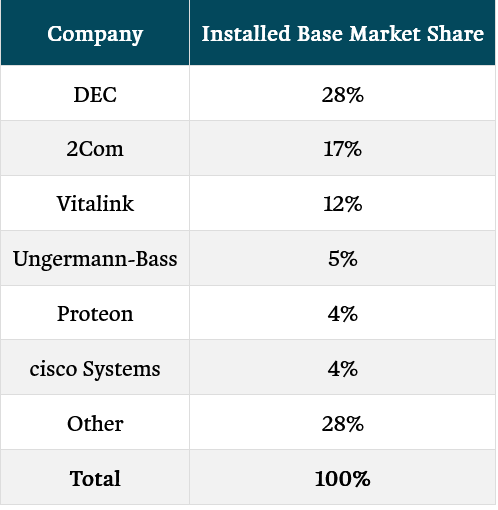
Les réponses à bon nombre de ces questions — et à
bien d'autres — se trouvent dans l'histoire des entreprises et dans
la dynamique des secteurs du marché au cours des décennies
ayant suivi 1988. J'espère que le lecteur intéressé
se penchera sur cette reconstitution historique, sur les entretiens de
1988, sur les diverses collections de témoignages oraux du Computer
History Museum (CHM) ainsi que sur d'autres archives.
Je vous invite à contacter Marc Weber (marc@webhistory.org), fondateur
et conservateur du programme d'histoire de l'Internet au CHM, si vous
avez des questions ou si vous souhaitez confier des documents historiques
au musée pour qu'ils y soient conservés de manière
permanente.
En perspective : une note personnelle
Lorsque j'ai conçu ce projet en 1987, je n'aurais jamais imaginé
que j'écrirais ces lignes à l'aube de 2014. Le fait que
je le fasse aujourd'hui m'indique clairement qu'il est temps de conclure.
Malgré tout l'intérêt que je porte à cette
histoire, ainsi qu'aux personnes bienveillantes que j'ai interviewées
et rencontrées en chemin, l'heure est venue de vous dire au revoir.
Dès le départ, mon intention était de reconstituer
cette histoire à travers les expériences et les souvenirs
de ceux qui l'ont vécue. Je voulais saisir la dimension émotionnelle
de l'innovation et de la création d'entreprises. Je pensais que
mon expérience personnelle au sein d'entreprises en pleine croissance
me permettrait de raconter ces histoires avec un point de vue unique.
Lorsque vint le moment de rédiger les derniers chapitres, je me
suis retrouvé bloqué. J'ai fini par comprendre que cela
tenait en grande partie au fait que je ne racontais pas l'histoire à
travers le « regard » des acteurs eux-mêmes, mais en
me basant sur des rapports et des informations tirés de la presse
spécialisée de l'époque. Je ne disposais d'aucun
entretien ni d'aucune matière issue d'entretiens à exploiter,
car 85 % du travail d'enquête avait été achevé
dès la fin du mois de juillet 1985. C'était une erreur de
ma part, dont je ne me suis rendu compte que trop tard pour pouvoir la
corriger.
J'avais également décidé, très tôt dans
le processus, de ne pas inclure de ragots ou de commentaires désobligeants
dans le texte. J'espère avoir également écarté
ce type de remarques des entretiens ; c'était en tout cas mon intention.
Je sais que cela a pu faire perdre un peu de piquant au récit,
mais je n'ai jamais eu le sentiment que la véracité historique
en ait été compromise. La dernière question qui se
pose est de savoir si le fait de connaître la tournure prise par
les événements après 1988 a indûment influencé
cette reconstitution. J'espère évidemment que ce n'est pas
le cas. J'ai soumis des ébauches de chapitres aux personnes concernées
et échangé avec nombre de celles que j'avais interrogées
afin de recouper mes conclusions. En fin de compte, c'est grâce
aux travaux d'autres historiens que l'utilité de mon propre ouvrage
sera démontrée. Enfin, j'espère que mon style, volontairement
peu retouché, saura captiver le lecteur et lui offrir une lecture
à la fois agréable et instructive. Ce projet m'a, à
coup sûr, inspiré un immense respect pour le travail des
historiens.
Voilà qui conclut mon propos. Merci à vous ; j'espère
vous avoir convaincus de l'importance de ces événements.
Jim Pelkey
Décembre 2013
Kula, Hawaï