Histoire des communications
informatiques
James Pelkey (texte
original en ligne)
Chapitre
1 Introduction
Chapitre 2 Arrière-plan
(Dans lequel on retrouve le télégraphe et le télephone
aux US... le modem ... le microprocesseur)
Chapitre 3 Communications
de données : émergence 1956-1968
Chapitre 4 Réseautage
: Vision et commutation de paquets 1959 - 1968
Chapitre 5
Communications de données : concurrence sur le marché 1969-1972
Chapitre
6 Réseautage : Arpanet 1969-1972
Chapitre 7 Communications
de données : ordre du marché 1973-1979
Chapitre 8
Réseautage : Diffusion 1972-1979
Chapitre 9 Réseautage
: Émergence 1979-1981
Chapitre
10 Réseautage : concurrence sur le marché 1981-1983
Chapitre
11 Normes : une institution habilitante 1979-1984
Chapitre 12 Réseaux
: Ordre du marché : LAN 1983-1986
Chapitre
13 Communications de données : Adaptation 1979-1986
Chapitre
14 Interconnexion de réseaux : émergence
1985-1988
Aperçu de la version 12.0
L'arrivée de l'IBM PC en août 1981 a bouleversé le marché des entreprises de réseaux. Désormais, chaque poste de travail professionnel est susceptible d'accueillir un ordinateur personnel, et une avalanche de logiciels et de matériels innovants a engendré une demande accrue de débits de communication entre les appareils informatiques. Les systèmes PBX et dataPBX, conçus pour les débits plus faibles des terminaux informatiques, ne répondaient pas aux besoins des clients. Mais ce constat ne deviendrait évident qu'au milieu des années 1980. Jusque-là, les différentes versions de PBX ont compliqué la prise de décision des clients et freiné la croissance du marché.
Néanmoins, la croissance fulgurante des ventes de PC IBM et de leurs nombreux clones apparus rapidement s'est avérée déterminante pour les réseaux locaux (LAN). Cependant, la meilleure technologie LAN restait incertaine jusqu'à la définition des normes et l'offre de produits conformes à des prix abordables par les fournisseurs. Ce n'est qu'alors que les entreprises ont eu le sentiment de ne plus risquer leur carrière ni l'avenir informatique de leur société. Avec l'accélération des achats, les ventes de réseaux locaux ont explosé, passant de 63 millions de dollars en 1982 à près d'un milliard en 1986. IBM a raté le coche en matière de croissance exponentielle, car ce n'est qu'en 1986 qu'elle a commencé à livrer son réseau local à anneau à jeton, tant attendu. La technologie gagnante allait être celle qui fonctionnait et dont le coût ne cessait de baisser d'année en année : Ethernet.
L'essor fulgurant des ventes de réseaux locaux (LAN) n'a pas garanti le succès à tous les concurrents, ni même à tous les fournisseurs Ethernet. Chaque entreprise devait prendre des décisions concernant : le type de réseau local à vendre (Ethernet, Token Ring, Token Bus ou l'une des centaines d'alternatives disponibles) ; le protocole à prendre en charge (XNS, TCP/IP, OSI, MAP/TOP ou une version propriétaire) ; le marché cible (bureaux, usines ou entreprises nécessitant des calculs haute performance) ; les clients stratégiques à viser (IBM, AT&T, General Motors, General Electric, Xerox, etc.) ; et le recrutement et la promotion des talents, ainsi que l'organisation de l'entreprise.
Ce chapitre analyse les performances des entreprises du secteur des communications de données et des réseaux. L'accent sera mis sur Codex, Micom, 3Com, Ungermann-Bass et Sytek. Les années 1983-1986 resteront gravées dans la mémoire de la direction de ces entreprises et de leurs concurrents.
Nous commençons par les entreprises ayant présenté
leurs projets lors d'une conférence d'investissement organisée
par Alex. Brown & Sons en mars 1983, puis nous observons leur comportement
entre 1983 et 1984. Nous proposons ensuite un aperçu du secteur
pour la période 1985-1986, avant de conclure par l'analyse du comportement
des entreprises sur ces deux mêmes années. Le chapitre suivant
explorera comment les réseaux de l'époque n'étaient
pas seulement des réseaux informatiques, mais aussi des réseaux
voix et données, ou réseaux étendus (WAN), préparant
ainsi le terrain pour le dernier chapitre : la convergence des réseaux
locaux (LAN) et des WAN et l'émergence de l'interconnexion de réseaux.
12.1 Conférence d'Alex Brown & Sons : mars 1983
En mars 1983, Alex Brown & Sons, une importante banque d'investissement
spécialisée dans la levée de fonds pour les entreprises
de haute technologie, a organisé une conférence de trois
jours à l'hôtel Hyatt de Baltimore (Maryland). Des entreprises
de premier plan du secteur de la transmission de données ainsi
que des sociétés axées sur le marché émergent
des réseaux y ont effectué des présentations (voir
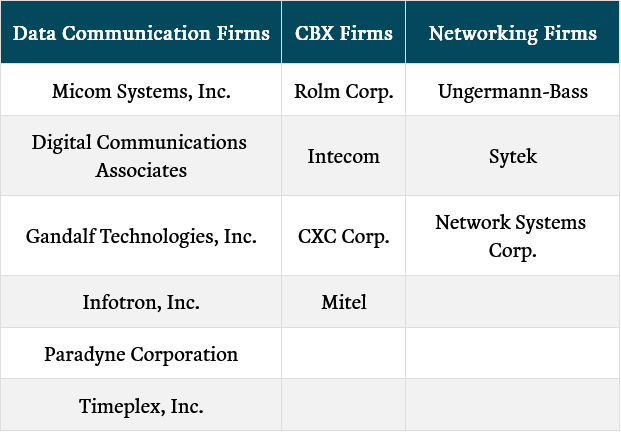
la pièce 12.1.1 : Sélection d'intervenants d'Alex Brown
& Sons). Lors de la présentation inaugurale, un associé
d'Alex Brown a encouragé les investisseurs à considérer
cette période comme une occasion « unique » d'acheter
des actions du secteur des communications.
Pièce 12.1.1 : Sélection d'intervenants d'Alex Brown &
Sons
Voici ce qu'ont déclaré les dirigeants de certaines de ces
entreprises :
William Norred, président-directeur général de
Micom Systems, Inc. : La philosophie de Micom restait inchangée
: une orientation marketing et une priorité donnée à
la rentabilité. Leur stratégie privilégiait le produit
plutôt que le réseau ; tout en voulant conserver leur position
de leader sur le marché des concentrateurs (multiplexeurs), ils
se concentraient désormais sur les connexions locales, c'est-à-dire
les sélecteurs de ports. Ces sélecteurs de ports, ou «
dataPBX », représentaient 16 % de leur chiffre d'affaires
et devaient connaître une croissance de 30 à 50 % au cours
des années suivantes. Norred affirmait que le dataPBX constituait
le réseau local (LAN) d'aujourd'hui.
Robert Wiggins, président du conseil et président-directeur
général de Paradyne Corp. : La mission de Paradyne évoluait,
passant de la simple transmission de données aux réseaux
informatiques. Le moteur de cette évolution vers les réseaux
était le besoin d'information. La transmission de données
allait devenir aussi répandue que celle de la voix. Les réseaux
locaux étaient promis à un bel avenir. En réponse
à une question, Wiggins a déclaré ne pas s'inquiéter
de la concurrence : les cycles de développement des produits rendaient
cette préoccupation sans objet. (Il est intéressant de noter
que Wiggins n'a pas évoqué les risques liés à
l'important contrat remporté récemment auprès de
la Social Security Administration — un contrat qui allait bientôt
virer au cauchemar.)
Edward Botwinick, président-directeur général
de Timeplex, Inc. : Le marché de Timeplex était celui des
réseaux de données privés et distribués. Les
trois lois de la transmission de données étaient les suivantes
: les réseaux ne diminuent jamais, ne ralentissent jamais et ne
restent jamais inchangés. Le produit phare de Timeplex était
l'Evolution II, un multiplexeur à commutation, également
appelé sélecteur de ports ou dataPBX. Il a expliqué
comment ce produit ouvrait à Timeplex la voie à des commandes
de systèmes de grande envergure.
Ken Oshmann, président de Rolm Corp. : Rolm était
le plus grand fournisseur mondial de centraux téléphoniques
privés (PBX) numériques, appelés CBX. AT&T et
IBM étaient ses concurrents. Rolm proposait des solutions intégrées
de commutation voix-données. La commutation de données pouvait
s'effectuer à un débit de 19 200 bits/s : une nécessité
à l'époque !
Ralph Ungermann, président-directeur général d'Ungermann-Bass,
Inc. : Ungermann-Bass opérait sur le marché des systèmes
de communication en commercialisant des produits destinés aux réseaux
locaux (LAN). Le marché devait atteindre 386 millions de dollars
en 1984. Les trois enjeux technologiques pour les réseaux locaux
(LAN) étaient les suivants : bande de base contre large bande ;
CSMA/CD contre passage de jeton (*token passing*) ; et topologies en anneau,
en bus ou en étoile.
Mike Pliner, président de Sytek, Inc. : le concurrent de
Sytek était Ungermann-Bass. Leur réseau local LocalNet fonctionnait
en large bande, tout comme MetroNet, lancé en 1982. Leur stratégie
consistait à fournir des solutions clés en main de réseau
et de communication de données (ils utilisaient des modems et des
multiplexeurs Paradyne lorsque cela s'avérait nécessaire).
Pliner estimait que Sytek entrerait en bourse une fois le cap des 25 millions
de dollars de chiffre d'affaires atteint.
Le secteur des réseaux restait en proie à la confusion quant
à la technologie répondant le mieux aux besoins de la communication
informatique : les réseaux locaux (LAN) ou les autocommutateurs
privés (PBX). L'année à venir allait voir défiler
une série d'articles vantant les mérites de l'une ou l'autre
technologie.
Peu nombreux étaient ceux qui entrevoyaient l'impact profond que
la révolution de l'ordinateur personnel allait avoir sur les besoins
du système de communication ultime. Les fabricants de PBX allaient
continuer à lancer des CBX ; toutes sortes de produits seraient
introduits pour permettre aux CBX de prendre en charge des équipements
de données ; de nouvelles start-ups comme CXC et Ztel, ainsi que
le fabricant d'ordinateurs Datapoint, annonceraient des CBX dotés
de réseaux locaux intégrés ; les fabricants de PBX
annonceraient des technologies d'interfaçage avec des mini-ordinateurs
; et des stations de travail intégrant voix et données seraient
dévoilées. En somme, aucun consensus ne se dégageait
alors que les fournisseurs tentaient de s'imposer comme leaders du marché
à coups de communiqués de presse et d'annonces de produits.
Quant à la thèse d'investissement d'Alex. Brown & Sons,
s'est-elle révélée visionnaire ? Le bilan était
mitigé, le cours des actions de la plupart des entreprises étant
nettement en baisse. (Voir le tableau de performance d'Alex. Brown &
Sons, Figure 12.1.2). Ungermann-Bass allait procéder à son
introduction en bourse et IBM allait acquérir 15 % de Rolm.
Figure 12.1.2 Tableau de performance d'Alex. Brown & Sons
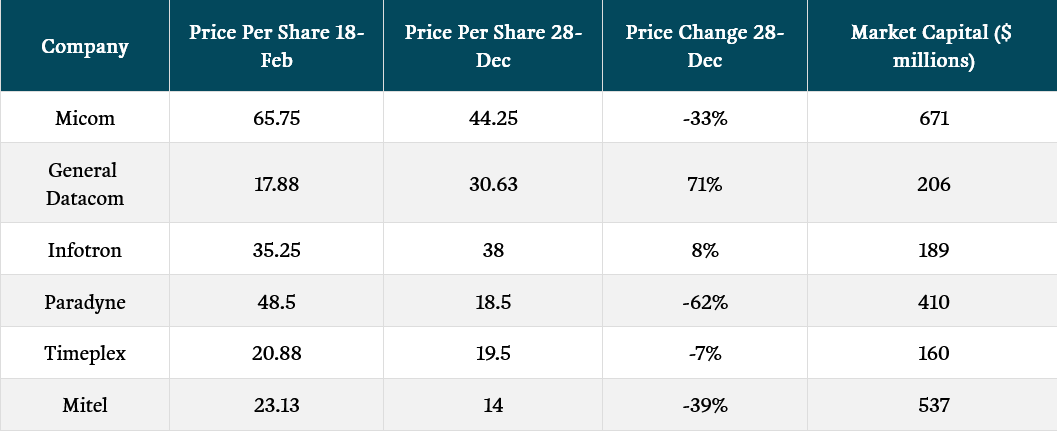
12.2 3Com
L'année 1983 commençait sous de bons auspices pour 3Com. En 1982, lorsque la direction décida d'abandonner ses circuits de distribution traditionnels au profit de la vente de son nouveau réseau local pour ordinateurs personnels (EtherSeries) via les magasins d'informatique, elle savait que son succès reposait sur une croissance rapide du nombre de ces magasins. En janvier 1983, Businessland, une jeune entreprise financée par du capital-risque, annonça son projet de lancer une chaîne de magasins d'informatique. Par un heureux hasard, Robert Metcalfe connaissait Enzo Torresi, membre du conseil d'administration, pour avoir travaillé comme consultant chez Olivetti. Torresi organisa une rencontre entre Metcalfe et Dave Norman, le président. Businessland devint rapidement un important revendeur d'EtherSeries.
Les ventes pour l'exercice clos en mai 1983 ont bondi de 162 % pour atteindre 4,7 millions de dollars. 3Com a réalisé un léger bénéfice de 15 000 dollars. En juin, la direction a consolidé son bilan en levant 3,6 millions de dollars de capital-risque, ce qui a permis d'atteindre une valorisation de 41 millions de dollars après cette levée de fonds.
Durant l'été 1983, deux événements marquants de l'histoire économique des protocoles LAN se produisirent presque inaperçus. Xerox annonça qu'elle ne publierait plus aucun protocole de couche supérieure, ou de niveau supérieur, de XNS. Yogen Dalal, qui avait contribué à la création de XNS lorsqu'il travaillait pour Xerox PARC et qui avait quitté Xerox avec David Liddle pour fonder une nouvelle société, Metaphor, se souvient que Xerox était : Ils hésitaient à diffuser le protocole de classement, le protocole d'impression, le protocole de recherche de noms, le protocole de messagerie électronique ; tous les protocoles indispensables au fonctionnement de l'entreprise. Je pense qu'ils estimaient que la diffusion des protocoles de bas niveau était acceptable pour permettre à Bridge et Ungermann-Bass de concevoir du matériel de connectivité, mais personne n'était en mesure de fabriquer des serveurs capables de concurrencer Star ou les systèmes de classement produits par Xerox.
3Com avait intégré XNS à EtherSeries et espérait bien sûr que les protocoles de niveau supérieur deviendraient disponibles. L'avenir allait cependant démontrer que 3Com possédait l'expertise nécessaire pour surmonter ce problème potentiel et même le transformer en atout.
Une seconde annonce concernant un protocole LAN, en août, allait avoir une portée encore plus grande. L'Université de Californie à Berkeley publiait la version 4.2BSD du système d'exploitation UNIX. Cette version intégrait le code TCP/IP optimisé par Bill Joy dans le cadre d'un contrat avec la DARPA. Le code avait été réécrit spécifiquement pour Ethernet. En dix-huit mois, plus de 1 000 licences avaient été signées. Les entreprises ayant acquis une licence pour la version 4.2BSD recevaient le code source de TCP/IP. Elles n'avaient plus besoin de repartir de zéro pour créer TCP/IP pour leurs produits.
Là encore, 3Com bénéficiait d'un avantage. L'entreprise commercialisait des produits TCP depuis ses débuts et, bien qu'ayant décidé de cesser d'innover sur ses produits basés sur le bus TCP au profit d'EtherSeries, elle conservait une expertise et un savoir-faire considérables en matière de TCP/IP. À tel point qu'un accord de développement conjoint fut conclu à l'automne 1983 avec Bridge Communications. 3Com devait fournir à Bridge son produit Multibus/TCP en tant qu'OEM (OEM) pour une utilisation dans un serveur de terminaux. Krause se souvient : Nous avons acquis les licences Multibus et TCP pour leurs serveurs de terminaux. Ils sont ainsi devenus un autre de nos équipementiers, et nous avons procédé à un partage de technologies.
À l'automne 1983, 3Com a conclu un accord OEM avec Texas Instruments. Bien que qualifié d'accord OEM, il s'agissait en réalité d'une vente de produits 3Com EtherSeries destinés à un usage interne chez Texas Instruments. Peu après, des accords ont été signés avec Entre Computer Centers, Computercraft et même un contrat de service avec Xerox .
En octobre 1983, Businessweek publiait un article de couverture intitulé : « Ordinateurs personnels : et le grand gagnant est IBM ». L’ article citait Michele Preston, analyste de marché réputée chez LF Rothschild, Unterberg, Tobin : « La plus grande surprise est la rapidité et l’ampleur avec lesquelles IBM est devenu si dominant. » Plus de 150 entreprises avaient investi ce marché en pleine expansion. Les ventes d’ordinateurs personnels avaient doublé en 1982 pour atteindre 2,6 milliards de dollars et devaient atteindre 4,3 milliards de dollars en 1983. L’article affirmait qu’IBM achetait suffisamment de composants pour fabriquer 2 millions d’ordinateurs personnels l’année suivante.
De toute évidence, la décision de la direction de 3Com de se concentrer sur les réseaux locaux Ethernet pour ordinateurs personnels, et plus particulièrement sur ceux destinés à l'IBM PC, a dépassé toutes les attentes. Cependant, la croissance du marché des PC a également engendré une concurrence accrue, non seulement pour les adaptateurs réseau (avec des dizaines de concurrents Ethernet), mais aussi pour de nouvelles idées visant à améliorer les fonctionnalités des PC connectés en réseau local. L'entreprise qui allait poser le plus de problèmes à 3Com serait Novell, qui se concentrait sur la vente non pas d'adaptateurs ou de serveurs réseau, mais d'un système d'exploitation réseau local rendant les réseaux plus fonctionnels et plus faciles à utiliser. Bientôt, la valeur des réseaux locaux ne se limiterait plus aux économies réalisées grâce au partage d'imprimantes et de disques, mais engloberait également des applications telles que la messagerie électronique et les applications réseau.
En novembre 1983, le succès de la gamme de produits EtherSeries de 3Com se reflétait dans ses résultats financiers. Le chiffre d'affaires du semestre clos en novembre 1983 atteignait 6,2 millions de dollars, soit une hausse de 234 % par rapport à 1982. Le bénéfice net bondissait à 910 000 dollars, contre seulement 72 000 dollars auparavant. Les ventes d'adaptateurs réseau et de logiciels EtherSeries représentaient 44 % du chiffre d'affaires. Les ventes OEM à Sun Microsystems, quant à elles, demeuraient significatives, à hauteur de 12 %.
Le 21 mars 1984, le succès financier de 3Com a conduit à son introduction en bourse. Bien qu'elle ne soit pas la première entreprise de réseaux locaux à entrer en bourse (cet honneur revenant à Ungermann-Bass), 3Com a levé 12,8 millions de dollars de capitaux nécessaires, pour une valorisation post-levée de fonds de 80 millions de dollars. La croissance rapide de ses ventes s'est poursuivie, avec un chiffre d'affaires de 22,1 millions de dollars pour le premier semestre 1984, soit une augmentation de 251 % par rapport à 1983.
3Com a investi les fonds levés lors de son introduction
en bourse dans le développement de nouveaux adaptateurs réseau,
d'un nouveau serveur réseau EtherShare basé sur un PC IBM
et de logiciels conférant à ses réseaux des avantages
concurrentiels. Cette stratégie évolutive puisait ses racines
non seulement dans la vision initiale de Metcalfe et son expérience
chez Xerox PARC, mais aussi dans le succès de SUN Microsystems,
un client qui tirait profit de la forte demande en serveurs réseau
haute performance, notamment pour les applications d'ingénierie.
3Com a suivi cette voie, mais s'est concentré sur les réseaux
locaux d'ordinateurs personnels, en particulier les réseaux locaux
de PC compatibles IBM.
12.3 Ungermann-Bass
À l'aube de 1983, la direction d'Ungermann-Bass était confrontée
aux mêmes défis que celle de 3Com. Et même davantage.
En effet, Ungermann-Bass avait adopté une stratégie d'indépendance
vis-à-vis des fournisseurs, englobant un périmètre
plus large qu'Ethernet. Pour autant, la concurrence sur le marché
Ethernet, les annonces de Xerox et de Berkeley, ainsi que la nécessité
de réagir à l'essor de l'ordinateur personnel, venaient
s'ajouter aux préoccupations — mais aussi aux opportunités
— de la direction.
L'année 1983 débuta par l'acquisition officielle d'Amdax,
société à l'origine de la technologie « Token
Ring » nécessaire pour honorer le contrat passé avec
IBM. Charlie Bass se souvient : Amdax se composait en réalité
de trois entités : un fabricant de modems à Long Beach,
une équipe dédiée au Token Ring à Boca Raton
et un groupe de développement logiciel en Californie du Sud. Nous
avons donc fermé l'antenne de Californie du Sud. Nous avons reconverti
l'unité de production de Long Beach pour fabriquer nos équipements
large bande ; quant à moi, j'ai pris en main l'équipe d'ingénierie
— après avoir licencié son responsable — et je
leur ai présenté la proposition que nous avions soumise
à IBM en disant : « Bon, les gars, voilà la mission.
C'est ce que nous devons accomplir. »
Au fil de l'année, UB ressentit la pression concurrentielle exercée
par un nouvel entrant : Bridge Communications. Ralph Ungermann se rappelle
: Lorsque nous avons lancé l'entreprise, nous avions opté
pour l'architecture Z-80, en raison de notre expérience avec ce
processeur et de ses capacités de communication supérieures.
Cela s'est avéré être notre talon d'Achille : Zilog
n'a pas connu le succès escompté et nous avons fini par
devoir basculer vers une architecture Intel. C'est ainsi que Bridge Communications
a pu se lancer. Ils ont compris que nous étions engagés
dans une transition majeure ; ils ont alors misé sur un processeur
16 bits et ont fait valoir leurs arguments : « Eux, ce sont les
pionniers, certes, mais nous disposons d'une technologie bien plus avancée,
de meilleures performances, etc. » Ils ont réussi à
percer en prenant une longueur d'avance sur nous au moment du passage
à cette deuxième génération.
Le fait que ce concurrent soit Bridge Communications, et non une entreprise
inconnue, réveilla des souvenirs et des émotions du passé.
Ungermann reprend la parole : Nous étions là, à
mener une bataille sur tous les fronts avec une gamme de produits étendue
face à IBM et DEC ; et puis, la façon dont Bridge a démarré
a suscité une réelle animosité ; il y avait une haine
féroce à l'égard de Bridge.
UB devait non seulement faire face à une concurrence frontale croissante
de la part de Bridge Communications, mais aussi à l'absence de
solution pour les problèmes d'interconnexion des ordinateurs personnels.
Jim Jordan, vice-président chargé des ventes et du marketing,
se souvient : Le PC commençait à prendre une importance
considérable et il devenait évident pour tout le monde que,
si l'on voulait être présent dans le secteur des réseaux,
il fallait absolument intégrer la mise en réseau des PC
à notre activité. C'était peut-être la stratégie
principale, ou peut-être pas, mais elle devait à coup sûr
inclure cet aspect. Je devenais fou, car nous commencions à souffrir
sur le plan des ventes : nous n'avions pas vraiment d'installations réseau
pour PC, alors même qu'il devenait manifeste que ces machines allaient
se généraliser.
Trois personnes dirigeaient véritablement l'entreprise : Charlie,
Ralph et moi. Je voulais absolument nous lancer sur ce créneau,
et je voulais le faire avec une solution similaire à celle de 3Com
: une carte d'interface réseau pour PC la moins coûteuse
possible à concevoir, sans réelle intelligence embarquée,
afin de maintenir le prix au plus bas. C'est ce que je voulais faire.
Charlie pensait aussi que nous devrions nous lancer dans le réseau
pour PC, mais il estimait qu'il ne fallait pas s'y prendre de cette façon.
Il voulait concevoir une carte basée sur le processeur 186, dotée
d'une grande quantité de mémoire, pour y déporter
toute la charge de traitement réseau ; il s'agissait de décharger
le PC au profit de la carte, d'y faire tourner nos propres protocoles,
sans que le coût soit un facteur déterminant : l'approche
typique de l'ingénieur pur et dur face au problème.
Quant à Ralph, il ne voulait pas du tout se lancer dans ce secteur
; il estimait qu'Ungermann-Bass n'avait rien à faire sur le marché
des réseaux pour PC.
Nous avons loué une chambre d'hôtel à trois et
y avons passé la journée à débattre de la
question et à tenter de résoudre des problèmes internes
à l'entreprise, mais c'était là le sujet principal.
Ralph ne voulait pas se lancer, un point c'est tout. Et moi, je soutenais
ceci : comment prétendre être une entreprise de réseaux
généraliste si l'on ne propose pas de solution pour PC ?
Ralph est donc parti en Europe ; pendant son absence, Charlie et moi nous
sommes lancés dans l'aventure. C'est exactement ce que nous avons
fait. Nous avons commencé à concevoir le produit et avons
conclu un accord avec TI. Ils avaient, je crois, signé une lettre
d'intention avec 3Com ; nous leur avons présenté notre projet
sur le plan technique en disant : « Nous allons nous lancer sur
ce marché. Voici pourquoi notre solution est supérieure
à celle de 3Com : nous allons y intégrer de la mémoire,
et patati et patata... » Or, TI commençait tout juste à
s'investir sérieusement dans le secteur du PC ; ils ont donc appelé
3Com pour annuler leur engagement et ont signé un contrat avec
nous. Nous avons soufflé l'affaire à 3Com. Nous avions décroché
un contrat OEM avec TI ; quand Ralph est rentré d'Europe, il est
sorti de ses gonds. Pourtant, c'est la meilleure chose qui soit jamais
arrivée à cette foutue boîte.
Bass se souvient des difficultés de mise en œuvre :
Au milieu de tout cela, je me demandais : « Peut-on vraiment
se procurer un microprocesseur Intel 186 ? Combien cela va-t-il coûter
? » C’était à une époque où ces
puces étaient soumises à des quotas de distribution. Je
suis donc allé voir Bill Davidow [vice-président d’Intel],
je l’ai supplié — je me suis littéralement mis
à genoux — en lui disant : « S’il vous plaît,
vendez-nous des 186. » Bill a joué de moi comme d’un
instrument. « Eh bien, je ne sais pas... combien pensez-vous vraiment
pouvoir en vendre ? »
Tout cela se passait alors qu’une vingtaine d’entreprises du
secteur de l’informatique individuelle — le marché du
PC — revendiquaient chacune 20 % de parts de marché et communiquaient
à Intel les volumes nécessaires pour maintenir ce chiffre.
« Il m’en faut 1 000, et je suis prêt à payer
n’importe quel prix, Bill, tant que je peux m’aligner sur les
coûts de TI » — ce qui, en réalité, m’était
impossible.
Les banquiers d’affaires ne voyaient pas ces drames internes. Ils
voyaient le leader du secteur des réseaux, un marché au
potentiel illimité porté par l’utilisation croissante
des ordinateurs. Le 23 juin 1983, UB est entrée en bourse, levant
28,5 millions de dollars pour une valorisation de 288 millions —
soit environ la moitié de la valeur de Micom ! On était
bien loin de la start-up qui, trois ans plus tôt, mendiait des investissements.
C’est alors que Bass, lors de l’un de ses fréquents déplacements
à Raleigh pour gérer le produit IBM reliant le réseau
Token Ring au réseau large bande, a appris de Dan Warmenhoven que
Roger Smith, le PDG de General Motors, faisait pression sur John F. Akers,
le PDG d’IBM, pour qu’il adopte un protocole de réseau
local (LAN) développé par General Motors : le MAP (Manufacturing
Automation Protocol).
Je me rendais régulièrement à Raleigh pour discuter
avec Dan, et il a commencé à me raconter comment Roger Smith
appelait Akers pour lui dire : « Vous allez adopter le MAP, sinon
on vous écarte ; DEC va adopter le MAP, et si vous ne le faites
pas, vous ne ferez plus d’affaires avec General Motors. »
Et je me disais : « Bon sang ! C’est important. Il faut
que je sois attentif. Ça va vraiment se concrétiser. »
Alors, j’ai commencé à dire à Ralph qu’il
fallait qu’on se lance dans le MAP : IBM allait le faire, General
Motors et Boeing prenaient le sujet très au sérieux. C’était
une réalité imminente. J’ai donc chargé un chef
de produit de mon équipe d’élaborer un plan d’affaires
pour créer une unité commerciale dédiée au
MAP ; nous avons tout préparé, des budgets aux analyses
de site. Nous cherchions à déterminer l’emplacement
idéal : Austin, Raleigh ou ailleurs ? Comme notre entreprise était
déjà très décentralisée, l’idée
d’accentuer cette dispersion ne posait aucun problème. Nous
avons donc présenté ce plan d’affaires, mais Ralph
et Jordan sont restés quelque peu sceptiques. J’avais toutefois
réussi à convaincre Ralph de la pertinence du projet. Je
voulais procéder par croissance organique : nous financerions l’activité
modestement jusqu’à ce qu’elle génère des
revenus et nous permette de la développer.
UB a clôturé son exercice avec un chiffre d’affaires
de 25,4 millions de dollars et un bénéfice de 1,9 million
de dollars. Cependant, Ungermann et Jordan, qui nourrissaient des ambitions
bien plus vastes pour l’entreprise, souhaitaient une croissance beaucoup
plus rapide. Les discussions qu’ils avaient eues avec Bass avaient
sans doute eu un impact, comme s’en souvient Jordan :
Ralph et moi pensions que le marché du « token bus »
— ou du MAP — allait prendre une ampleur considérable.
Je crois que tout le monde le pensait à l’époque ;
nous étions au début de l’année 1984. Nous avons
décidé de nous lancer sur ce créneau. Concord Data
Systems était alors le seul acteur présent. Nous étions
convaincus que leur stratégie n’était pas optimale,
car elle reposait essentiellement sur la vente de boîtiers, alors
que nous estimions qu’il s’agissait d’un marché
de cartes électroniques. Concord vendait des boîtiers, ce
qui ne correspondait pas aux besoins des usines. De plus, leurs systèmes
fonctionnaient à cinq mégabits, et non à dix mégabits
par seconde.
Le problème résidait dans le financement de la R&D.
Nous voulions nous lancer, mais cela impliquait un tout autre effort de
développement, un niveau technologique bien supérieur et
des coûts beaucoup plus élevés. Nous ne pouvions pas
financer ce projet sur nos activités courantes, car cela aurait
réduit nos bénéfices. Nous nous sommes donc demandé
comment procéder. Une solution envisageable était un partenariat
de R&D. Une autre option consistait à créer une coentreprise.
Cette dernière formule avait notre préférence pour
plusieurs raisons. D'une part, nous pouvions apporter la technologie tandis
qu'ils fourniraient les capitaux ; mais surtout, ce qui rendait l'idée
particulièrement séduisante, c'est qu'un partenariat avec
le bon allié nous conférerait une grande crédibilité.
Si vous allez voir General Motors en disant : « Nous sommes Ungermann-Bass,
nous réalisons 100 millions de dollars de chiffre d'affaires et
vous devriez équiper toute votre usine Saturn avec notre technologie
innovante », l'argument manque de poids. En revanche, si vous dites
: « Nous avons créé une société détenue
à 50 % par GE, qui la soutient pleinement ; vous devriez adopter
cette technologie pour votre usine Saturn », l'argument est bien
plus convaincant.
Nous avons donc élaboré la proposition et l'avons présentée
au conseil d'administration. Nous avions une liste de trois ou quatre
entreprises ; GE figurait en tête de liste. Nous avons dit : «
Nous allons leur proposer de lancer cette société avec nous.
Nous voulons qu'ils investissent 6 millions de dollars ; en échange,
nous leur céderons 40 % du capital et en conserverons 60 % chez
Ungermann-Bass. Nous apporterons la technologie, nous assurerons la gestion
et nous lancerons des produits MAP. » Le conseil a trouvé
l'idée excellente, mais a réagi avec un certain amusement,
du genre : « Bonne chance ! Je parie que GE va vous donner 6 millions
de dollars pour 40 % de cette entreprise imaginaire... » Nous sommes
allés voir GE en juin 1984.
Au cours de la même période, au printemps 1984, UB a signé
un contrat OEM de 15 millions de dollars avec Codex. Les termes du contrat
donnaient à Codex un bon de souscription pour acheter 654 000 actions
ordinaires d'UB à un prix d'exercice moyen de 15,30 $. (Cela signifie
un contrat très important pour les deux entreprises.)
La gestion de tous les choix technologiques et la mise en œuvre de
leur stratégie LAN indépendante du fournisseur ont maintenu
la direction d'UB dans la tourmente, que ce soit en raison de la concurrence,
de la décision de Xerox de refuser les couches supérieures
de XNS, des ordinateurs personnels ou des modifications du contrat d'IBM.
La concurrence avec Bridge Communications a forcé UB à mettre
à niveau ses produits vers des microprocesseurs 16/32 bits : s'il
n'y avait pas eu Bridge Communications, cela aurait été
une autre entreprise ou simplement la nécessité de fournir
plus de fonctionnalités au produit. UB a commencé à
expédier des unités d'interface réseau (NIU) utilisant
les processeurs Intel 80186 et Motorola M68000 à partir du troisième
trimestre.
La décision de Xerox de ne pas publier les couches supérieures
du protocole XNS n'a pas eu d'impact immédiat sur UB. Cependant,
au milieu de 1984, une décision de conversion au TCP/IP ou à
la nouvelle norme OSI était nécessaire.
Bass, responsable de l'ingénierie et responsable de la décision
finale, connaissait très bien TCP/IP et avait donné des
conférences sur l'importance future de l'OSI. Mais peut-être
plus important encore, il avait entendu parler de la façon dont
GM avait fait pression sur IBM pour qu'il prenne en charge la pile de
protocoles MAP/OSI. Bass est d'avis : Eh bien, le facteur déroutant
était l’OSI. Je veux dire – et c’est ici que j’ai
commis une énorme erreur de jugement en évaluant l’importance
potentielle de l’OSI. C’était l’un des plus gros
défauts de ma boule de cristal. Et c’est pourquoi je pense
que c’est l’une des choses qui ont retardé TCP/IP et
Ungermann-Bass.
Ungermann, qui a été intimement impliqué dans
la présentation du projet MAP à GE, se souvient également :
Nous avons fait un énorme pari sur OSI.
Les nouvelles NIU 16 bits étaient conformes aux cinq couches inférieures
du protocole OSI.
Entre-temps, les efforts visant à développer un ordinateur
personnel se sont heurtés à des problèmes : des problèmes
à la fois techniques et politiques. À l’origine du
conflit entre Bass et Jordan sur la meilleure façon de concevoir
un produit PC. John Davidson se souvient : Il y avait de nombreuses
interactions entre le marketing et l’ingénierie qui aideraient
probablement à dresser un tableau de la relation entre Jim et Charlie.
Jim Jordan et ses équipes marketing venaient à une réunion
et disaient : « Eh bien, écoutez, nous avons besoin de cet
ensemble de fonctionnalités », et Charlie et son équipe
d'ingénieurs disaient : « D'accord, nous vous répondrons
et vous dirons ce que nous pouvons faire. Et à la réunion
suivante, ils revenaient et le programme était énorme et
ne pouvait pas répondre aux besoins des responsables marketing
en termes de timing, alors ils disaient : « Eh bien, alors, pourriez-vous
faire ça ? Et ils repartaient et revenaient avec un autre long
programme. Je pense que cela a commencé à poser un problème
pour l'entreprise, et certainement un problème pour les individus.
L’une des questions était : « Pourriez-vous installer
votre logiciel dans le PC afin qu’il fonctionne avec la carte muette
? » Et la réponse est revenue : « Oui, mais cela nous
prendra un an. »
Finalement, fin 1984, un an après la signature de son contrat avec
TI, UB a présenté son produit PC : le Net/One Personal Connection.
Au milieu de ces turbulences techniques, IBM a décidé
de résilier son contrat avec UB. Bass se souvient : Nous avons
ensuite souffert du turnover de la direction d'IBM. En 18 mois, nous sommes
passés par trois générations de dirigeants à
Raleigh, et chaque fois qu'ils arrivaient, ils réévaluaient,
redéfinissaient les spécifications et affectaient considérablement
le projet. La première génération était Murray
Bolt. La deuxième génération était Dan Warmenhoven,
et la troisième génération l'a fermé. Ils
ont regardé et, sur la base des prévisions de coûts
et des délais de livraison, ils ont dit : « Arrêtez
». C'était vraiment mon chant du cygne avec Ungermann-Bass.
Le 10 octobre 1984, dans un grand communiqué de presse, UB et GE
annoncent la création d'une coentreprise : Industrial Networking
Inc. (INI). UB a apporté la technologie et la gestion pour 60 %
des actions avec droit de vote et GE a apporté 2 millions de dollars
en espèces et 4 millions de dollars en billets pour 40 % des actions
avec droit de vote. Les pertes de l'entreprise commune devaient être
absorbées par GE. Jordan se souvient : Nous sommes allés
chez GE en juin, avons signé les papiers en octobre et encaissé
le chèque. J’ai fait toute la transaction en quatre mois environ.
Avant la fin de l'année, Ungermann a élevé Jordan
et Bass au poste de vice-président exécutif. Seul Jordan
s'est retrouvé avec toutes les responsabilités et Bass sans
aucune. Bass a rapidement démissionné, tout en restant vice-président
du conseil d'administration.
L'UB a terminé un autre exercice financier record. Les ventes ont
augmenté de 106 % pour atteindre 52 millions de dollars et les
bénéfices ont atteint 6,8 millions de dollars, contre seulement
0,5 million de dollars en 1983. Le Codex représentait 12 % des
ventes et l'INI 6 %. L’UB semblait en pleine marche. Comme le disait
Ungermann dans son rapport annuel du 27 février 1985 : «
1985 promet d’être des plus enrichissantes pour Ungermann-Bass.
»
12.4 Sytek
Michael Pliner, président de Sytek, avait toutes
les raisons d'être confiant : la stratégie de son entreprise,
consistant à vendre des réseaux à large bande aux
grands réseaux de campus, était à la fois unique
et vouée au succès. Alors que les ingénieurs se concentraient
sur la démonstration d'un réseau métropolitain pour
son investisseur, General Instruments (GI), l'avenir de Sytek semblait
tout tracé. Du moins, jusqu'à ce qu'il donne une conférence
à l'université Brown au printemps 1983. Pliner se souvient
: Nous attendions 90 personnes ; elles étaient
200. C'était une chaude nuit de printemps. Nous étions tous
entassés dans la salle, et une douzaine de représentants
d'IBM étaient présents, dont Jim Turner de la division Systèmes
d'entrée. Des clients ont pris la parole, et il a examiné
cette technologie et s'est exclamé : « C'est fantastique
! Nous pouvons déployer des PC IBM sur des réseaux à
l'échelle du campus, des réseaux métropolitains !
»
Ils partageaient plus ou moins l'avis de GI
: transporter de la vidéo, du multimédia, tout centraliser
sur un seul réseau. La division Systèmes d'entrée
s'est donc passionnée pour le haut débit. Ils avaient une
excellente équipe et surfait sur le succès du PC, puisque
c'est là qu'il avait été inventé. Estridge
était encore en poste ; ils régnaient en maîtres sur
le marché. Ils pouvaient se permettre toutes les fantaisies. C'étaient
des anticonformistes. Ils sont venus nous voir et nous ont dit :
« Nous apprécions ces technologies haut débit, et
nous apprécions ce produit qui vous a posé problème,
LocalNet 40. » « Je ne sais pas si nous pourrions faire cela
[créer un LocalNet40 pour le PC] », ai-je dit, « et
de plus, nous ne pensons pas pouvoir respecter votre budget », car
le prix demandé concernait le PC. J'ai suggéré :
« Pourquoi ne pas contacter Ungermann-Bass ? Ils peuvent le faire
avec Ethernet. » Ils l'ont fait, mais ils revenaient sans cesse
à la charge en disant : « Non, nous voulons du haut débit.
Nous devons pouvoir nous connecter aux réseaux du campus. »
Alors on s'est dit : « Ok, c'est une entreprise qui prend des risques — est-ce qu'on va tenter le coup et laisser passer cette super idée et cette bonne affaire, ou est-ce qu'on va y renoncer, parce qu'ils veulent vraiment notre produit et qu'ils sont prêts à payer plus cher ? » Alors on l'a fait, et on savait que lorsque nous avons signé pour cet accord, on savait qu'il n'y avait que 60 % de chances qu'on y arrive, parce qu'on faisait des choses qui n'avaient jamais été faites auparavant.
Pliner a rapidement réorienté la majeure partie des ressources d'ingénierie de Sytek vers le développement d'un produit haut débit pour IBM. Heureusement, l'essentiel du travail nécessaire à la démonstration du réseau métropolitain était déjà accompli. Pliner se souvient : Nous avons fait une démonstration de télévision interactive par câble sur le réseau Metropolitan à Sacramento. Il s'agissait d'un boîtier à placer devant le téléviseur, coûtant entre 1 000 et 1 500 dollars, permettant d'interagir avec un terminal. Les gens n'étaient pas prêts à payer le prix nécessaire pour que les câblodistributeurs rentabilisent leur investissement. Nous étions trop en avance sur notre temps et ça n'avait aucune chance de fonctionner. C'est pourquoi GI a investi en nous et c'est pourquoi nous avons accepté cet investissement : nous l'avions anticipé. Ce fut la fin du réseau Metropolitan pendant un certain temps.
L'investissement de GI n'a peut-être pas permis de concrétiser un réseau métropolitain viable, mais l'usine de fabrication de GI au Mexique semblait être la solution pour atteindre l'objectif de coût ambitieux fixé pour le produit IBM. Cependant, un dépassement de quatre mois dans le développement, avant même la finalisation des prototypes, a compliqué le transfert de ce produit de haute technologie, difficile à fabriquer, vers l'usine de GI. Avec un lancement prévu en août, IBM s'inquiétait de savoir si elle disposerait de stocks initiaux suffisants pour répondre à la demande.
Le 8 mai 1984, IBM annonça son système de câblage IBM et son intention de mettre en œuvre un « réseau local en anneau à jeton câblé en étoile utilisant ce système dans les deux à trois ans à venir ». La direction de Sytek ne s'inquiéta pas de l'idée qu'IBM commercialise un réseau local en anneau à jeton, compte tenu de l'engagement affiché par la direction d'IBM envers « son » réseau local pour PC.
Le 14 août 1984, IBM annonçait enfin son réseau local. Il s'agissait en fait du PC LAN, une version remaniée du Sytek LocalNet. Un détail révélateur des spécifications : le nombre de postes était limité à 72, alors même qu'un grand nombre de postes offrait un avantage considérable pour le haut débit. Pliner se souvient de l'ampleur des préparatifs nécessaires au lancement du PC LAN : Lorsque IBM a lancé le PC LAN, il s'agissait de trois cartes miniaturisées en une seule, ce qui nous a permis de la fabriquer. Avant même l'annonce officielle du produit, nous en avions déjà produit 14 000 et saturé le réseau de distribution d'IBM. Notre collaboration était donc excellente à cette époque.
En septembre, IBM a investi 6 millions de dollars pour acquérir 4,9 % de Sytek, valorisant ainsi cette dernière à plus de 120 millions de dollars. Même les difficultés de production au Mexique n'ont pas semblé entamer leurs relations, se souvient Pliner. Nous avons essayé de fabriquer au Mexique, sans succès. Nous avons conclu : « Ce produit est trop technologique. Il ne peut pas être fabriqué au Mexique. » Nous avons donc rapatrié la production et l’avons installée ici, dans une usine de fabrication performante et de haute qualité.
Les bonnes nouvelles se sont poursuivies. En décembre 1984, Sytek a signé un accord avec DEC en vertu duquel les deux sociétés commercialiseraient mutuellement leurs produits.
Comme Pliner l'avait promis lors de la conférence
Alex. Brown, il a entamé des discussions avec des banquiers d'affaires
en vue d'une introduction en bourse.
12.5 Interlan
Paul Severino, président d'Interlan, savait que pour accroître
le chiffre d'affaires, il ne suffisait pas de vendre des contrôleurs
Ethernet permettant de relier des ordinateurs entre eux. Severino se souvient
: C'est au moment où les chipsets Intel commençaient
à être disponibles que nous avons décidé de
nous attaquer au domaine des terminaux. Nous pensions que cela nous offrirait
un créneau sur le marché que ni Ungermann-Bass ni Bridge
Communications n'occupaient vraiment : celui de la connectivité
d'hôte à hôte combinée à l'accès
de terminal à hôte.
En privilégiant la production d'un produit économique, Interlan
a lancé un serveur de terminaux très compétitif en
août 1983. Severino se rappelle : À l'époque, Ralph
[Ungermann] travaillait sur les réseaux à large bande (broadband).
Bridge [Bridge Communications] s'orientait également dans cette
direction. Ils cherchaient aussi à résoudre un plus grand
nombre de problèmes de connexion de terminaux. De notre côté,
nous ne nous intéressions qu'aux terminaux asynchrones. Nous ne
gérions aucun autre protocole, pas de synchrone. Nous avons conçu
un tout petit boîtier à huit ports, sans disque ni rien d'autre.
C'était très bon marché. Nous l'avons voulu économique,
à bas coût.
Une fois que Interlan a commencé à commercialiser son serveur
de terminaux, trois enjeux ont nécessité des efforts et
des investissements considérables : la prise en charge de protocoles
LAN, la création d'un produit pour ordinateurs personnels et la
mise en place d'une organisation de vente directe. Severino évoque
la décision délicate concernant les protocoles LAN : Nous
voulions du TCP/IP, mais nous n'arrêtions pas de repousser l'échéance.
Nous avons ensuite tenté d'adopter le protocole XNS. Nous nous
sommes adressés à Xerox, qui a fini par nous céder
les protocoles de gestion de fichiers. J'estimais qu'en disposant de ces
protocoles, nous pourrions proposer une fonctionnalité de transfert
de fichiers multi-constructeurs. Ainsi, au lieu de revenir en arrière
pour implémenter TCP — qui relève de la couche transport
—, nous avons opté pour les protocoles de fichiers de XNS.
C'était complexe, car nous nous disions : « Il faut apporter
une valeur ajoutée. Mettons en place le transfert de fichiers entre
systèmes UNIX... » L'idée était de couvrir
UNIX, VMS et MS-DOS, ces trois-là. On obtenait ainsi un système
complet.
En 1983, Interlan a réalisé un chiffre d'affaires de
6,7 millions de dollars — soit une hausse de 180 % — et a dégagé
un modeste bénéfice de 154 000 dollars.
Au début de l'année 1984, la direction a concentré
ses efforts sur la création d'une carte contrôleur Ethernet
pour ordinateurs personnels. Toutefois, le développement d'un produit
destiné aux PC s'est avéré tout aussi complexe que
celui des contrôleurs pour systèmes hôtes. Annoncé
au milieu de l'année 1984, le Net/Plus n'a été commercialisé
qu'en novembre 1984.
Disposant désormais d'un produit pour PC à vendre, l'entreprise
devait mettre en place une organisation de vente directe et réduire
progressivement son recours aux représentants commerciaux indépendants.
Or, la constitution d'une force de vente directe nécessitait une
ressource qui faisait défaut à Interlan : des liquidités.
Severino explique : Nous n'avions tout simplement pas les ressources
nécessaires. Ce qui distinguait Interlan des autres entreprises
du secteur des réseaux locaux (LAN), c'est que nous avions levé
très peu de fonds par rapport à la concurrence. Au total,
nous n'avons reçu que 5 millions de dollars de capital-risque depuis
nos débuts. Par conséquent, nous ne disposions pas des moyens
financiers considérables que certains autres fournisseurs injectaient
dans ce domaine, mais nous avons tout de même obtenu d'excellents
résultats. Nous avons toujours atteint nos objectifs et sommes
restés rentables. Nous avions commencé à mettre en
place une organisation de vente directe, mais il nous aurait fallu davantage
de temps pour démontrer sa productivité. Auparavant, nous
nous appuyions sur des accords OEM et des représentants ; il nous
fallait donc plus de temps pour développer cette structure de vente
directe.
À l'automne 1984, le conseil d'administration a envisagé
une introduction en bourse pour lever les fonds nécessaires, mais,
comme s'en souvient Severino :
À l'automne 1984, nous n'avions plus de liquidités et
étions même légèrement endettés ; il
nous fallait donc absolument des rentrées de fonds. Nous ne pouvions
pas développer l'entreprise comme nous l'espérions sans
cet apport de capital. Or, nous estimions que l'entreprise n'était
pas encore prête pour une introduction en bourse. J'estime que si
je devais introduire l'entreprise en bourse, il faudrait que je sois absolument
certain d'atteindre les résultats financiers que j'annonce. Je
ne veux tout simplement pas me retrouver dans une situation où
l'on vend des actions sans parvenir à tenir ses engagements. Ce
n'est pas ma façon de concevoir les affaires.
La solution qui s'imposait ensuite était de vendre l'entreprise
; Interlan a donc mandaté la banque d'affaires Alex. Brown &
Sons pour lui trouver un repreneur.
12.6 Bridge Communications
En janvier 1983, Bridge Communications leva 3 millions de dollars auprès de sociétés de capital-risque, pour une valorisation post-levée de fonds de 11 millions de dollars, soit une hausse de 200 % par rapport à février 1981. L'entreprise, qui commercialisait désormais son serveur de terminaux, devait faire face à deux principaux concurrents : les dataPBX et Ungermann-Bass. Judith Estrin se souvient des difficultés rencontrées face aux dataPBX : Durant les deux premières années, notre écart de prix était d'environ cinq pour un. Nous nous adressions donc à une clientèle soucieuse de productivité, et non de rentabilité à court terme. Notre produit regorgeait de fonctionnalités et d'attraits : modularité, fonctionnalités logicielles, distribution… Il offrait une multitude d'options impossibles à réaliser avec un PABX traditionnel, même si le fonctionnement interne était identique. Ce n'est qu'après trois ans d'existence, avec la baisse des coûts, que nous avons pu véritablement concurrencer non seulement en termes de productivité, mais aussi de prix.
Comme le rappelle Bill Carrico, la compétition contre Ungermann-Bass était différente : C'est ironique, car l'un des principaux obstacles rencontrés par Bridge à ses débuts était l'absence de haut débit chez Ungermann-Bass ; un haut débit non standard, il faut le dire. Ungermann-Bass exploitait cet avantage pour nous nuire, car c'était leur principal levier. Notre produit était globalement supérieur, mais nous n'avions pas le haut débit, alors ils ont mis l'accent sur ce point, ce qui est assez courant.
Grâce aux fonds levés, la direction a entrepris la conception d'un produit haut débit. Elle devait également résoudre le problème posé par le refus de Xerox de fournir les couches supérieures de XNS. Agissant rapidement, elle a conclu un accord de transfert de technologie et de licence TCP/IP et Multibus avec 3Com.
En 1983, les recettes s'élevaient à 3,2 millions de dollars et les pertes à 1,5 million de dollars.
En 1984, les protocoles LAN deviennent un enjeu encore plus important. Carrico se souvient : C'est probablement vers 1984 que TCP/IP a commencé à gagner en visibilité sur le marché, et son utilisation s'est généralisée. C'est ce qui nous a incités à l'implémenter et à l'intégrer aux serveurs de terminaux, aux passerelles, etc. TCP/IP a ensuite progressivement supplanté XNS, car il était devenu la norme, même si, malgré notre meilleure implémentation, ses performances sur le réseau restaient deux fois inférieures à celles de XNS.
En juin 1984, Bridge Communications a annoncé un accord de développement conjoint et de fabrication OEM avec Contel Information Systems, en vertu duquel Contel, une filiale de Contel Information Systems, fabriquerait pour 10 millions de dollars de produits sur trois ans.
Fin 1984, Ungermann-Bass a finalement lancé ses produits 16/32 bits, selon Estrin : Ungermann-Bass a refusé de reconnaître que nous allions devenir un concurrent sérieux. Pendant deux ans et demi après notre lancement, ils n'ont sorti aucune nouvelle version de leur logiciel. Nous proposions pourtant des fonctionnalités bien plus avancées. Ils pensaient : « Pont, on n'a pas à s'en soucier. » Ils ont continué leur chemin, et lorsqu'ils se sont enfin rendu compte de la situation, il était trop tard. C'est la même chose qui s'est produite avec les fabricants de systèmes PBX de données.
En 1984, les revenus ont grimpé jusqu'à
13,4 millions de dollars, soit une hausse de 319 %. Malgré une
légère perte d'exploitation, le bénéfice net
s'est élevé à 0,5 million de dollars grâce
à l'utilisation des reports de pertes fiscales et des produits
d'intérêts.
12.6 Bridge Communications
En janvier 1983, Bridge Communications leva 3 millions de dollars auprès
de sociétés de capital-risque, pour une valorisation post-levée
de fonds de 11 millions de dollars, soit une hausse de 200 % par rapport
à février 1981.
L'entreprise, qui commercialisait désormais son serveur de terminaux,
devait faire face à deux principaux concurrents : les dataPBX et
Ungermann-Bass. Judith Estrin se souvient des difficultés rencontrées
face aux dataPBX : Durant les deux premières années,
notre écart de prix était d'environ cinq pour un. Nous nous
adressons donc à une clientèle soucieuse de productivité,
et non de rentabilité à court terme. Notre produit regorgeait
de fonctionnalités et d'attraits : modularité, fonctionnalités
logicielles, distribution… Il offre une multitude d'options impossibles
à réaliser avec un PABX traditionnel, même si le fonctionnement
interne était identique. Ce n'est qu'après trois ans d'existence,
avec la baisse des coûts, que nous avons pu véritablement
concurrencer non seulement en termes de productivité, mais aussi
de prix.
Comme le rappelle Bill Carrico, la compétition contre Ungermann-Bass
était différente : C'est ironique, car l'un des principaux
obstacles rencontrés par Bridge à ses débuts était
l'absence de haut débit chez Ungermann-Bass ; un haut débit
non standard, il faut le dire. Ungermann-Bass exploitait cet avantage
pour nous gagner, car c'était leur principal levier. Notre produit
était globalement supérieur, mais nous n'avions pas le haut
débit, alors ils ont mis l'accent sur ce point, ce qui est assez
courant.
Grâce aux fonds levés, la direction a entrepris la conception
d'un produit haut débit. Elle devait également résoudre
le problème posé par le refus de Xerox de fournir les couches
supérieures de XNS. Agissant rapidement, elle a conclu un accord
de transfert de technologie et de licence TCP/IP et Multibus avec 3Com.
En 1983, les recettes s'élevaient à 3,2 millions de dollars
et les pertes à 1,5 millions de dollars.
En 1984, les protocoles LAN deviennent un enjeu encore plus important.
Carrico se souvient : C'est probablement vers 1984 que TCP/IP a commencé
à gagner en visibilité sur le marché, et son utilisation
s'est généralisée. C'est ce qui nous a incités
à l'implémenter et à l'intégrer aux serveurs
de terminaux, aux passerelles, etc. TCP/IP a ensuite progressivement supplanté
XNS, car il était devenu la norme, même si, malgré
notre meilleure implémentation, ses performances sur le réseau
restaient deux fois inférieures à celles de XNS.
En juin 1984, Bridge Communications a annoncé un accord de développement
conjoint et de fabrication OEM avec Contel Information Systems, en vertu
duquel Contel, une filiale de Contel Information Systems, fabriquerait
pour 10 millions de dollars de produits sur trois ans.
Fin 1984, Ungermann-Bass a finalement lancé ses produits 16/32
bits, selon Estrin : Ungermann-Bass a refusé
de reconnaître que nous allions devenir un concurrent sérieux.
Pendant deux ans et demi après notre lancement, ils n'ont sorti
aucune nouvelle version de leur logiciel. Nous proposions pourtant des
fonctionnalités bien plus avancées. Ils pensaient : «
Pont, on n'a pas à s'en soucier. » Ils ont continué
leur chemin, et lorsqu'ils se sont enfin rendu compte de la situation,
il était trop tard. C'est la même chose qui s'est produite
avec les fabricants de systèmes PBX de données.
En 1984, les revenus ont grimpé jusqu'à 13,4 millions de dollars, soit une hausse de 319 %. Malgré une légère perte d'exploitation, le bénéfice net s'est élevé à 0,5 million de dollars grâce à l'utilisation des reports de pertes fiscales et des produits d'intérêts.
12.7 Concord Data Systems
Ken Miller comprit qu'il avait affaire à un concurrent sérieux
lorsque Ungermann-Bass (UB) racheta Amdax Corporation le 1er janvier 1983.
Miller avait travaillé en étroite collaboration avec la
direction d'Amdax pour concrétiser une norme de réseau local
(LAN) de type « token bus ». Miller se souvient du moment
où les spécifications techniques du token bus furent finalisées
en vue du vote en 1983 : Nous avons réussi à faire adopter
le token bus ; c'était génial, putain, une petite entreprise
avait réussi à imposer ça. C'est pratiquement nous
qui avons rédigé la norme. L'autre entreprise participante
était Amdax, une autre start-up spécialisée dans
le token bus.
Le token bus était désormais inéluctable. Concord
Data Systems (CDS) n'avait plus besoin d'attendre le vote de la norme
pour lancer le développement de ses produits, convaincue que celle-ci
ne serait pas modifiée avant sa finalisation. Rapidement, toutefois,
des problèmes de respect des délais et des engagements techniques
apparurent. La conception d'un contrôleur token bus s'avéra
plus complexe que prévu et, au milieu de l'année, CDS ne
disposait toujours d'aucun produit commercialisable. Miller se rappelle
que peut-être : nous n'avons pas maintenu suffisamment la pression
sur les ingénieurs réseau, trop occupés que nous
étions à faire adopter la norme. Quoi qu'il en soit, le
produit n'était pas prêt. Les retards s'accumulaient. Le
modem RF posait problème car nous n'arrivions pas à recruter
le personnel nécessaire. Ensuite, pour réaliser un serveur
de terminaux, nous nous sommes dit : « Puisqu'il faut gérer
les couches supérieures, autant adopter le modèle OSI. »
Or, il était impossible d'acheter des couches OSI sur étagère
; nous avons donc fini par développer notre propre couche de transport,
ce qui a représenté une charge de travail colossale ! Nous
étions naïfs et présomptueux.
L'idée que Miller défendait auparavant — à savoir
que les réseaux locaux relevaient de la communication de données
plutôt que de l'informatique pure — semblait désormais
sujette à caution. En tout état de cause, CDS constata que
la mise en œuvre du token bus représentait un défi
bien plus grand que celle des modems commutés, l'autre catégorie
de produits innovants qu'elle commercialisait.
Au fil de l'année 1983, il devint évident qu'il fallait
améliorer les performances et réduire les coûts de
leur implémentation du token bus. La solution nécessitait
le recours à la technologie des semi-conducteurs VLSI pour condenser
les fonctionnalités réparties sur des dizaines de puces
— et réduire ainsi l'encombrement sur les cartes de circuits
imprimés — en une ou deux puces seulement. CDS a commencé
à consulter des fonderies de semi-conducteurs pour la conception
et la fabrication de ces puces. La direction a visité les installations
d'Intel, d'Advanced Micro Devices, de Signetics, de Western Digital et
d'AMI (une division de Gould). Sans surprise, compte tenu de la longue
collaboration entre Miller et Gould, c'est AMI qui a été
retenue. La direction estimait qu'une fois ces puces sur mesure disponibles
— échéance espérée à un an —,
leurs produits surpasseraient ceux de la concurrence. Elle a confié
à Phinney la responsabilité de piloter le projet depuis
Phoenix.
Toutefois, l'urgence était de générer du chiffre
d'affaires et des liquidités. CDS avait opté pour une stratégie
de vente OEM (fabricant d'équipement d'origine) s'appuyant sur
des représentants commerciaux. Cette stratégie présentait
un avantage majeur : il suffisait de gérer un petit nombre de grands
clients plutôt qu'une multitude de petits comptes. En revanche,
elle avait pour inconvénient de limiter, voire d'éliminer,
tout contact direct entre CDS et les utilisateurs finaux. La concurrence
pour capter les rares clients OEM identifiés était rude,
impliquant notamment UB (avec Amdax), Interactive Systems (une start-up
aujourd'hui intégrée à 3M) et même Sytek. L'arrivée
de Philips comme premier client OEM a suscité un regain de confiance
et a encouragé l'entreprise à redoubler d'efforts pour convaincre
General Electric (GE) d'abandonner Ethernet au profit du « token
bus ». Puis, au milieu de l'année 1983, ils ont reçu
un appel de General Motors (GM). Miller se souvient : « Ils nous
ont parlé de leur projet MAP (*Manufacturing Automation Protocol*).
Ils avaient déjà discuté avec Interactive Systems
et Allen Bradley à ce sujet. Ils nous ont dit : "Écoutez,
vous êtes les plus avancés. Nous voulons du *token bus*.
Nous avons déjà retenu la norme 802.4 pour les deux couches
inférieures du protocole MAP. Nous voulons unifier tout cela au
sein de l'usine. Nous tenons donc à ce qu'une démonstration
multi-fournisseurs ait lieu lors du salon NCC (*National Computer Conference*)
à l'été 1984." Impossible de laisser passer
une telle occasion. C'était l'opportunité de s'associer
à un grand groupe industriel. »
Miller se rappelle que « nous n'avions pas encore terminé
notre serveur de terminaux » et que, pour répondre aux attentes
de GM, « nous avons réaffecté des ressources ».
Mais ils se sont raisonnés : GM en valait la peine. S'ils parvenaient
à réussir ce coup, ils deviendraient les leaders incontestés
du marché.
Heureusement, Miller n’avait pas à se soucier de leur activité
de modems, car celle-ci ne cessait de prospérer. Lorsque le nouveau
modem V.22bis à 2 400 bit/s fut lancé, il se révéla
tout à fait conforme aux promesses de Miller : En 1983, nous
avons sorti une version à numérotation automatique ; c’est
vraiment cette version qui est devenue un produit phare, un véritable
classique, à l’instar du Coca-Cola original.
Grâce à leur présence croissante sur le marché,
Roger Evans, de la société Micom, rendit visite à
Miller pour lui faire part de son intérêt : il souhaitait
commercialiser sous sa propre marque (OEM) les modems commutés
de CDS. Miller se souvient qu’Evans s’étonnait : «
Pourquoi essayez-vous de développer une activité autour
des réseaux locaux (LAN) ? » Miller rejeta la demande
d’Evans concernant l’achat de modems, tout comme il avait précédemment
refusé la proposition de Bass visant à commercialiser des
modems RF sous marque blanche.
Fin 1983, CDS acheva enfin le développement de son contrôleur
de réseau « token bus » (bus à jeton), le TIM
(Token Interface Module).
Ce module permettait de connecter des équipements d’atelier
au réseau « token bus » via une interface V.35. Malheureusement,
il ne prenait pas en charge l’interface RS-232 et ne pouvait donc
pas servir de serveur de terminaux. CDS avait également implémenté
dans le TIM les couches inférieures des protocoles MAP, conformément
à la première ébauche des normes MAP envisagées.
L’absence de serveur de terminaux pour « token bus »
s’avéra problématique, voire critique. Les clients
voulaient acheter des serveurs de terminaux, et non le contrôleur
à interface V.35 que proposait CDS. Ce n’est pas que CDS ignorait
le besoin d’un serveur de terminaux — un modèle était
d’ailleurs en cours de développement — mais leurs ressources
d’ingénierie, limitées, avaient été mobilisées
pour soutenir GM dans le cadre du projet NCC.
Le TIM pour « token bus » générant des revenus
dérisoires — sans parler des bénéfices —,
Miller n’avait guère d’autre choix que de lever des capitaux
supplémentaires. Certains suggéraient que CDS entre en bourse
; après tout, les entreprises du secteur des réseaux locaux
étaient très prisées et CDS avait des arguments solides
à faire valoir : ils étaient les leaders du marché
du « token bus ». Miller se souvient : J’ai dit :
« Écoutez, vous savez, le marché des réseaux
locaux n’a pas encore vraiment décollé. » «
Vous savez, je pense qu'il faut vraiment qu'on se ressaisisse et qu'on
fasse tourner les deux volets de l'activité à plein régime.
» Je veux dire, se lancer dans une introduction en bourse, c'est
quelque chose qui peut beaucoup accaparer l'attention. Alors, je suis
parti en tournée. C'était comparable — on me disait
que cela ressemblait beaucoup à une introduction en bourse. J'ai
fait une tournée de présentation (« roadshow »).
Je suis allé en Europe. Dans tout un tas de villes.
Miller a passé la majeure partie du mois de juin à promouvoir
un placement privé de 5 millions de dollars. Les investisseurs,
cependant, hésitaient à s'engager tant que le succès
de la démonstration au salon NCC n'était pas avéré.
Au salon NCC, CDS a fourni les contrôleurs de bus à jeton
(« token bus ») dont les participants avaient besoin pour
se connecter au réseau local (LAN) partagé basé sur
cette technologie. Peu importait que les connexions passent par un boîtier
externe plutôt que par une carte interne : le système fonctionnait.
Concord Data Systems a connu un succès retentissant lors du salon.
Miller se souvient très bien de l'ambiance : L'ambiance au salon
était euphorique. Un salon incroyable. Il y avait nous — nous,
les petits, vous voyez — face à des entreprises pesant toutes
plus d'un milliard de dollars. Il y a eu une grande conférence
de presse : le premier grand battage médiatique autour du protocole
MAP. Cela a fait grand bruit. Il n'y avait que sept fournisseurs à
l'époque : nous, DEC, IBM, Allen Bradley, Gould, Motorola et Hewlett-Packard.
Nous étions sur un petit nuage ! L'un de nos investisseurs potentiels
assistait à la conférence de presse. Il a décidé
d'investir davantage à l'issue de celle-ci. Nous avons levé
7 millions de dollars, soit 2 millions de plus que prévu.
L'opération de financement de 7 millions de dollars a été
bouclée en juin 1984. CDS était alors valorisée à
34 millions de dollars. Ce qui n'était pas mal, sachant que deux
ans plus tôt, la valeur de l'entreprise n'était que de 8
millions. Mais pourquoi la valeur de leurs actions n'aurait-elle pas augmenté
? Ils travaillaient avec GM, incontestablement le plus gros client potentiel
pour la technologie « token bus ». DEC et Allen Bradley allaient
bientôt devenir des clients OEM. Seuls deux nuages ??assombrissaient
l'horizon : premièrement, IBM ne misait pas sur l'opportunité
du « token bus » comme elle « aurait dû »
le faire, mais il faut dire que l'entreprise avait toujours représenté
un pari audacieux, une chance inespérée. Le second problème
s'annonçait plus sérieux. Les appels téléphoniques
adressés à GE restaient sans réponse. Même
les demandes de réunion avec le personnel de GE étaient
reportées. Il fallait amener GE à adopter la technologie
« token bus » et à abandonner ses initiatives liées
à l'Ethernet. En temporisant, l'entreprise ne faisait que passer
à côté de ventes et manquer l'occasion de s'imposer
comme un acteur majeur du « token bus ».
À l'automne 1984, la direction de CDS se sentait « au sommet
du monde ». Pour l'exercice clos en septembre 1984, le chiffre d'affaires
réalisé (15,5 millions de dollars, avec une rentabilité
marginale) avait dépassé les prévisions budgétaires
de 12 millions.
CDS entama l'exercice 1985 en pleine confiance. Il ne restait plus qu'à
décrocher le contrat de GM au printemps. Mais des problèmes
surgirent rapidement. L'entreprise ne parvenait pas à lancer le
modem V.22bis de deuxième génération escompté.
Miller se souvient : « Les ressources manquaient au sein du service
d'ingénierie des modems. Elles étaient en quelque sorte
aspirées par le projet LAN. »
Aussi importants que fussent les problèmes liés aux
modems, la direction de CDS dut affronter, à l'automne 1984, un
défi encore plus considérable. Le 10 octobre, un véritable
coup de tonnerre retentit dans les couloirs et les bureaux de CDS : la
direction fut sidérée d'apprendre que UB et GE avaient créé
une coentreprise, Industrial Networks Inc. (INI), pour se positionner
sur le marché du MAP (protocole *token bus*).
Toutefois, Miller tenta de relativiser la situation : « D'accord,
ils ont énormément d'argent, mais bon sang, cela fait une
éternité que nous travaillons sur ce projet ! »
12.8 Digital Equipment Corporation (DEC)
La direction de DEC a très tôt pris conscience de l'importance
des réseaux locaux (LAN). Sa participation en tant que membre clé
du consortium DIX, son implication active au sein du groupe IEEE 802 et
sa position de leader sur le marché des stations de travail d'ingénierie
(via la vente de mini-ordinateurs) ont incité DEC à commercialiser
des produits pour réseaux locaux. En mai 1982, DEC a annoncé
la phase IV de son architecture réseau évolutive (Digital
Network Architecture), laquelle prenait en charge Ethernet. En mars 1983,
DEC a commencé à livrer son premier contrôleur Ethernet
pour le bus Unibus (le DEUNA). Le lancement régulier d'autres contrôleurs
Ethernet et de serveurs de terminaux — notamment le DEC Server 100
en 1984 — a fait de DEC un concurrent redoutable. Les jeunes entreprises
spécialisées dans Ethernet ne pouvaient plus se servir allègrement
dans la base de clients de DEC.
12.9 Excelan 1983-1984
Au début de l'année 1983, Excelan considérait que son avantage concurrentiel résidait dans la conception de son contrôleur Ethernet monocarte doté d'un puissant microprocesseur permettant de décharger l'ordinateur hôte du traitement du protocole LAN. Excelan se concentrerait sur les applications hautes performances, et non sur les applications à bas coût, en particulier sur le marché des stations de travail d'ingénierie. Début 1983, Excelan lança ses premiers produits. Kanwal Rekhi se souvient : Nous avons vu l'opportunité de devenir fournisseurs de solutions réseau pour tous ceux qui n'utilisaient pas TCP/IP. Nous nous sommes donc concentrés sur le TCP/IP avec une carte Ethernet. Nous avons signé des contrats avec quasiment tous les fabricants, à l'exception d'Apollo et de Sun. Nous avions environ 35 à 40 équipementiers.
Le succès rencontré a engendré un besoin accru de capitaux. En décembre, ils ont levé 2 millions de dollars auprès de sociétés de capital-risque.
La direction est alors devenue trop ambitieuse. Rekhi se souvient : Il (le Dr Inger Singh) était absolument certain que, si nous n'agissions pas immédiatement, ce marché serait raflé, et je n'arrêtais pas de répéter que nous n'avions pas les ressources nécessaires. Si nous ne faisions pas ce qu'il fallait – et même dans le domaine des réseaux, il voulait s'occuper d'Ethernet, de Token Ring, de Token Bus, d'OSI, de XNS, de TCP/IP –, on se retrouvait à faire une multitude de choses, de projets sous-financés et à moitié dotés en personnel. Vous savez ce qui arrive quand on dépense de l'argent sans rien obtenir en retour.
Les résultats financiers de 1984 reflétaient à la fois le succès des ventes et des dépenses élevées en recherche et développement. Le chiffre d'affaires s'élevait à 5,2 millions de dollars, pour une perte de 2,4 millions de dollars. Les coûts de R&D totalisaient 2,1 millions de dollars, soit 40 % du chiffre d'affaires.
Profitant de l'engouement des investisseurs désireux
d'investir dans les sociétés LAN, ils ont vendu en novembre
1984 une quatrième série d'actions privilégiées,
levant 3,2 millions de dollars, avec une valorisation post-monétaire
de 17 millions de dollars.
12.10 Codex
Au début de l'année 1983, Murray Bolt a rejoint Codex, prenant
en charge trois nouveaux axes de développement pour l'entreprise
: les autocommutateurs (PBX), la téléconférence et
les réseaux locaux (LAN). John Pugh se souvient : Nous l'avons
recruté pour diriger l'activité LAN ; il était également
responsable de l'activité PBX et de quelques autres projets. Ce
qu'il a essentiellement apporté à Codex à l'époque,
c'est la culture d'entreprise d'IBM. Il avait occupé un poste suffisamment
élevé chez IBM pour connaître tous les sujets sur
lesquels le géant réfléchissait et investissait.
Il a donc principalement promu trois axes : le LAN — projet auquel
nous avions déjà adhéré et pour lequel nous
l'avions embauché —, la téléconférence
et le PBX. Motorola tenait vraiment à se lancer sur le marché
des PBX.
Bolt a commencé à constituer ses équipes et à
se familiariser avec le fonctionnement de Codex. L'opportunité
liée aux PBX semblait prometteuse, compte tenu des encouragements
de Motorola et de tout le travail préparatoire déjà
accompli. Pugh se rappelle la décision prise par Art Carr, vice-président
de Motorola chargé de Codex et ancien président de cette
filiale : Après avoir mené toutes ces études approfondies
sur le sujet [l'activité PBX] et même envisagé des
accords potentiels avec Nixdorf et quelques autres entreprises, Carr a
tranché : « Hors de question. Nous ne le ferons pas. Je ne
lancerai pas Codex dans ce secteur. » Motorola ne l'a pas contraint.
La direction a simplement dit : « D'accord. Alors nous ne le ferons
pas. » Ce fut, de toute évidence, l'une de nos meilleures
décisions.
L'accent a alors été mis sur le marché des réseaux
locaux (LAN). Toutefois, cela nécessitait de recruter les bonnes
personnes. Pugh se souvient : Bolt est arrivé avec pour mission
de monter rapidement en puissance. Il a donc recruté à tour
de bras, en puisant dans les différents services de l'entreprise.
Or, ces personnes n'avaient aucune expertise dans le domaine des LAN.
Il avait bien embauché quelques profils externes possédant
une expérience technique des LAN, mais il était très
difficile de trouver des candidats ayant une telle expérience.
Côté marketing, il ne disposait d'aucun collaborateur ayant
une expérience des LAN. La hausse des coûts organisationnels
devint rapidement une source de préoccupation. Carr se souvient
de ses réunions avec Jim Storey, le président de Codex :
« Jim me faisait régulièrement le point sur la
situation, tous les trimestres. Un jour, en examinant son budget, je lui
ai dit : " Dis donc, Jim, si l'on regarde tous ces postes de dépenses,
les coûts d'exploitation en pourcentage du chiffre d'affaires, puis
l'activité LAN..." — cette activité LAN était
alors considérée comme une unité commerciale indépendante,
une approche censée créer une structure légère
et entrepreneuriale au sein d'une bureaucratie ; or, son budget était
plus élevé et son organigramme plus complexe. Jim a répondu
: "Eh bien, voici mes équipes Codex, et voici mon équipe
IBM." J'ai demandé : "Qu'est-ce que tu comptes faire
à ce sujet ?" Il a répondu : "Je dois lui laisser
du temps. Je dois lui donner sa chance." »
Sous la pression de devoir générer des revenus et sans aucun
produit développé en interne à l'horizon, Bolt opta
pour une stratégie consistant à commercialiser sous la marque
Codex (via un accord OEM) des produits LAN provenant de l'entreprise qu'il
connaissait le mieux : Ungermann-Bass. Charlie Bass se souvient :
« Murray nous appréciait beaucoup. Nous avions fait de
l'excellent travail pour lui, et il voulait faire entrer Codex dans le
XXe siècle. Il a alors imaginé cette stratégie brillante
: commercialiser sous sa propre marque la quasi-totalité de nos
produits. »
Au milieu de l'année 1984, Codex commença à vendre
des réseaux locaux (LAN) fournis par UB et rebadgés à
son nom.
12.11 Micom
En 1983, la croissance des ventes de Micom ne reposait plus uniquement sur celles de ses concentrateurs de données, ou multiplexeurs statistiques. Ses systèmes PBX de données représentaient désormais près d'un tiers de son chiffre d'affaires, obligeant la direction à revoir en profondeur ses méthodes d'innovation et de vente. Steve Frankel se souvient qu'à son arrivée à la tête du marketing, il a créé des mini-unités opérationnelles appelées équipes Marketing et Développement. J'ai réuni les équipes marketing et ingénierie, et ces équipes se sont concentrées sur un segment de marché spécifique des communications. C'est cette décision stratégique qui a permis à l'entreprise de créer cette activité très coûteuse de téléphonie IP (PBX). Sans cela, l'entreprise n'aurait jamais pu le faire, car les ressources auraient été affectées à d'autres activités. Grâce à cela, nous avons diversifié les activités de l'entreprise.
Mais la vente de systèmes PBX de données plus complexes et au cycle de vente plus long a contraint Micom à faire évoluer son organisation commerciale, pourtant très performante, basée sur des représentants. Frankel se souvient : Nous avions suffisamment de puissance de distribution et de ressources pour trouver une autre couche de commerciaux et de personnel de support afin de commencer à faire de réels progrès sur ce marché, et nous avons alors réellement commencé à faire évoluer le PBX de données vers un produit beaucoup plus performant.
En 1983, les ventes de Micom n'ont progressé que de 50 % par rapport à 1982. La direction a justifié ces résultats par la persistance de la récession économique et, surtout, par le ralentissement des ventes de mini-ordinateurs. Heureusement, la gamme de produits PBX de données avait connu une forte croissance et représentait désormais près de 20 millions de dollars.
Au printemps 1984, cependant, lorsque les ventes de PBX de données ont ralenti de façon inattendue, la direction a dû se rendre à l'évidence : la concurrence sur ce marché était en train de changer. Frankel se souvient : L'ordinateur personnel, et par conséquent, à mon avis, le réseau local, commençait à prendre son essor. Parallèlement, les fabricants de PABX voix/données déployaient des efforts considérables. On assistait donc à une véritable collision de technologies en pleine évolution. Qui allait l'emporter ? Les fournisseurs de PABX de données allaient-ils conserver leurs parts de marché pour proposer un service commuté ? Les réseaux locaux allaient-ils se développer et devenir un marché viable ? Ou bien les fournisseurs de solutions voix allaient-ils s'emparer du marché des données ? Puisqu'il fallait déjà installer un commutateur vocal sur site, pourquoi ne pas simplement ajouter quelques interfaces et conquérir le marché ? Début 1984, il devenait évident qu'une offensive majeure s'abattait sur le marché des PABX de données, car sa croissance ralentissait. Il continuait de croître, certes, mais à un rythme plus faible. Au fil de nos échanges avec les clients et prospects, il est apparu clairement que, suite à l'avènement du PC, leur besoin se traduisait par des transferts de fichiers plus fréquents et une puissance de traitement bureautique accrue.
Roger Evans, vice-président exécutif, se souvient du changement qui s'est opéré chez les clients : C'est le client des systèmes PBX de données qui remplaçait de plus en plus les terminaux par des PC sur les bureaux. Il répétait sans cesse : « Si vous voulez rester compétitifs, vous devez impérativement proposer des communications haut débit dans votre solution réseau locale. Le PBX de données convient à nos terminaux, mais pas aux PC. » Parallèlement, DEC annonçait ouvertement son intention de sonner le glas du PBX de données, sa stratégie reposant entièrement sur la conviction que sans une connexion à 10 mégabits par poste de travail, on était dépassé. Du coup, vendre un PBX de données était devenu presque un acte de mauvaise réputation : un client qui achetait un PBX de données devait se cacher derrière un imperméable crasseux pour ne pas se faire remarquer.
Evans et Frankel commencèrent à discuter de la marche à suivre. Mais ils arrivèrent à des conclusions différentes. Frankel se souvient : Ce qui s'est passé, c'est que Roger a pris position et moi la mienne. Nous avions des opinions fondamentalement différentes à l'époque. Roger était d'avis que l'entreprise devait lancer un produit PBX voix/données. J'étais d'avis contraire : les réseaux locaux allaient conquérir le marché. Nous étions en profond désaccord.
Le président Bill Norred se souvient des discussions entre eux trois : Nous avons longuement débattu de la stratégie à adopter. Devions-nous capitaliser sur notre expertise en matière de PBX de données et nous lancer dans la téléphonie, en combinant voix et données ? Je sais que nous avons eu de très longues discussions à ce sujet et avons conclu que ce n'était pas un secteur où nous avions notre place. Les obstacles étaient trop nombreux, et à cette époque, la croissance des autres entreprises commençait déjà à ralentir. Nous pensions ne pas être en mesure de jouer un rôle significatif sur ce marché.
La conclusion était de voir s'il existait une entreprise de réseaux locaux qu'ils pourraient racheter. Frankel se souvient : Nous avons donc décidé : « Il semblerait que le réseau local (LAN) soit en passe de s'imposer, et nous ferions mieux d'agir. » À cette époque, Ungermann-Bass connaissait une belle croissance, se développant dans 17 directions différentes. Bridge et 3Com étaient déjà bien établis, mais notre stratégie consistait à préserver et à accroître notre part de marché dans le domaine des mini-ordinateurs. Nous envisagions de nous lancer sur le marché des PC plus tard, si cela s'avérait pertinent, mais il était essentiel de maintenir le flux de revenus et la rentabilité de notre activité principale. Bridge était également un cas intéressant, car ils utilisaient encore certains représentants de Micom. Il y avait donc une synergie très intéressante.
Seules les discussions avec Bridge n'ont suscité aucun intérêt. Bill Carrico, président de Bridge Communications, se souvient : Nous avons discuté avec les gars de Micom. Ils sont venus nous voir et nous ont dit : « On devrait peut-être vous racheter », et nous avons répondu : « Non merci. » Ils ont une vision très axée sur les boîtiers et le matériel, alors que le marché des réseaux locaux, le marché généraliste des réseaux locaux, était un marché de systèmes ; la vente de logiciels. Chez Bridge, nous avions environ dix fois plus d'ingénieurs logiciels que d'ingénieurs matériels. C'était un marché du logiciel, et eux, c'était probablement l'inverse.
Les perspectives semblaient limitées jusqu'à
ce qu'ils reçoivent un appel d'Alex. Brown & Sons concernant
la vente d'Interlan. Les discussions progressèrent rapidement.
Puis, en décembre 1984, Frankel quitta Micom pour se lancer dans
une autre aventure entrepreneuriale. Evans entama alors les négociations
pour l'acquisition d'Interlan.
12.12 Nouveaux concurrents dans le domaine des DataPBX
Ceux qui avaient l'esprit d'entreprise avaient de nombreuses raisons de
créer une société au début des années
1980 : que ce soit parce qu'ils avaient toujours voulu le faire —
c'était « dans le sang », comme on disait — ;
en raison de la disponibilité soudaine de capital-risque et de
marchés boursiers (introductions en bourse) très porteurs
; grâce à une idée géniale qui les poussait
à agir ; face à l'effervescence ambiante autour des opportunités
offertes par l'ordinateur personnel, la technologie des semi-conducteurs
VLSI, les nouveaux langages de programmation, les systèmes d'exploitation
ou les logiciels applicatifs ; ou tout simplement parce que leurs voisins,
amis ou collègues étaient passés à l'acte
et qu'ils ne voulaient pas rester les bras croisés, rongés
par l'envie. Le besoin d'interconnecter ordinateurs et périphériques
a suscité toutes sortes de solutions et, pour beaucoup, l'avantage
en termes de coûts dont bénéficiaient les DataPBX
(autocommutateurs de données) par rapport aux réseaux locaux
(LAN) semblait insurmontable. Metapath et Equinox en sont deux exemples.
Metapath
En 1979, Bruce Hunt, qui avait introduit le concept de réseau local
(LAN) chez Zilog avec son réseau Ariel, quitte l'entreprise pour
préparer un master à l'université de Stanford sous
la direction de Fouad Tobaji. Tout se passe bien jusqu'en 1980, date à
laquelle il épuise ses économies et doit trouver un emploi.
Tobaji lui suggère de postuler au Stanford Research Institute (SRI,
l'un des quatre premiers nœuds de l'ARPANET) ; Hunt obtient rapidement
un poste qui lui permet de poursuivre ses études. Au SRI, il continue
d'explorer les extensions du protocole CSMA/CD (Ethernet) et finit par
avoir l'une de ces idées décisives. Hunt en parle à
son frère, qui lui prête 20 000 dollars pour concrétiser
ses concepts sous la forme d'une puce VLSI.
En août 1982, Hunt a construit vingt prototypes utilisant ses puces
sur mesure, des prototypes permettant une interconnexion peu coûteuse
entre équipements informatiques : un produit qu'ils baptiseront
« commutateur de données de bureau » (desktop data
switch). Vient ensuite le défi de trouver des capitaux pour financer
la croissance de l'entreprise. Hunt se souvient : Nous avons commencé
à démarcher des sociétés de capital-risque
et à discuter avec beaucoup de monde. Mon frère avait un
ami qui travaillait pour l'une des start-ups de Norm Dion, et ils s'intéressaient
aux communications de données. Nous nous sommes donc rendus sur
place pour présenter la technologie, et Bill Harry, le vice-président
chargé du développement, nous a dit : « J’aimerais
vous présenter un certain Norm Dion. » J’ai répondu
: « Super. » Le soir même, une fois rentré chez
moi, j’ai appelé Craig Johnson [l’avocat de Hunt] et
je lui ai demandé : « Avez-vous déjà entendu
parler d’un homme nommé Norm Dion ? Nous avons rendez-vous
avec lui lundi. » Craig a réagi ainsi : « Bruce, vous
entrez dans la cour des grands. Ne gâchez pas cette chance. »
C’est exactement ce qu’il a dit. Il a ajouté : «
Vous devez être parfaitement préparés. » Il
nous a expliqué que Norm Dion était le fondateur de Dysan,
ainsi que son président-directeur général. Alors,
on a bossé comme des fous ; on a vraiment passé la vitesse
supérieure. Littéralement, je crois qu’on n’a
dormi que deux heures jusqu’à ce fameux lundi. Nous avons
préparé une présentation complète du plan
d’affaires. On avait des transparents et tout le reste.
Nous nous sommes donc rendus à ce qu'il appelait une « réunion
debout », je crois vers 13 heures. Norm est arrivé vers 13
h 45. Il s'est assis, s'est présenté, et nous lui avons
fait notre présentation. Il a dit : « Merci beaucoup,
c'était très intéressant. Nous vous recontacterons
plus tard. »
Vers le jeudi, Bill Harry a appelé et a demandé : «
Pourriez-vous revenir lundi prochain ? » Nous avons répondu
: « Bien sûr. »
Puis, le vendredi, il a rappelé pour annuler. Bref, nous avons
vécu deux semaines terribles à nous dire : « Mon
Dieu, ils ne sont pas intéressés. »
Environ deux semaines plus tard, ils nous ont finalement rappelés
; nous sommes venus le lundi, mais cette fois, tous mes documents étaient
étalés sur le bureau. Quelqu'un avait bel et bien lu notre
business plan. Je me suis dit que cela signifiait qu'ils étaient
au moins intéressés. Norm a commencé à me
cuisiner sérieusement ; bon sang, c'était probablement l'entretien
le plus éprouvant de toute ma vie. J'étais dans un tel état
d'excitation que mon cerveau tournait à cent à l'heure.
Finalement, il a interrompu la réunion en disant : « Eh
bien, merci, je crois que j'en ai assez entendu. » Il est resté
assis là et, littéralement, a baissé la tête
pour réfléchir. Moi, j'étais assis là en me
disant : « Mon Dieu, est-ce que je devrais dire quelque chose
? » Mais vous croyez que j'allais dire quelque chose à
ce moment-là ? Sûrement pas ! Au bout de 45 minutes, il a
levé les yeux et a dit : « Je crois que je vais conclure
l'affaire », et voilà. Il a ajouté : « Mettons-nous
au travail. Pouvez-vous ressortir quelques-unes de ces lettres d'intention
qu'on a utilisées par le passé ? » Il en avait
plusieurs, dont celle qu'il avait établie avec Al Shugart pour
lancer Seagate. Quelle affaire ! C'était vraiment passionnant.
Il a dit : « Je veux que vous estimiez ce qu'il faudra pour vous
amener à ce stade, et c'est ce que nous ferons. » Nous
avons répondu : « Très bien. » C’est
ainsi qu’ont été obtenus les 640 000 dollars. C’est
de cette manière qu’il a lancé l’entreprise.
En décembre 1983, le commutateur de données conçu
par Hunt, baptisé « Robin », avait fait ses preuves,
et la société Metapath fut constituée.
En janvier 1984, 4 millions de dollars de capital-risque furent levés,
sous la conduite de la branche capital-risque de Dion et d’Oak Investment
Partners (Oak avait été l’un des premiers investisseurs
dans Ungermann-Bass ainsi que dans de nombreuses autres entreprises du
secteur des réseaux locaux, ou LAN).
Ce même mois, Metapath lança le Robin. Les ventes s’avérèrent
toutefois difficiles ; en janvier 1985, une levée de fonds de sauvetage
de 570 000 dollars fut réalisée, à une valorisation
représentant un cinquième de celle de 1984.
Pour l’année 1985, le chiffre d’affaires totalisa seulement
700 000 dollars. En 1987, Metapath fut rachetée par Prentice, une
autre entreprise qui peinait à s’adapter aux évolutions
du marché.
Equinox
Bill Dambrackas connaissait bien, pour les avoir vécues de l’intérieur,
les opportunités offertes par le secteur des communications informatiques.
En tant que directeur de l’ingénierie chez Racal-Milgo —
après avoir travaillé chez Infotron —, il avait observé
le succès de Micom et en avait conclu qu’il était temps
de créer sa propre entreprise.
C’est ainsi qu’en février 1983, Dambrackas fonda Equinox.
Son idée était de créer un commutateur de données
(ou « data PBX ») à faible coût, destiné
à être vendu via les canaux de distribution que Micom délaissait
alors au profit d’une organisation de vente directe.
En décembre 1983, Equinox lança le DSS-1, un système
de commutation de données capable d’interconnecter 1 320 terminaux
et ports informatiques.
Le succès fut rapide. En 1985, une levée de fonds menée
par Oak Investment Partners et DEC permit de réunir 3 millions
de dollars, sur la base d’une valorisation de l’entreprise à
30 millions de dollars.
Bien qu’ayant dû affronter les aléas du marché
et la concurrence, Equinox finit par s’introduire en bourse en 1993.
12.13 État de la concurrence : 1985
Que signifiait être cadre dirigeant dans une entreprise de communication
de données ou de réseaux à l'aube de 1985 ?
Les processus budgétaires et de planification stratégique
pour 1985 devaient impérativement être bouclés avant
la fin de l'année 1984.
Par conséquent, la performance commerciale de 1984 ne pouvait faire
l'objet que d'estimations (les cabinets d'études de marché
tels que Dataquest — dont les données servent de base à
la majeure partie de l'analyse de cet ouvrage — avaient besoin d'une
bonne partie du premier trimestre pour compiler les données de
l'année précédente).
Chaque dirigeant devait ensuite interpréter des données
incertaines, issues de sources tant internes qu'externes, avant de décider
quels produits développer et comment commercialiser et positionner
au mieux les produits existants et nouveaux.
Pour illustrer à quel point ce processus comportait des risques
pour la survie même de l'entreprise, le tableau 12.13.1 («
Catégories de produits à l'aube de 1985 ») donne un
aperçu de leurs projections et des conséquences futures.
Tableau 12.13.1 Analyse des catégories de produits à l'aube
de 1985 (en millions de dollars)
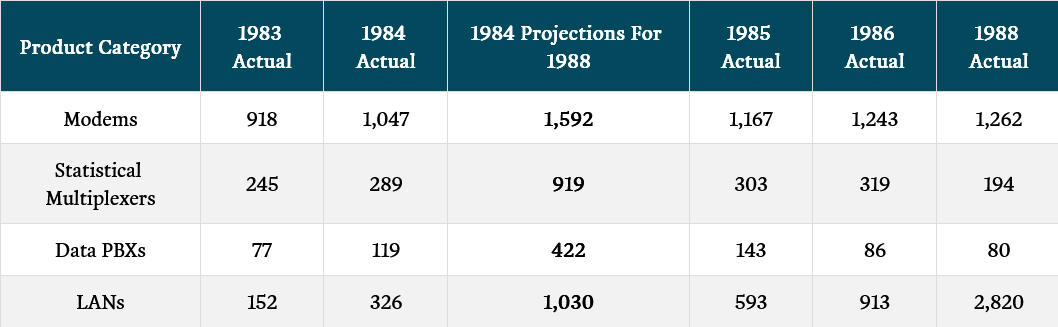
Les dirigeants des entreprises de communication de données —
celles qui vendaient des modems et des multiplexeurs statistiques —
anticipaient une croissance du marché des modems, qui devait passer
d'environ 1 milliard de dollars en 1983 à 1,6 milliard en 1988,
et une progression de celui des multiplexeurs statistiques, passant d'un
peu moins de 300 millions à plus de 900 millions de dollars.
Même en se limitant à ces seuls produits, il n'est pas étonnant
que les dirigeants de Codex et de Micom aient tenu à préserver
leurs marchés existants.
Par ailleurs, Codex et Micom étaient également présents
sur le marché tout aussi attractif des réseaux (via les
autocommutateurs de données, ou *data PBX*), dont le chiffre d'affaires
devait passer de 119 millions à 422 millions de dollars d'ici 1988.
Pourquoi, dès lors, s'aventurer dans des technologies inconnues
telles que les réseaux locaux (LAN), alors que les catégories
de produits sur lesquelles ils innovaient déjà offraient
un potentiel de croissance considérable ? Or, l'avenir ne correspondit
pas aux prévisions : les ventes de multiplexeurs statistiques et
d'autocommutateurs de données chutèrent d'un tiers par rapport
à leur niveau de 1984. Parier massivement sur l'une ou l'autre
de ces catégories (ou sur les deux) s'avéra être une
grave erreur.
Les acteurs du secteur des réseaux locaux pouvaient, quant à
eux, espérer voir les ventes de leur catégorie passer de
326 millions à plus d'un milliard de dollars. Pourtant, en 1988,
les prévisions s'avérèrent totalement erronées.
Les ventes de réseaux locaux furent multipliées par près
de neuf pour atteindre 2,8 milliards de dollars, tandis que les autocommutateurs
de données — autrefois de redoutables concurrents — disparurent
pratiquement en tant que catégorie de produits.
Quant aux entreprises du secteur des réseaux locaux — qui
comptaient plus de deux cents sociétés et des centaines
de produits annoncés en 1983 —, elles se regroupèrent
tout aussi soudainement pour former un oligopole en 1985, onze entreprises
contrôlant alors 68 % du marché (voir le graphique 10.3 :
« Les onze principaux fournisseurs de réseaux locaux en 1985
»). (L'écart de 16 millions de dollars constaté en
1985 dans la taille totale du marché des réseaux locaux
— entre 593 millions et 577 millions de dollars — selon les
deux tableaux correspondait aux ventes de produits MAP. En 1985, INI (8
millions de dollars de chiffre d'affaires) et Concord Data Systems (3,5
millions de dollars) dominaient le marché MAP.)
Tableau 12.13.2 : Les onze principaux fournisseurs de réseaux locaux
en 1985
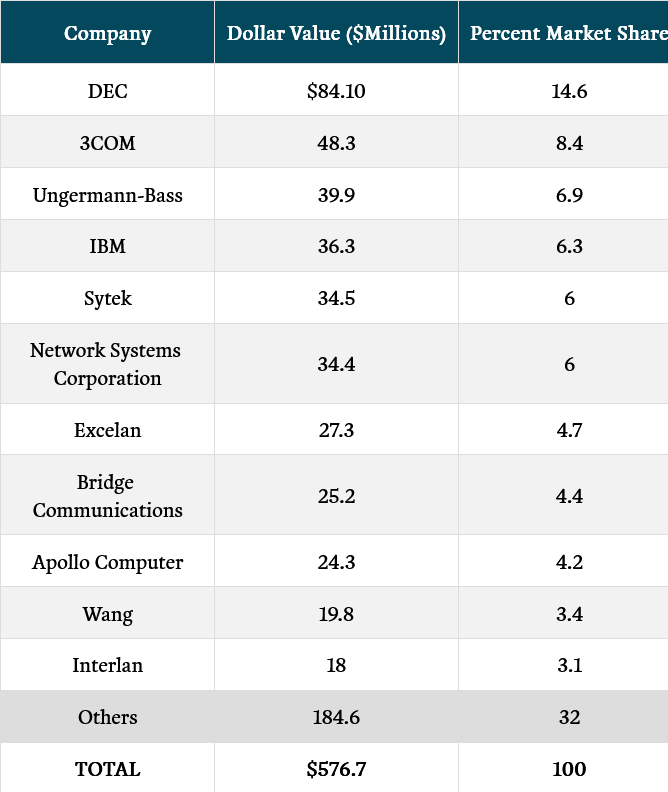
Source : Dataquest, décembre 1986, TCIS, p. 101. Onzième
entreprise (Interlan) ajoutée par l'auteur.
En 1985, le marché des réseaux locaux (LAN), évalué
à 577 millions de dollars, se subdivisait en quatre segments principaux
(voir « LAN 10.4 : Parts de marché par segment en 1985 »)
: serveurs de terminaux, ordinateurs personnels, liaisons d'ordinateur
à ordinateur et stations de travail d'ingénierie.
Le segment des ordinateurs personnels, qui était quasi inexistant
en 1981, a connu la croissance la plus rapide de loin. Selon ce même
rapport de Dataquest, 66 % de l'ensemble des réseaux fonctionnaient
en bande de base ; si la technologie large bande représentait 34
% du marché, c'était uniquement en raison de la commercialisation
de la solution LAN pour PC par IBM. Ethernet, un réseau en bande
de base, représentait environ 40 % de tous les réseaux vendus.
On estimait que moins de 7 % des terminaux et 5 % des ordinateurs personnels
étaient connectés à des réseaux.
Graphique 12.13.3 : Parts de marché des réseaux locaux (LAN)
par segment en 1985
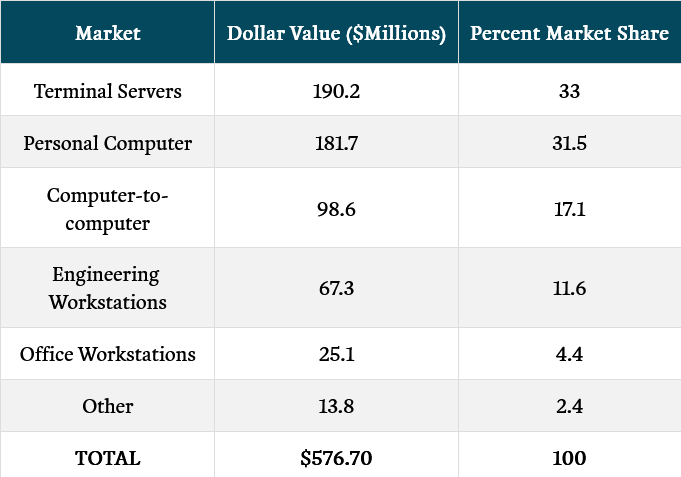
Source : Dataquest, TCIS de décembre 1986, p. 23
Les ventes de commutateurs de données (data PBX) ont atteint un
sommet en 1985, s'élevant à 143 millions de dollars.
Les données relatives aux parts de marché pour 1986 —
année marquée par une chute inattendue du chiffre d'affaires
à 85,6 millions de dollars — témoignent de la domination
de Micom et de la croissance rapide d'Equinox.
Graphique 12.13.4 : Les cinq principaux fournisseurs de commutateurs de
données en 1986
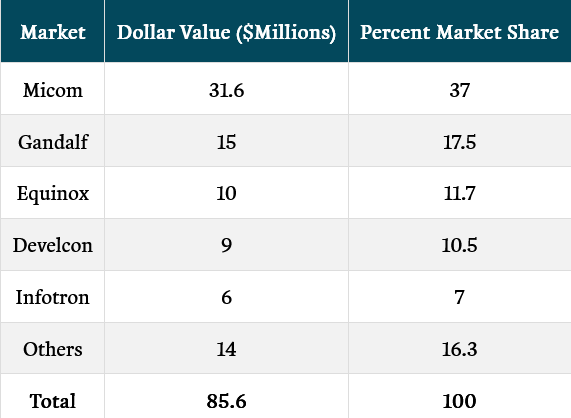
Source : Dataquest, octobre 1987, TCIS, p. 23
Compte tenu de ce panorama, dans quelle mesure les entreprises phares
de cette histoire étaient-elles préparées à
la veille de 1985-1986 ?
Micom a dû faire face à des épreuves sévères
compte tenu de l'effondrement prochain des marchés des multiplexeurs
statistiques et des PBX de données. Le Codex semblait intéressé
par les réseaux locaux mais s'est révélé inefficace.
Ungermann-Bass a fait un pari énorme sur MAP qui consommait des
ressources et ne rapportait aucun retour. 3Com surfait sur le succès
de l’ordinateur personnel. Sytek, dans l'espoir d'entrer en bourse,
dépendait d'IBM pour vendre le PC LAN sur ses produits Token Ring.
Interlan recherchait un partenaire pour la fusion. Bridge Communications
avait pris une longueur d'avance technologique sur Ungermann-Bass. Concord
Data Systems a souffert de la lenteur des ventes de MAP ainsi que du fardeau
lié à l'utilisation d'une technologie obsolète. Excelan,
CMC et d'autres se sont lancés à la conquête du segment
des ordinateurs à ordinateurs qui ne représentait que 12
% du marché en 1985.
Les grandes entreprises, DEC et IBM, commençaient à se faire
connaître. Il n'est pas surprenant qu'à la fin de 1986, il
y ait environ 100 000 réseaux informatiques.
12.14 3Com
Au début de l'année 1985, les décisions d'investissement
prises par la direction de 3Com en 1984 ont commencé à se
concrétiser.
En janvier 1985, 3Com a annoncé la création d'une nouvelle
division de logiciels d'application, dirigée par le président
Robert Metcalfe. Cette nouvelle division devait se concentrer sur les
applications réseau, telles que les outils de productivité
personnelle multi-utilisateurs. L'objectif était de rivaliser avec
le succès des logiciels autonomes (comme les tableurs et les traitements
de texte), d'égaler les fonctionnalités des mini-ordinateurs,
de différencier ses solutions de réseau local (LAN) de celles
des autres fournisseurs et de contrer la présence croissante de
Novell.
Le 30 mars, 3Com a dévoilé ses serveurs réseau dédiés
basés sur des processeurs Intel. Les « 3Servers » –
nommés ainsi pour refléter leurs trois fonctions : partage
de périphériques, échange d'informations et accès
passerelle vers d'autres réseaux – visaient à doter
les réseaux de micro-ordinateurs de capacités dignes des
mini-ordinateurs (bien que cet accès fût limité aux
autres réseaux 3Com). Bill Krause se souvient : Nous franchissions
une nouvelle étape pour accroître la valeur de notre offre
commerciale, en allant au-delà des simples cartes d'interface réseau
et des logiciels. Nous voulions vendre des serveurs ; nous cherchions
donc à devenir le Sun du marché du PC. En d'autres termes,
nous comptions reproduire pour les clients et serveurs sous DOS ce que
Sun avait accompli pour les clients et serveurs Unix basés sur
le processeur 68000. Nous allions devenir le Sun de l'univers des PC sous
DOS.
L'excès de confiance dont la direction faisait peut-être
preuve aurait dû voler en éclats lorsque Novell a commencé
à livrer, en juin, son système d'exploitation réseau
de nouvelle génération : Advanced NetWare/86. Pourtant,
Krause se rappelle : Nous n'y avons pas prêté attention.
Nous pensions que cela n'avait aucune importance. Nous estimions qu'ils
faisaient fausse route. Nous pensions qu'ils avaient totalement tort car,
sans applications, comment pouvaient-ils réussir ?
Le succès financier de 3Com ne s'est pas démenti, avec un
chiffre d'affaires de 46,3 millions de dollars pour l'exercice clos en
mai 1985, soit une hausse de 177 %. Puis, au cours de l'été
1985, les relations personnelles entre Krause et Paul C. Ely, Jr. —
interrompues brutalement lorsque Krause avait quitté Hewlett-Packard
pour 3Com (Ely était alors son supérieur) — reprirent
tout aussi soudainement. Entre-temps, Ely avait lui aussi quitté
Hewlett-Packard et s'employait, en tant que président, à
redresser Convergent Technologies, Inc., une entreprise spécialisée
dans les mini-ordinateurs et les ordinateurs de bureau. Ely souhaitait
procéder à des acquisitions pour assurer la croissance de
Convergent. La rencontre tombait à point nommé : Krause
et la direction de 3Com avaient élaboré une vision de l'informatique
de groupe (*workgroup computing*) et étaient convaincus qu'en vendant
également les ordinateurs qui équipaient leurs réseaux
locaux (LAN), ils pourraient bâtir une entreprise bien plus importante,
à l'instar de Sun Microsystems. Krause se souvient :
« Nous faisions de la voile cet été-là —
l'été 85 — et je lui parlais de notre vision de l'informatique
de groupe. Il m'a dit : "Tu sais, chez Convergent, nous avons exactement
la même vision, sauf que nous utilisons CTOS [leur système
d'exploitation propriétaire]. Pourquoi ne pas fusionner nos entreprises
? Nous exploiterons CTOS comme une vache à lait et nous bâtirons
notre avenir sur votre technologie. Nous utiliserons nos relations OEM
avec Burroughs, AT&T et tous les autres pour financer notre transformation
en un véritable Sun du monde DOS. Et nous continuerons à
tirer profit de CTOS." » Génial.
Alors que les pourparlers se poursuivaient activement, 3Com devait continuer
à gérer ses activités. En novembre 1985, 3Com a dévoilé
les premiers fruits du travail de sa division logicielle : le logiciel
3+. Au-delà d'une simple suite logicielle, 3Com a introduit le
concept d'informatique de groupe de travail (*workgroup computing*) :
des utilisateurs connectés à un réseau local (LAN)
— ou à d'autres réseaux 3Com — partageant des
informations et gagnant en productivité collective.
Puis survint la surprise. Le 26 novembre 1985, 3Com et Convergent ont
annoncé leur fusion, une opération valorisant 3Com à
133,6 millions de dollars. La vision de l'informatique de groupe, le désir
de longue date de vendre des ordinateurs, la culture d'entreprise héritée
de HP au sein de 3Com et la concurrence féroce d'autres sociétés
spécialisées dans les réseaux locaux ont tous contribué
à convaincre la direction de 3Com d'adhérer à une
vision plus vaste, rendue possible par cette fusion. Le projet semblait
logique, et les actionnaires de 3Com ont commencé à lui
apporter leur soutien officiel.
Le 20 mars 1986, alors que la fusion semblait en bonne voie pour être
approuvée par les actionnaires, Convergent a annoncé des
résultats financiers décevants : les ventes étaient
en baisse et le bénéfice par action avait chuté,
passant de 14 cents le trimestre précédent à 5 cents.
Ce recul était en grande partie attribué au ralentissement
des ventes d'ordinateurs à AT&T. Dans le cadre du processus
de fusion, 3Com avait mandaté sa banque d'affaires, Robertson Colman
& Stephens, pour émettre un avis sur le caractère équitable
de la valorisation proposée pour 3Com. Compte tenu de la baisse
de rentabilité de Convergent, Robertson Colman & Stephens a
refusé de fournir l'avis requis. En annonçant la décision
inattendue d'annuler la fusion, Krause a déclaré : «
C'est l'une de ces situations regrettables où l'on est tenu d'obtenir
une attestation d'équité ; si celle-ci ne peut être
délivrée, on ne peut pas aller de l'avant. »
La période qui a suivi l'échec de la fusion s'est avérée
difficile. Krause se souvient : « Ce fut une épreuve très
difficile, car nous avions en quelque sorte déjà concrétisé
la fusion sur le plan émotionnel. C’était une période
particulièrement éprouvante pour moi personnellement : je
m’étais réconcilié avec mon ancien mentor et
je me réjouissais vraiment de retravailler avec lui ; surtout,
j’étais convaincu que nous partagions la vision idéale
pour le secteur. Si cette fusion avait abouti, je pense que les deux entreprises
auraient connu un immense succès. J’ai dû rassembler
mon énergie émotionnelle et mobiliser nos équipes
internes pour nous recentrer et avancer ; c’est ce que j’appelle
la "période d’oscillation", une phase d’hésitation
entre deux voies : devions-nous devenir une entreprise spécialisée
dans l’informatique de groupe de travail ou revenir à nos
racines dans le domaine des réseaux ? »
Vu de l’extérieur, 3Com semblait ne pas marquer le pas, affichant
un chiffre d’affaires de 48 millions de dollars pour le semestre
clos en novembre 1986, soit une hausse de 73 %. L’essor du marché
des réseaux locaux (LAN) pour ordinateurs personnels a porté
l’entreprise vers le haut, malgré les perturbations engendrées
par le projet de fusion avec Convergent.
12.15 Ungermann-Bass
L'exercice 1985, dont Ralph Ungermann avait prédit le succès
prometteur dans sa lettre aux actionnaires du rapport annuel 1984 (daté
de février 1985), a pris une tournure soudainement défavorable.
En effet, en mars — un mois plus tard —, le chiffre d'affaires
s'élevait à 12,0 millions de dollars, soit une modeste augmentation
de 11 % par rapport à 1984 ; un résultat bien en deçà
de la croissance à trois chiffres habituelle par le passé
et des prévisions de la direction pour l'année. UB a enregistré
une perte d'exploitation de 2,1 millions de dollars (avant prise en compte
de la fiscalité). Dans une note d'analyse publiée par Montgomery
Securities le 13 mai 1985, Ronald E. Elijah en attribuait les causes à
des problèmes de production concernant les modems large bande,
au ralentissement de la croissance des ventes de mini-ordinateurs et à
l'absence de ventes aux équipementiers (OEM). Historiquement, les
ventes OEM représentaient jusqu'à 20 % du total. La raison
en était simple : aucune vente n'avait été réalisée
auprès de Codex au cours des deux derniers trimestres fiscaux ;
Codex avait, de fait, cessé d'être un client d'UB.
Il y avait toutefois de bonnes nouvelles. INI avait remporté le
premier contrat majeur lié à la norme MAP — celui attribué
par General Motors —, laissant présager un excellent démarrage
pour UB. Un président fut recruté : Joe Schoendorf. Schoendorf
et sa nouvelle équipe élaborèrent rapidement des
prévisions de ventes de 20 millions de dollars pour l'année
ainsi qu'un plan de dépenses visant à dominer le marché
émergent des réseaux locaux industriels (LAN) basés
sur les normes MAP et Token Bus. Au nombre des dépenses prévues
— sans surprise — figurait le développement d'une puce
VLSI pour la technologie Token Bus.
La perte enregistrée au premier trimestre incita Ungermann à
procéder à des changements au sein de la direction. Jordan
démissionna peu après, tout en rejoignant le conseil d'administration.
Bass revint rapidement pour s'occuper du marketing stratégique.
Depuis son départ à l'automne précédent, Bass
agissait en tant que consultant pour IBM, collaborant avec Warmenhoven
sur la stratégie de télécommunications du géant
informatique.
Au milieu de l'année, l'erreur d'orientation consistant à
privilégier XNS au détriment d'OSI avait été
corrigée, comme le rappelle John Davidson :« En 1985,
nous disposions d'une implémentation de TCP/IP tant pour les PC
que pour les serveurs de terminaux. »
Les changements de direction et le lancement incessant de nouveaux produits
ne suffirent pas à combler le déficit financier creusé
au premier trimestre. Ainsi, bien que le chiffre d'affaires de 1985 ait
grimpé à 72,2 millions de dollars (une hausse de 38 %),
une perte d'exploitation alarmante de 1,9 million de dollars s'est avérée
inévitable. Les 20 millions de dollars de revenus prévus
par INI se sont finalement élevés à 8 millions, dont
seulement 3,6 millions provenaient des ventes de UB à GE. Jordan
commente : Le contrat avec GM était une affaire majeure. Je
me souviens aussi des plans d'affaires d'INI. L'essentiel reposait sur
GM ; pour la première année complète d'activité,
le plan d'INI prévoyait un chiffre d'affaires de 20 millions de
dollars — et je siégeais au conseil d'administration d'INI
— alors qu'ils n'en ont réalisé que huit. Or, ils avaient
une structure de coûts adaptée à un niveau de 20 millions
; la situation n'était donc pas viable. Ils ne parvenaient pas
à équilibrer leurs dépenses par rapport à
leurs revenus.
La direction de UB peinait manifestement à maîtriser ses
dépenses de recherche et développement, qui avaient grimpé
en flèche pour atteindre 19,2 % du chiffre d'affaires. Le coût
lié au maintien de la vaste gamme de produits et de technologies,
imposé par leur stratégie d'indépendance vis-à-vis
des fournisseurs, devenait prohibitif. (À ??titre de comparaison,
pour la même année, les dépenses de recherche et développement
de 3Com ne représentaient que 8,2 % de son chiffre d'affaires.)
En mars 1986, inquiète de voir sa trésorerie fondre (elle
n'était plus que de 7,3 millions de dollars), la direction a procédé
à une émission publique d'obligations subordonnées
convertibles pour un montant de 34,5 millions de dollars.
La charge financière liée au soutien d'un si grand nombre
de technologies a perduré en 1986. Jordan déclarait plus
tard : L'un des reproches que la communauté financière
adressait à l'entreprise était qu'Ungermann-Bass s'éparpillait
trop, en gérant une trop grande diversité de technologies.
C'était une critique récurrente dans le milieu financier.
On leur disait : « Vous avez les yeux plus gros que le ventre. Vous
gérez trop de technologies différentes. » La réponse
habituelle était : « Écoutez, tout cela relève
des fondamentaux du réseau, c'est très similaire. Ce sont
juste des architectures légèrement différentes, les
protocoles sont identiques, bla bla bla »... ce qui n'était
que des foutaises. Il s’agissait véritablement de technologies
différentes, et nous avions vu trop grand. C’était
une critique fondée, surtout rétrospectivement.
En décembre 1986, les problèmes de trésorerie d’INI
exigeaient une solution. L’insuffisance des recettes et l’excès
de dépenses contraignirent UB et GE à investir 10 millions
de dollars supplémentaires dans INI. La part d’UB s’élevait
à 6,4 millions de dollars ; dès lors, UB allait comptabiliser
57 % des bénéfices et des pertes à venir — des
pertes qu’UB pouvait difficilement supporter.
L’année 1986 s’avéra encore plus difficile que
1985. Bien que le chiffre d’affaires ait progressé de 54 %
pour atteindre 110,9 millions de dollars, une perte d’exploitation
de près de 2,0 millions de dollars fut enregistrée. Le résultat
net s’établit à seulement 18 000 dollars. Les coûts
de recherche et développement demeurèrent élevés,
représentant 17,5 % du chiffre d’affaires avant ajustements
comptables. Une grande partie de la croissance des ventes était
imputable aux recettes d’INI, bien qu’UB n’ait comptabilisé
que 4,7 millions de dollars de ventes à destination d’INI.17
(Selon un institut d’études de marché, le chiffre d’affaires
d’INI en 1986 n’était que de 16 millions de dollars.)
12.16 Sytek
L'année 1985 a débuté de manière désastreuse.
Les banquiers d'affaires ont informé l'entreprise qu'ils ne pouvaient
pas procéder à son introduction en bourse. Les raisons invoquées
étaient des problèmes de production concernant le produit
livré à IBM, de faibles marges brutes et l'incertitude entourant
les projets d'IBM en matière de Token Ring. Conscient du besoin
de capitaux supplémentaires, Pliner a contacté Metcalfe
et Krause, chez 3Com, pour leur proposer une fusion. Les discussions n'ont
duré que quelques réunions.
En mars 1985, IBM a annoncé un nouvel engagement conditionnel de
50 millions de dollars pour l'achat du produit large bande de Sytek, commercialisé
sous le nom de « PC LAN ». Les ventes, bien que poussives,
progressaient lentement.
Le 15 octobre 1985, IBM a finalement annoncé son réseau
Token Ring (IBM Token Ring Network). Avant cette annonce, Pliner et son
équipe avaient rencontré des représentants d'IBM
pour discuter du conflit potentiel lié au fait qu'IBM allait vendre
à la fois le PC LAN (de Sytek) et son propre réseau Token
Ring. Pliner se souvient de ce qu'un représentant d'IBM lui a dit
: « Oui, vous savez, il va falloir qu'on revoie les chiffres
; je ne les ai pas sous les yeux, mais peut-être pourriez-vous obtenir
ces informations en discutant avec... »
Pliner se rappelle : « Nous sommes tous revenus en nous disant
: "Il faut absolument élaborer un nouveau plan stratégique."
Et effectivement, lorsqu'ils ont fait l'annonce — deux ou trois semaines
après cette réunion —, les consultants (je me souviens
notamment du Gartner Group et des autres) ont réagi en disant :
"Vous êtes fous. Cela n'a aucun sens. Comment pouvez-vous prendre
un produit aussi coûteux et le limiter à un PC au sein d'un
réseau local de groupe de travail ?" Résultat : personne
ne l'a acheté, IBM a eu beaucoup de mal à le vendre, et
ce fut la fin. Nous avons alors réduit la voilure pour finalement
cesser complètement la fabrication. » Grâce à
notre activité de connectivité terminal-hôte —
un marché certes pas en pleine expansion, mais néanmoins
stable — nous avons réussi à maintenir l'entreprise
en activité et plus ou moins rentable, sans toutefois atteindre
des résultats exceptionnels.
Sytek a terminé l'année 1985 au cinquième rang des
ventes parmi les fournisseurs de réseaux locaux (LAN)20. Toutefois,
la perte des ventes auprès d'IBM laissait présager un avenir
sombre pour Sytek en 1986 et au-delà.
12.17 Interlan
Interlan a rencontré plusieurs entreprises pour discuter d'une
éventuelle acquisition ou fusion. Ralph Ungermann s'en souvient
ainsi : J'avais étudié le cas d'Interlan de très,
très près. C'est sans doute Alex qui nous a mis sur la piste,
mais nous avons eu de nombreuses réunions à Boston. Je connaissais
déjà l'entreprise. Nous avions déjà recruté
quelques-uns de leurs collaborateurs, je m'y étais rendu à
deux ou trois reprises et nous avions évoqué des projets
communs. C'était un fournisseur OEM, alors que nous nous adressions
aux utilisateurs finaux. J'ai examiné le dossier sérieusement.
Nous avons décidé qu'il fallait nous concentrer sur nos
priorités et avons donc choisi de ne pas nous engager avec un fournisseur
OEM, même si cela aurait pu étoffer quelque peu notre gamme
de produits. J'étais donc parfaitement au courant de la situation
et de l'identité des candidats au rachat.
Severino se rappelle le processus et son issue : Franchement, beaucoup
d'entreprises sont venues tâter le terrain. Ou plutôt, elles
se sont manifestées en disant : « Ce genre d'activité
nous intéresse. » Mais celle qui nous semblait la plus indiquée
— et qui disposait manifestement de la capitalisation boursière
nécessaire pour nous permettre d'obtenir le prix souhaité
— était Micom. À l'époque, la capitalisation
de Micom avoisinait les 700 millions de dollars. Micom était également
confrontée, dans le domaine des autocommutateurs de données
(data PBX), aux mêmes problèmes que ceux que nous avions
rencontrés avec DEC : DEC internalisait de plus en plus la gestion
de ses propres réseaux. Nous avons donc travaillé sur ces
questions avec Micom. Ils ont fait preuve d'un grand dynamisme ; ils voulaient
conclure l'affaire et nous sommes rapidement parvenus à un accord.
12.18 Bridge Communications
La direction de Bridge Communications s'était inspirée d'Ungermann-Bass,
définissant son marché comme étant des réseaux
locaux à usage général et non des réseaux
locaux pour PC. Pour être compétitif, il fallait rester technologiquement
en avance sur UB dans le domaine des serveurs de terminaux, ajouter des
produits à large bande, trouver un moyen de proposer des produits
PC, offrir à la fois des produits Token Ring et des produits d'automatisation
d'usine, c'est-à-dire MAP, et distinguer leur approche avec une
meilleure fonctionnalité inter-réseau. Ils avaient déjà
devancé UB avec leurs premiers serveurs de terminaux sur le marché
utilisant des microprocesseurs 16/32 bits. Des produits à large
bande étaient en cours de développement. Quant aux contrôleurs
PC Ethernet, ils se sont tournés vers leur relation avec 3Com avec
qui ils avaient déjà un contrat de développement
commun. Judith Estrin se souvient : Je connaissais Bob Metcalfe et
nous étions très proches. Ensuite, nous avons conclu un
accord de vente de référence avec eux, puis nous avons fabriqué
leur produit en OEM.
Le développement d'un produit à large bande était
relativement simple, mais la fabrication de modems RF n'était pas
aussi facile à maîtriser. Sachant qu'ils avaient besoin d'aide,
ils ont acquis Coherent Systems en mars 1985, le même mois où
ils ont annoncé leurs contrôleurs haut débit. Bill
Carrico se souvient d'avoir supprimé les avantages de l'UB :
Tout cela a disparu lorsque nous avons introduit le haut débit,
et la principale raison pour laquelle le haut débit est bon, le
principal endroit où nous avons toujours vendu le haut débit,
c’est là où les gens voulaient juste des appels longue
distance.
En 1985, les ventes ont grimpé de 128 % pour atteindre 30,5 millions
de dollars avec un bénéfice net de 4,2 millions de dollars.
En avril 1986, Bridge Communications est devenue publique, levant 22,3
millions de dollars avec une valorisation de l'entreprise de 96 millions
de dollars.
1986 s'est avérée être une autre année fructueuse
avec des ventes augmentant de 51 % pour atteindre 46,2 millions de dollars,
même si le bénéfice net a augmenté plus lentement
pour atteindre 5,1 millions de dollars. Les coûts liés à
la poursuite d'une stratégie LAN à usage général
ont montré des signes de rattrapage par rapport à Bridge,
tout comme ils l'avaient fait avec UB.
12.19 Concord Data Systems
Malgré l’existence d’INI, la direction de CDS restait
convaincue d’être en position de force pour remporter le contrat
de GM.
Après tout, c’est elle qui avait aidé GM à mener
à bien le projet NCC. Cette conviction persistait alors même
que, depuis NCC, GM laissait entendre que sa norme cible serait de 10
mégabits. Très vite, GM se mit à dicter ses exigences
à CDS, au lieu de se laisser conseiller par l’entreprise comme
c’était le cas auparavant. Malheureusement, CDS avait décidé
bien plus tôt de baser ses premiers produits sur des modems RF à
5 mégabits par seconde, plutôt que sur des modèles
à 10 mégabits par seconde, plus complexes à mettre
au point. Concevoir un modem RF à 10 mégabits par seconde
pour ensuite refondre les produits existants aurait été
une entreprise difficile, coûteuse et longue.
CDS n’avait guère d’autre choix que de continuer à
vanter les mérites de ses produits à 5 mégabits par
seconde. Miller se souvient de leur argumentaire : « Écoutez,
vous avez tout intérêt à opter pour six canaux. On
peut soutenir qu’il vaut mieux disposer de six canaux à 5
mégabits par seconde compatibles avec les canaux de télévision
standard plutôt que de trois canaux à 10 mégabits
par seconde nécessitant un câblage différent de celui
de la télévision. » Mais GM restait inflexible. «
C’était plus difficile à vendre. Ils nous pressaient
en affirmant que la prochaine révision de la norme MAP imposerait
un débit de 10 mégabits. Je n’ai probablement pas assez
insisté sur les arguments de vente. »
À l’approche du printemps, Miller se rendait de moins en moins
souvent chez GM, en partie parce que ses relations avec l’acheteur
de l’entreprise étaient tendues, et en partie parce qu’il
ne disposait pas de la solution que GM réclamait. Néanmoins,
la direction de CDS gardait confiance. Personne ne voulait envisager l’impensable.
Miller se rappelle son état d’esprit de l’époque
: « Impossible qu’ils choisissent INI. Ils ne tiendront
pas le coup. »
Le printemps 1985 vit s’intensifier une concurrence féroce
sur le marché des modems commutés, stimulée par l’arrivée
de nouvelles puces pour modems fabriquées par Rockwell. Le contrat
avec GM revêtait dès lors une importance capitale. Miller
se souvient : « Oh, ils ont fait venir des équipes et…
enfin, c’était toute une affaire. Eh bien, il y avait EDS.21
Tout s’est compliqué à ce moment-là, car EDS
était entré dans la danse. Une partie du problème
venait du fait qu’Ungermann-Bass et GE avaient promis de soutenir
le projet. Ils disaient : "Oui, nous allons résoudre vos problèmes
de réseau." »
Puis la décision est tombée. GM avait choisi INI plutôt
que CDS. Miller, abasourdi, se rappelle : « Je n’y croyais
pas. Impossible d’y croire ! Je n’arrivais tout simplement pas
à y croire. C’était la consternation la plus totale.
»
Perdre le contrat de GM fut un coup dur, trop douloureux pour être
pleinement accepté. Et puis, comme si la victoire ne leur suffisait
pas, INI a exploité son avantage avec agressivité. Miller
poursuit : « Et puis, INI avait énormément d’argent.
Ils le dépensaient sans compter. Ils… Schoendorf apparaissait
dans tous les articles. Vous savez, du genre : "Voici ma puce LSI."
Ils déployaient des commerciaux sur le terrain à tour de
bras. De notre côté, nous perdions de l’argent. J’avais
pris cher. Nous manquions de moyens marketing. Ce n’était
pas normal. Nous avons embauché un responsable marketing, mais
ça a été une catastrophe. Il y avait… bref,
des problèmes de gestion qui faisaient surface en même temps.
»
CDS n'a pas perdu sa compétitivité du jour au lendemain.
L'entreprise allait d'ailleurs signer un accord avec Honeywell en tant
que fabricant d'équipement d'origine (OEM). Toutefois, CDS n'était
plus perçue comme le leader technologique du secteur. Pourtant,
quiconque lisait la presse spécialisée avant la décision
de GM aurait aisément pu conclure que CDS dominait le marché,
tout comme l'avaient fait les membres de son conseil d'administration
et ses investisseurs institutionnels avertis. Miller se souvient de la
période qui a suivi la perte du contrat GM et de l'agressivité
d'INI : « Les enjeux étaient devenus plus importants.
La barre avait été placée plus haut, car nous avions
face à nous un concurrent aux moyens considérables, prêt
à dépenser sans compter pour s'imposer : deux grandes entreprises
— Ungermann-Bass n'était pas une petite structure — avec
GE également en soutien. Ils disposaient de fonds énormes.
De notre côté, nous avions investi 10 millions de dollars
nets à l'époque. Mais nous jouissions toujours d'une bonne
réputation. Ce n'était pas une catastrophe totale ; nous
n'étions pas exclus du marché. Nous étions en concurrence
avec un autre grand acteur. Et dès qu'un client était assez
avisé pour mesurer les performances, nous l'emportions systématiquement.
Pendant ce temps, INI multipliait les promesses audacieuses, alors même
qu'il était impossible de savoir s'ils seraient capables de les
tenir. C'était la confusion la plus totale. C'est à ce moment-là
que la situation a commencé à se dégrader. Parallèlement,
l'activité modems devenait moins rentable et la concurrence s'intensifiait.
À l'époque, tous nos états financiers étaient
consolidés, ce qui rendait difficile la compréhension de
la situation réelle. Je subissais donc une pression considérable.
»
Dans le numéro de décembre 1985 de la revue *Data Communications*,
un article intitulé « MAP : A user revolt for standards »
(MAP : une révolte des utilisateurs en faveur de normes) citait
CDS en bonne place, bien qu'INI fût clairement le leader du marché.
L'article indiquait à propos de CDS : « Des prototypes
de la puce MAP destinés aux conseils d'administration seront disponibles
en mars 1986, et les livraisons à grande échelle devraient
débuter au cours du deuxième ou du troisième trimestre
1986. » Le même article rapportait : « À
ce jour, INI a investi 25 millions de dollars dans l'organisation et le
développement de ses cartes compatibles MAP, et prévoit
de dépenser 25 millions supplémentaires pour renforcer ses
équipes de vente et de service ainsi que pour poursuivre le développement
de produits compatibles MAP. »
Malgré les prévisions optimistes persistantes pour le marché
des réseaux MAP à jeton (token bus), Andy McLane, membre
du conseil d'administration et investisseur en capital-risque historique
de l'entreprise, était inquiet. CDS pouvait-elle rivaliser efficacement
avec un concurrent très motivé et disposant de solides moyens
financiers, surtout compte tenu de la fragilité de sa propre situation
financière ? Il soutenait que l'entreprise devait trouver un partenaire
industriel — un partenaire disposant de capitaux, un partenaire stratégique
à l'image de celui qu'avait trouvé UB. Miller se souvient
des négociations avec Gould, la société mère
d'AMI (le fabricant de semi-conducteurs qui développait les puces
« token bus » de CDS) : Nous avions décidé
de chercher un partenaire industriel. C'était la chose à
faire. Gould nous faisait la cour. Nous avons eu des discussions très
intenses avec eux. En fait, nous avions reçu une offre pour une
prise de participation minoritaire. Mais le problème, c'est qu'il
s'agissait d'une prise de contrôle déguisée. Cette
situation d'entre-deux n'était pas viable.
CDS avait déjà été confrontée à
ce dilemme quelques années plus tôt avec Analog Devices.
Comme à l'époque, ils avaient refusé. Miller se rappelle
: Nous avons ensuite eu des discussions approfondies avec Allen Bradley.
Rockwell venait tout juste de racheter Allen Bradley à ce moment-là.
Allen Bradley était un équipementier (OEM), ce qui rendait
l'opération très logique. Mais à la dernière
minute, ils ont déclaré : « Nous avons décidé
de ne pas donner suite. » Ils avaient pris peur face à la
détérioration de l'activité modems et au prix que
nous demandions. Ils ont fini par racheter Interactive Systems à
3M pour une bouchée de pain.
Le conseil d'administration de CDS s'activait fébrilement. Cherchant
désespérément à présenter sous un jour
favorable une situation qui se dégradait, les administrateurs ont
envisagé une scission en deux entités : une société
dédiée aux réseaux locaux (LAN) et une autre aux
modems. Après tout, n'était-ce pas ce que suggéraient
les partenaires industriels potentiels ? Miller se souvient encore : Gould
comme Allen Bradley ont déclaré : « Le secteur des
modems ne nous intéresse pas ! » Vous savez, les résultats
financiers étaient catastrophiques, ce qui les a dissuadés.
Nous avons donc discuté avec bien d'autres acteurs. On savait que
le protocole MAP suscitait un engouement immense et promettait un marché
en pleine explosion ; nous étions très sollicités.
L'idée s'est rapidement concrétisée en une décision.
Compte tenu de la croissance et de l'effervescence autour du marché
des réseaux locaux (LAN), il a été jugé plus
facile de lever des fonds pour leur entreprise spécialisée
dans la technologie « token bus ». Ils ont donc fondé
Concord Communications Inc. avec pour objectif de devenir le leader des
réseaux locaux basés sur le protocole token bus. Peu de
temps après, la direction a dû se rendre à l'évidence
: le projet de développement de puces VLSI « token bus »
avec AMI s'était soldé par un échec cuisant. Non
seulement CDS se retrouvait sans les puces sur lesquelles elle misait
pour réussir, mais l'opération avait coûté
12 millions de dollars à l'entreprise sans rien rapporter en retour.
Miller se souvient : « Nous avons donc attendu... et en réalité,
cela a saigné à blanc l'activité modems. C'était
terrible. Impossible d'embaucher... c'était vraiment affreux. Il
y avait aussi une forte rivalité en interne. Une grande jalousie
de la part de l'équipe modems : "Ces types, c'est une bande
de divas insupportables." »
Le conseil d'administration a également décidé de
recruter une nouvelle direction. « Nous avons aussi pris une
décision : je me suis dit que je n'étais pas la personne
idéale pour ce poste — j'étais probablement épuisé
à ce stade. De toute façon, les opérations n'étaient
pas mon point fort. Nous avons fait appel à une connaissance de
TA pour venir travailler deux ou trois jours par semaine. Nous avons lancé
une levée de fonds spécifiquement pour l'activité
LAN. Et nous avons obtenu 7 millions de dollars en juin 1986. »
Le marché des réseaux locaux, et plus particulièrement
le segment MAP, n'avait rien perdu de son attrait. En juin 1986, Concord
Communications a levé 7 millions de dollars sur la base d'une valorisation
de 22 millions de dollars.
12.20 Excelan
En 1985, Excelan a subi les conséquences de sa stratégie
consistant à développer trop de produits pour une multitude
de marchés émergents de réseaux locaux (LAN). Kanwal
Rekhi, vice-président chargé de l'ingénierie, se
souvient : À la fin de l'année 1984, nous étions
en grande difficulté car nos dépenses augmentaient bien
plus vite que nos recettes. Comme c'est souvent le cas pour les jeunes
pousses, le moment de vérité finit par arriver : on s'éparpille
au-delà de ses moyens et, au bout du compte, on ne satisfait personne.
En août 1985, le conseil d'administration a jugé nécessaire
d'opérer des changements. Rekhi se rappelle : L'entreprise a
donc été réorganisée. J'occupais le poste
de vice-président chargé de l'ingénierie, tandis
que le Dr Inger Singh, PDG, a été limogé par le conseil
d'administration car nous n'atteignions pas les objectifs de nos plans
d'affaires. Après son départ, j'ai été nommé
président par intérim. Craignant que nous ne prenions pas
la bonne direction, j'ai décidé, dès ma prise de
fonction, de concentrer exclusivement nos activités sur TCP/IP
et Ethernet.
Excelan a recentré ses activités, privilégiant le
secteur des stations de travail d'ingénierie plutôt que celui
de la bureautique, et se focalisant uniquement sur Ethernet et TCP/IP.
L'entreprise a défini son cœur de métier comme étant
la connexion haut débit entre ordinateurs.
Les résultats financiers de 1985 ont reflété les
bénéfices de cette stratégie. Le chiffre d'affaires
a bondi de 90 % pour atteindre 9,9 millions de dollars, avec un bénéfice
net de 100 000 dollars. Dans une présentation destinée aux
banquiers d'affaires en décembre 1985, la direction a mis en avant
la croissance des ventes, le lancement d'une carte contrôleur pour
ordinateurs personnels, l'élargissement de la gamme de produits
compatibles DEC ainsi que l'ouverture de trois nouveaux bureaux de vente.
Cette même présentation détaillait les futurs produits
prévus pour le second semestre 1986, notamment les protocoles MAP,
Token Ring, Token Bus et un serveur de terminaux. Il était difficile
de résister à la perspective de bâtir une entreprise
de plus grande envergure.
Rekhi a fait appel à des consultants pour obtenir une aide immédiate,
notamment Dan Lynch, un expert TCP/IP fort de son expérience acquise
sur le réseau ARPANET. En avril 1986, la recherche d'un président
a abouti à la nomination de C. Richard Moore. Auparavant, Moore
avait dirigé une entreprise de stations de travail d'ingénierie
et occupé divers postes chez Hewlett-Packard.
En 1986, le chiffre d'affaires a bondi de 120 % pour atteindre 22 millions
de dollars, avec un bénéfice net de 2,4 millions de dollars.
Excelan avait évité la catastrophe.
12.21 Communications Machinery Corporation
Larry Green, président et cofondateur de Communications Machinery
Corporation (CMC), partageait une vision similaire à celle d'Excelan
: concevoir une carte contrôleur Ethernet suffisamment intelligente
pour décharger l'ordinateur hôte du traitement des protocoles
réseau (LAN) et se concentrer sur le marché des stations
de travail d'ingénierie.
Ayant développé un émulateur pour la puce contrôleur
Ethernet LANCE — conçue par DEC et fabriquée par Advanced
Micro Devices et Mostek —, CMC a créé une gamme de
contrôleurs Ethernet articulée autour de cette puce.
En juin 1984, l'entreprise a levé 4 millions de dollars de capital-risque.
Par la suite, une série d'écarts entre les prévisions
(tant commerciales qu'techniques) et la réalité — dus
en partie aux retards de livraison des puces LANCE — a incité
les investisseurs à modifier la direction de l'entreprise.
En 1985, un nouveau président a été recruté
pour remplacer Larry Green, qui avait démissionné.
Le chiffre d'affaires a légèrement progressé en 1985
pour atteindre 1,8 million de dollars, ce qui a accru la pression sur
la trésorerie et nécessité une opération de
financement de 600 000 dollars en décembre 1985 pour sauver l'entreprise.
Si les ventes ont atteint 3,5 millions de dollars en 1986, l'exercice
s'est tout de même soldé par une perte de 200 000 dollars.
Prise en étau entre le succès d'Excelan auprès de
clients OEM stratégiques et le retard de commercialisation de la
puce LANCE, CMC a peiné à trouver la voie du succès.
12.22 Codex
La vente de réseaux locaux (LAN) s'est avérée bien
plus difficile que ne l'avait imaginé la direction de Codex.
En 1985, la perspective de diriger une start-up en vue était trop
séduisante ; Murray Bolt quitta donc Codex pour rejoindre Ztel
Corporation, une entreprise spécialisée dans les systèmes
CBX de quatrième génération. James Storey, président
de Codex, fit appel à John Pugh pour remplacer Bolt. Pugh se souvient
:
« La faute n'incombait pas uniquement à Murray ; en grande
partie, c'est que l'entreprise n'avait pas les moyens financiers d'investir
dans ce domaine. À mon arrivée, la première chose
que j'ai faite a été de me séparer du responsable
marketing, car il n'avait aucune expérience des réseaux
locaux. J'ai fait venir quelqu'un d'autre, qui avait lui aussi une expérience
limitée. J'ai fini par devoir m'en séparer également,
car il n'apportait tout simplement pas assez d'expertise. Nous étions
à la dérive sur le plan marketing. Je pense que nous avions
de bons ingénieurs, mais nous n'arrivions pas à définir
des programmes suffisamment solides pour qu'ils s'imposent durablement.
Parallèlement, nous souffrions d'un manque de financement.
»
Codex a ensuite réalisé qu'elle ne pouvait pas vendre le
produit qu'elle commercialisait sous sa propre marque (via un accord OEM)
à partir de la technologie d'Ungermann-Bass, surtout lorsqu'elle
se retrouvait en concurrence avec ce dernier pour le même client.
Pugh se rappelle : « Nous avions consenti un investissement considérable
pour lancer l'activité avec Ungermann-Bass. Le problème,
c'est que nous nous retrouvions en concurrence directe. Ils étaient
en train de développer et d'élargir leur gamme de produits
; de notre côté, nous n'arrivions tout simplement pas à
suivre le rythme. Nous étions incapables d'évaluer leurs
produits et de les commercialiser dans des délais opportuns.
» Leur commercial nous devançait toujours en disant :
« Vous en avez besoin ? Très bien, nous allons vous le fournir.
» Nous avons commencé à développer notre propre
gamme de produits, destinée à exploiter certains logiciels
d'Ungermann-Bass pour lesquels nous avions acquis une licence ; nous avons
lancé cette gamme et commencé à concentrer nos efforts
dessus. L'objectif à terme était d'abandonner les solutions
Ungermann-Bass au profit de notre propre gamme. C'est à mi-parcours
que Storey est parti et que Motorola a promu John Locket au poste de président.
Le manque de revenus, conjugué à des dépenses élevées
et à l'existence de nombreux autres produits plus rentables —
et plus stratégiques — dans lesquels investir, a entraîné
de nouveaux changements. Pugh se souvient : « L'intérêt
pour l'activité LAN a donc commencé à décliner.
»
En 1987, Codex avait tenté, sans succès, de s'implanter
sur le marché des réseaux locaux (LAN).
12.23 Micom - Interlan
La direction de Micom a acquis la conviction qu'Interlan représentait
l'occasion idéale d'accélérer son entrée sur
le marché des réseaux locaux (LAN). Bill Norred, le président,
se souvient : L'élément décisif qui m'a convaincu
de concrétiser l'opération Interlan était le sentiment
que la fenêtre d'opportunité risquait d'être très
étroite : nous demandions-nous si nous pourrions développer
nos propres produits assez rapidement pour peser sur le marché
?
Le 1er mars 1985, Micom a acquis Interlan en échange de 1,7 million
d'actions — valorisées à 65 millions de dollars le
jour de la transaction — et a intégré l'entreprise
au sein d'une nouvelle filiale baptisée MICOM-Interlan, Inc. La
direction de Micom a alors entrepris d'intégrer les activités
d'Interlan aux siennes. Paul Severino, ancien président d'Interlan,
a été nommé vice-président du groupe chargé
de la planification des produits et de la technologie chez Micom, ainsi
que président du conseil d'administration de MICOM-Interlan, Inc.
Il se rappelle : L'opération a été conclue. Je
peux vous dire que tous les investisseurs d'Interlan ont réalisé
une excellente affaire. La plupart des fondateurs s'en sont très
bien sortis à ce prix-là, mais les problèmes ont
surgi littéralement le lendemain de la fusion, lorsque tout a basculé.
Les distributeurs et représentants d'Interlan ont été
écartés. Roger voulait un responsable opérationnel
capable de créer une synergie entre les activités de commutateurs
de données (PBX) et celles des réseaux locaux (LAN), mais
il s'est avéré que ce n'était pas la bonne personne.
Il a braqué beaucoup de monde contre lui. La plupart des cadres
dirigeants d'Interlan se sont lassés les uns après les autres
et sont partis. L'activité d'Interlan a stagné car nous
n'avions plus de commerciaux ; personne ne vendait les produits. De plus,
le développement des produits a connu un coup d'arrêt brutal
pendant un certain temps, car ce nouveau responsable a décidé
de tout réorganiser et de changer radicalement les méthodes
de travail.
Roger Evans se souvient : Au moment de l'acquisition d'Interlan, nous
renforcions nos équipes de vente directe pour répondre aux
clients des commutateurs de données (PBX) qui tenaient à
traiter directement avec nous. Toutefois, comme nous maintenions nos accords
avec les représentants externes, nous continuions à leur
verser des commissions ; les coûts de vente commençaient
donc à devenir excessifs. Nous nous sommes engagés, dans
le cadre de l'acquisition d'Interlan, à passer à une organisation
de vente directe et à restructurer nos relations avec nos représentants,
pour finalement mettre fin à notre collaboration avec eux.
Le rapport annuel de Micom pour l'exercice clos en mars 1985 présentait
la répartition des ventes de réseaux locaux (LAN) d'Interlan
et de ses propres ventes de réseaux locaux — principalement
des autocommutateurs de données (data PBX) — comme suit :
Tableau 12.23.1 Ventes de produits réseau de Micom, 1983-1985 (en
millions)
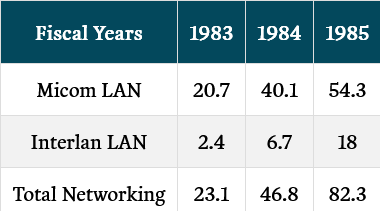
Le rapport indiquait également que, bien qu'Interlan ait enregistré
un bénéfice net de 1,2 million de dollars sur les douze
mois s'achevant en mars 1985, l'entreprise avait perdu 1,8 million de
dollars au cours du seul trimestre allant de janvier à mars 1985.
Interlan avait grandement besoin de l'apport de capitaux de Micom.
En septembre 1985, frustré par ses nouvelles fonctions de planification
et par l'influence limitée qu'il exerçait sur les affaires
de MICOM-Interlan, Severino démissionna. Il se souvient : Je
savais que Micom devait franchir des étapes décisives pour
redevenir réellement compétitive ; je voulais constituer
une équipe pour développer la nouvelle génération
de produits, mais Roger et moi ne sommes pas parvenus à nous entendre
sur la pertinence de cette démarche.
En février 1986, MICOM-Interlan annonça enfin le lancement
des produits TCP/IP dont le développement s'était avéré
trop coûteux.
Au cours des douze mois s'achevant en mars 1986, les ventes de commutateurs
de données (data PBX) chutèrent de 25 %.26 Le chiffre d'affaires
total lié aux réseaux locaux (LAN) s'éleva à
58,4 millions de dollars, soit 30,8 % des ventes globales. Le chiffre
d'affaires de l'entreprise recula de 2 % par rapport à 1985 et
le bénéfice net chuta de 58 %.
Les bouleversements engendrés par l'ordinateur personnel commençaient
à se faire sentir. Norred se rappelle : L'un des aspects que
nous n'avons pas su gérer correctement a été de ne
pas reconnaître que le micro-ordinateur représentait une
révolution, et non une simple évolution ; par conséquent,
nous n'avons pas adopté une approche révolutionnaire pour
y faire face. Dans l'histoire des communications de données, rares
sont les éléments qui n'évoluent pas relativement
lentement ; or, l'impact du PC sur l'ensemble du secteur de l'informatique
et des communications de données a, selon moi, largement dépassé
toutes les attentes.
Le 9 septembre 1986, Norred passa le relais à Evans, qui devint
président-directeur général de Micom. Norred conserva
uniquement le poste de président du conseil d'administration.
En 1986, le chiffre d'affaires de MICOM-Interlan ne connut qu'une légère
progression.
12.24 Mise en perspective
À l'aube de 1983, les entreprises du secteur des réseaux
sortaient péniblement d'une année décevante —
marquée par un chiffre d'affaires global de seulement 229 millions
de dollars — et s'apprêtaient à affronter une année
de concurrence acharnée et de confusion chez les clients.
Seuls les prévisionnistes les plus optimistes — ou, comme
l'avenir allait le démontrer, les plus clairvoyants — croyaient
que les ventes du secteur atteindraient le milliard de dollars en 1986.
Ou encore que le marché encombré, comptant plus de 200 entreprises,
se réduirait à un oligopole de 11 sociétés
spécialisées dans les réseaux locaux (LAN) contrôlant
68 % du marché dès 1985, et que le marché des autocommutateurs
de données (data PBX) s'effondrerait en 1986.
Ces mutations étaient portées par la croissance phénoménale
du nombre de réseaux informatiques. Fin 1986, on en dénombrait
environ 100 000. La plupart de ces réseaux naissants avaient été
assemblés de bric et de broc à partir de réseaux
départementaux ou de liaisons entre ordinateurs, sans véritable
conception organisationnelle d'ensemble. Lorsque les entreprises ont compris
tout l'intérêt de permettre aux utilisateurs de ces différents
réseaux de partager des informations ou de communiquer entre eux,
elles ont découvert que la tâche était loin d'être
aussi simple qu'elles l'avaient imaginé. Certes, elles avaient
une chance de réussir si leurs réseaux balbutiants provenaient
du même fournisseur et si ce dernier prenait en charge à
la fois les réseaux de micro-ordinateurs et ceux de serveurs de
terminaux. Mais cela ne suffisait pas.
Les acheteurs en entreprise ne voulaient pas revivre la tyrannie d'un
fournisseur unique, comme ils l'avaient connue avec IBM. L'interconnexion
de ces îlots de réseaux pour former des réseaux d'entreprise
constitue le sujet des deux chapitres suivants.
Pourtant, alors même que la multiplication des réseaux informatiques
propulsait les ventes à un rythme de croissance annuel de 80 %,
un secteur faisait piètre figure en comparaison. Les ventes liées
à la norme MAP (automatisation des usines) n'ont atteint que le
chiffre décevant de 30 millions de dollars en 1986, bien loin du
marché au milliard de dollars envisagé en 1982-1983. Les
entreprises ayant massivement misé sur la norme MAP, telles qu'Ungermann-Bass
et Concord Data Systems, en ont subi les conséquences. En revanche,
3Com, qui s'était concentrée sur le marché porteur
de l'ordinateur personnel, a prospéré, tout en opérant
un virage stratégique. Parier sur l'ordinateur personnel n'était
pas pour autant une garantie de succès, comme en témoigne
le cas de Sytek. Les entreprises dominant le secteur de la transmission
de données, telles que Codex et Micom, ont eu du mal à saisir
l'importance des réseaux locaux (LAN) et l'impact de l'ordinateur
personnel ; elles ont dû soit commercialiser sous leur propre marque
(OEM) des produits provenant de fournisseurs de LAN, soit acquérir
de telles entreprises. D'autres sociétés, comme Interlan
— bientôt suivies par bien d'autres —, ont compris qu'une
stratégie « trop peu, trop tard » ne menait pas au
succès et ont accepté de se vendre à des entreprises
plus grandes et mieux dotées.
L'essor des réseaux informatiques n'était pas la seule dynamique
majeure dans le domaine des communications d'entreprise entre 1983 et
1986.
Les sociétés commençaient également à
privatiser leurs réseaux de données et de voix.
Après le démantèlement d'AT&T le 1er janvier
1984, AT&T et les RBOC (les compagnies régionales de
téléphone issues de la scission) ont proposé aux
entreprises des tarifs si attractifs pour les liaisons numériques
T-1 que les directions ont commencé à bâtir leurs
propres réseaux « téléphoniques ».
Les entreprises de transmission de données existantes, ainsi qu'une
nouvelle génération de start-ups, ont saisi cette occasion
pour vendre des multiplexeurs T-1.
L'histoire de l'essor des réseaux d'entreprise fait l'objet du
chapitre suivant.