Histoire des communications
informatiques
James Pelkey (texte
original en ligne)
Chapitre
1 Introduction
Chapitre 2 Arrière-plan
(Dans lequel on retrouve le télégraphe et le télephone
aux US... le modem ... le microprocesseur)
Chapitre 3 Communications
de données : émergence 1956-1968
Chapitre 4 Réseautage
: Vision et commutation de paquets 1959 - 1968
Chapitre 5
Communications de données : concurrence sur le marché 1969-1972
Chapitre
6 Réseautage : Arpanet 1969-1972
Chapitre 7 Communications
de données : ordre du marché 1973-1979
Chapitre 8
Réseautage : Diffusion 1972-1979
Chapitre 9 Réseautage
: Émergence 1979-1981
Chapitre
10 Réseautage : concurrence sur le marché 1981-1983
Chapitre
11 Normes : une institution habilitante 1979-1984
Chapitre
12 Réseaux : Ordre du marché : LAN 1983-1986
Chapitre 13 Communications
de données : Adaptation 1979-1986
Chapitre
14 Interconnexion de réseaux : émergence
1985-1988
Chapitre
13 Communications de données : Adaptation
1979-1986
13.0 Vue d'ensemble
En 1982, confrontée à la progression irrésistible
des technologies numériques et à la pression de la concurrence,
AT&T a demandé et obtenu l'autorisation de proposer des tarifs
pour la location de circuits numériques à haut débit.
Ce service, qui allait devenir connu sous le nom de T-1, permettait
aux entreprises de remplacer vingt-quatre des circuits analogiques les
plus rapides alors disponibles par un unique circuit numérique
offrant un débit de 1,544 million de bits par seconde. Les économies
réalisables étaient très attractives.
En 1983, les ventes de multiplexeurs nécessaires pour relier des
circuits de données à plus faible débit à
un circuit T-1 ont atteint le chiffre impressionnant de 30 millions de
dollars.
En 1984, ces ventes ont doublé pour s'élever à 60
millions de dollars. Ce qui n'était au départ qu'une opportunité
de réduire les coûts est rapidement devenu, pour les entreprises,
une motivation stratégique pour bâtir leurs propres réseaux
de communication étendus (WAN), donnant naissance au phénomène
baptisé « Be Your Own Bell » (Devenez votre propre
Bell).
Les premières entreprises du secteur de la communication de données
à lancer des multiplexeurs T-1 ne l'ont pas fait par vision stratégique
d'envergure, mais pour répondre à la demande de clients
désireux de produits économiques permettant de regrouper
leurs lignes de données et de réduire leurs coûts.
Ce n'est que plus tard que ces entreprises ont proposé les cartes
d'extension nécessaires à la prise en charge de canaux vocaux
numérisés ; elles ont ainsi été entraînées
vers le vaste marché de la communication vocale plutôt que
de l'aborder comme une opportunité mûre pour être saisie.
À mesure que de nouveaux acteurs pénétraient le marché
de la communication de données, leurs produits reflétaient
des innovations progressives, et non les multiplexeurs radicalement nouveaux
dont les entreprises avaient besoin pour gérer leurs réseaux
WAN de données et de voix, de plus en plus complexes.
D'autres ont su anticiper correctement l'avenir.
En 1981-1982, Tymnet, un fournisseur de réseaux à valeur
ajoutée, a lancé un projet en collaboration avec Satellite
Business Systems visant à offrir un service numérique haut
débit à l'échelle nationale, contournant totalement
AT&T. Plusieurs personnes impliquées dans le projet ont rapidement
compris la nécessité d'un multiplexeur T-1 sophistiqué,
un équipement qui n'existait pas encore à l'époque.
Elles ont proposé que Tymnet développe et commercialise
un tel produit, mais la direction, ne se voyant pas comme un vendeur d'équipements,
a rejeté la proposition. Convaincus de la pertinence de leur intuition,
quatre de ces collaborateurs ont rapidement quitté Tymnet pour
se lancer dans l'entrepreneuriat.
En l'espace d'un an, d'anciens employés de Tymnet allaient lancer
trois nouvelles entreprises spécialisées dans les multiplexeurs
T-1.
Une seule grande société de communication de données,
Timeplex, a résisté à la tentation de pénétrer
le marché en pleine expansion des multiplexeurs T-1 par le biais
d'une acquisition ou d'un accord de type OEM. Codex a tenté de
développer un projet en interne, mais a fini par admettre son échec
en 1984. L'entreprise a alors signé un accord OEM pour commercialiser
un produit de première génération issu d'une start-up.
Deux ans plus tard, Codex a opté pour un produit plus sophistiqué,
également fourni en OEM par une autre start-up. La direction de
Micom, accaparée par les complexités de son activité
de commutateurs de données (dataPBX), a acquis une entreprise spécialisée
dans la technologie T-1 avec un temps de retard.
En 1988, les ventes de multiplexeurs T-1 totalisaient près de 400
millions de dollars, dépassant largement celles des multiplexeurs
statistiques. Pourtant, seules deux des start-ups les plus en vue du secteur
des multiplexeurs T-1 ont échappé à la faillite ou
au rachat. Que s'est-il passé ?
13.1 AT&T et les tarifs T-1 (1982-1984)
En 1982, AT&T a déposé une demande d'homologation de
tarifs — qu'elle a obtenue — pour la location de services de
transport de données numériques dans le cadre de l'offre
« High Capacity Terrestrial Digital Facility » (Installation
numérique terrestre à haute capacité), également
connue sous le nom de Tarif n° 270.
AT&T avait finalement décidé de mettre à la disposition
de ses clients entreprises une technologie qu'elle utilisait en interne
depuis 1962 et qu'elle fournissait au ministère de la Défense
depuis 1957. Pour une grande partie du monde, cette décision fut
une surprise. Toutefois, pour les initiés, elle était inévitable,
tant en raison de l'avantage économique écrasant de la transmission
numérique que des pressions concurrentielles du marché.
Le support ou circuit de transmission numérique de base, appelé
T-1 (ou T1), transmet des données à un débit de 1,544
mégabit par seconde (Mbit/s).
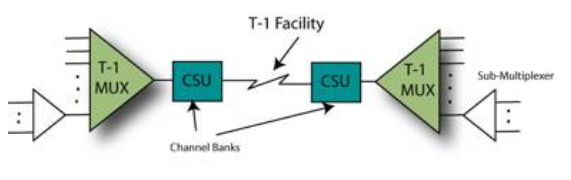
Des équipements de multiplexage (ou « channel banks »),
également appelés unités de service de canal (CSU),
permettaient d'entrelacer vingt-quatre sous-canaux de 64 kilobits par
seconde (Kbit/s) au sein du circuit T-1. Le sous-canal de 64 Kbit/s, ou
canal DS-0, constituait alors la norme pour les canaux de qualité
vocale ; il équivalait également au circuit de données
à 56 Kbit/s, augmenté de 8 Kbit/s de signalisation de contrôle
par canal. (Voir Illustration 11.0 : Circuit T-1 avec équipements
de multiplexage.)
Avec le temps, les améliorations apportées à la compression
vocale ont permis de réduire à 8 Kbit/s le nombre de bits
nécessaires à la transmission de la voix, rendant ainsi
possible le transport de 192 circuits vocaux analogiques traditionnels
sur un seul circuit T-1.3 Cette évolution a eu pour effet d'augmenter
considérablement la bande passante du réseau téléphonique
existant — après l'investissement nécessaire à
la conversion des circuits analogiques en numérique — et de
réduire drastiquement les coûts des télécommunications.
En janvier 1984, immédiatement après la scission de l'entreprise,
AT&T a commencé à commercialiser activement les services
T-1 sous le nom de produit « Accunet T1.5 ».
Illustration 11.0 : Circuit T-1 avec équipements de multiplexage
En 1982, lorsque AT&T a mis en place le tarif n° 270, la transmission
numérique était une technologie éprouvée,
proposée par un nombre croissant de concurrents. Il y avait tout
d'abord les « Other Common Carriers » (OCC) — opérateurs
de télécommunications alternatifs —, tels que MCI et
Sprint, qui vantaient agressivement les mérites de la technologie
T-1 auprès des entreprises dans l'espoir de gagner des parts de
marché sur AT&T.
Comme ils étaient encore en phase de déploiement de leurs
réseaux, ils pouvaient adopter immédiatement les technologies
numériques, bénéficiant ainsi de l'avantage de l'attaquant.
Ensuite, les technologies par faisceaux hertziens (micro-ondes) permettaient
de construire facilement des réseaux de communication sans avoir
à enfouir de fils, de câbles ou de fibres optiques. Plus
de quarante demandes de licences pour des services de transport numérique
(DTS) par faisceaux hertziens avaient été déposées
auprès de la FCC par des entreprises souhaitant obtenir le statut
de nouvel opérateur de télécommunications.
Troisièmement, les câblo-opérateurs, en particulier
ceux opérant dans les zones métropolitaines, affirmaient
pouvoir fournir des services de contournement (« by-pass »)
pour la transmission de données numériques et de voix ;
ce contournement consistait à soustraire une grande partie des
services téléphoniques intra-LATA aux compagnies d'exploitation
locales de Bell (les services intra-LATA correspondent aux appels passés
au sein d'une même zone de numérotation — ou desservie
par un même central téléphonique — et sont considérés
comme des appels locaux, par opposition aux appels inter-LATA, qui sont
des appels longue distance).
Enfin, les entreprises découvraient que d'autres technologies émergentes
permettaient d'étendre les réseaux de communication tout
en réduisant les coûts et en enrichissant les fonctionnalités
; c'était notamment le cas des fournisseurs de réseaux locaux
(LAN) à large bande, qui soutenaient que leurs réseaux pouvaient
acheminer données, voix et vidéo sur l'ensemble d'un campus,
contournant ainsi le réseau téléphonique traditionnel.
Pour tirer parti de la technologie T-1, les entreprises avaient besoin
d'équipements capables de multiplexer leurs divers circuits de
données à faible débit vers les circuits T-1 ; pour
les clients d'AT&T, cela impliquait une intégration dans les
sous-canaux DS-0 des équipements de groupement de canaux («
channel banks ») reliés aux circuits T-1. Ce dispositif —
le multiplexeur T-1 — a créé de formidables opportunités
économiques pour les fabricants de multiplexeurs existants, tout
en entraînant, à terme, des conséquences désastreuses
pour les entreprises qui n'ont pas su agir ou réagir de manière
appropriée.
13.2 Le multiplexeur T-1
Les multiplexeurs T-1 assurent l'interconnexion en multiplexant et en
démultiplexant de nombreux circuits de données à
faible débit et/ou de voix numérisée sur une liaison
T-1. Les multiplexeurs T-1 de première génération
étaient conçus pour des circuits de données, mais
ils permettaient également d'interconnecter des circuits de voix
numérisée. Connus sous le nom de multiplexeurs T-1 point
à point, ils différaient radicalement du modèle alors
en vigueur des multiplexeurs statistiques : ils pouvaient prendre en charge
un plus grand nombre de circuits d'entrée, et leurs circuits de
sortie numériques étaient reliés à des bancs
de canaux (*channel banks*) plutôt qu'à des modems. Les multiplexeurs
T-1 de première génération offraient aux utilisateurs
très peu de possibilités de gestion. En revanche, les multiplexeurs
T-1 de deuxième génération, dits « de réseau
», ont permis aux utilisateurs de bénéficier de fonctionnalités
telles que le reroutage des circuits (d'abord manuel, puis de plus en
plus automatique), la gestion adaptative de la bande passante, la configuration
flexible des topologies réseau, des architectures système
fiables, et bien plus encore. L'issue de la concurrence sur le marché
— et donc le succès ou l'échec des entreprises —
a dépendu de la capacité de ces dernières à
anticiper correctement la rapidité avec laquelle la sophistication
des multiplexeurs T-1 allait évoluer.
La taille et le taux de croissance du marché des multiplexeurs
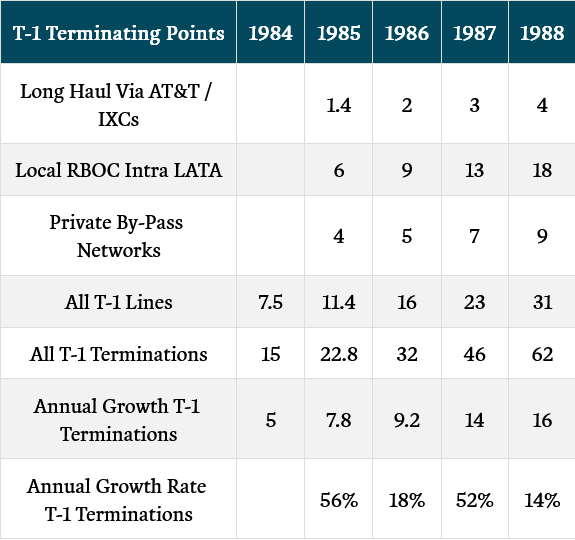
T-1 étaient directement liés au nombre de liaisons T-1.
Chaque extrémité d'une liaison T-1 (ou point de terminaison)
impliquait le besoin d'un multiplexeur T-1. Les premières installations
de liaisons T-1 concernaient des circuits locaux reliant les installations
d'une entreprise via un central téléphonique (CO) ou contournant
ce central pour interconnecter directement les différents sites
ou établissements de l'entreprise.
Jusqu'aux environs de 1985, la demande en liaisons T-1 dépassait
la capacité d'installation des RBOC (*Regional Bell Operating Companies*),
ce qui a stimulé la demande de réseaux privés de
contournement (*bypass networks*). (Voir le graphique 13.1 : Parc installé
de liaisons T-1, 1984-1988).
À partir de 1988, l'importance de ces réseaux privés
de contournement a diminué, car AT&T/les IXC (*Interexchange
Carriers*) ainsi que les RBOC étaient désormais en mesure
de fournir les liaisons T-1 nécessaires. Comme le montre le graphique,
la croissance du nombre de terminaisons, bien qu'assez irrégulière,
a été spectaculaire entre 1984 et 1988.
Graphique 13.3.1 Parc installé de liaisons T-1 (1984-1988) (en
milliers)
13.3 Les débuts du concept « Be Your Own Bell »
La transition de la transmission analogique vers la transmission numérique
a conduit les entreprises à mettre en place leurs propres réseaux
de communication privés — ou réseaux étendus
(WAN) — donnant lieu à un phénomène alors surnommé
« Be Your Own Bell » (Devenez votre propre Bell).
Avec le recul de l'année 1988, Audrey MacLean, ancienne vice-présidente
pour la région Ouest de Tymnet (un fournisseur majeur de réseaux
à valeur ajoutée), évoque les raisons de l'émergence
des réseaux étendus et la motivation derrière cette
volonté de « devenir sa propre Bell » :
Soudain, dans le sillage du démantèlement du système
Bell et de la confusion qui en a résulté, de grandes entreprises
ont pris une décision : les communications ne constituent plus
une simple charge d'exploitation ; elles sont si intrinsèquement
liées aux flux de communication et d'information de l'entreprise
qu'il devient stratégique d'en prendre le contrôle. Pour
la première fois, les entreprises se sont dit : « Ce réseau
est crucial pour nos activités », une perspective qu'elles
n'avaient pas envisagée auparavant. Cette évolution a coïncidé
avec l'apparition, au sein de nombreuses grandes entreprises, du poste
de responsable des systèmes d'information (ou DSI), témoignant
là encore de la reconnaissance de l'importance de la technologie
pour leur compétitivité future. Un autre facteur déterminant
a été les perturbations majeures engendrées par le
démantèlement du système Bell. Les entreprises ont
réalisé qu'elles ne pouvaient plus laisser « Ma Bell
» tenir le volant ; il leur fallait désormais assumer elles-mêmes
cette responsabilité. De vifs débats ont eu lieu pour savoir
s'il fallait ou non « devenir son propre Bell » ; bon nombre
d'utilisateurs finaux avisés ont alors commencé à
dire : « On peut débattre du fait de devenir ou non son propre
Bell, mais en réalité, nous le sommes tous déjà.
Certains le feront simplement mieux que d'autres ; autant donc s'y mettre
dès maintenant. »
En somme, moyennant une augmentation relativement modeste des dépenses
d'investissement — généralement de l'ordre de 1 à
2 % du budget annuel de communication —, il était possible
de réduire les frais d'infrastructure réseau récurrents
de 6 % ou plus, une économie qui se répercutait directement
sur le résultat net. Les frais d'infrastructure représentant
habituellement environ 70 % du budget de communication d'une entreprise,
l'impact sur les bénéfices était tel que les arguments
économiques se suffisaient à eux seuls ; si l'on y ajoutait
les motivations stratégiques, on comprenait l'ampleur du mouvement
en faveur de l'adoption de réseaux privés.
Comme le souligne MacLean, le début des années 1980 a marqué
un tournant décisif dans l'utilisation de l'informatique et des
communications par les entreprises. L'essor de l'informatique, consécutif
à l'introduction des ordinateurs personnels — et notamment
de l'IBM PC en 1981 — conjugué à la généralisation
des réseaux locaux (LAN), a suscité un besoin de transmission
de données sur le réseau téléphonique vocal
traditionnel. Dans un premier temps, ces besoins ont été
satisfaits par la création de réseaux de transmission de
données utilisant des modems et des multiplexeurs statistiques,
ou encore des réseaux à valeur ajoutée à commutation
par paquets. Toutefois, ces réseaux étaient lents et systématiquement
conçus pour répondre aux exigences d'applications spécifiques.
L'avènement de la transmission numérique à haut débit
a rendu particulièrement attrayantes les économies réalisables
grâce à la consolidation de multiples réseaux de données
au sein d'un réseau unique faisant office de service d'infrastructure.
En investissant dans des équipements (tels que des multiplexeurs
T-1) et en louant des liaisons numériques T-1, les entreprises
pouvaient effectivement se passer des services de commutation et de transmission
qu'elles achetaient traditionnellement à AT&T, tout en s'affranchissant
des frais généraux et des coûts de règlement
intégrés à la tarification de ce dernier. Il n'était
pas rare que les entreprises amortissent la totalité de leur investissement
matériel en moins d'un an grâce aux économies générées
par la suppression des coûts de location de lignes analogiques.
En regroupant également leurs circuits voix sur ces premiers réseaux
numériques, les entreprises ont créé leurs propres
réseaux étendus (WAN). À mesure que les directeurs
des systèmes d'information (DSI) — ou leurs équivalents
— réclamaient des outils de gestion et des fonctionnalités
produits plus sophistiqués, les fournisseurs traditionnels de solutions
de communication de données peinaient à répondre
à la demande ; ce qui n'était pas le cas des entrepreneurs.
Cependant, les entreprises ont rapidement exigé davantage que de
simples produits « intelligents » : elles souhaitaient acquérir
des systèmes complets et bénéficier d'un interlocuteur
unique assurant la responsabilité, le service et le support. Les
acheteurs en entreprise ont ainsi rapidement stimulé la consolidation
du secteur.
13.4 Communications de données – Aperçu du secteur
À partir de 1980 environ, le secteur des communications de données
a évolué vers un oligopole dominé par les entreprises
commercialisant des modems pour lignes louées et des multiplexeurs
statistiques. L'émergence de nouvelles opportunités de marché
s'accompagnait de dilemmes d'investissement liés à la nécessité
constante d'améliorer les produits existants pour conquérir
ou préserver des parts de marché. L'un des besoins déjà
identifiés était celui des entreprises d'interconnecter
terminaux et ordinateurs multiples. Les entreprises du secteur ayant choisi
de pénétrer le marché des réseaux l'ont fait
en innovant progressivement dans leurs technologies de multiplexeurs statistiques
et en introduisant des « dataPBX » (autocommutateurs de données).
Ces derniers sont apparus comme une solution compétitive jusqu'à
ce que l'avènement de l'ordinateur personnel bouleverse les exigences
en matière de vitesse de transmission, reléguant les dataPBX
à l'oubli. L'arrivée de l'ordinateur personnel a également
eu un impact majeur sur le marché des modems ; là encore,
ce sont de nouveaux entrants — et non les entreprises déjà
établies — qui ont su saisir l'opportunité et s'imposer
rapidement comme leaders du marché. La transmission numérique
T-1 et les multiplexeurs T-1 allaient, par la suite, constituer une menace
encore plus sérieuse pour la réussite et la survie des entreprises
du secteur des communications de données.
13.5 General DataComm
Fondée en 1969, la société General DataComm Industries,
Inc. (GDC) avait pour habitude de répondre aux besoins de ses clients
plutôt que de les anticiper.
Ce fut le cas pour les multiplexeurs T-1, un produit lancé en 1977,
avec plusieurs années d'avance sur la concurrence.
Robert Smith, vice-président, se souvient : Il y avait une petite
compagnie pétrolière au Texas appelée Texaco. Elle
disposait de deux centres de données à Houston, distants
d'environ huit miles (environ 13 km), reliés par des lignes traversant
la ville et fonctionnant à 230,4 kilobits par seconde — un
débit standard proposé par AT&T à l'époque.
Ils fractionnaient ces liaisons en canaux à bas débit et
nous leur avions vendu quelques multiplexeurs de modèle 1251. L'un
des collaborateurs de Texaco a découvert que, dans le cadre de
la tarification DDS (*Digital Data Service*), il existait une offre appelée
DAL-3, avec un débit de 1,544 mégabit, disponible uniquement
au niveau de la zone métropolitaine locale. Ils ont réalisé
qu'ils pouvaient obtenir une liaison T1 (de type DAL-3) entre leurs deux
centres de données pour un coût bien inférieur à
celui des multiples liaisons à 230,4 kbit/s qu'ils utilisaient
jusque-là. Ils nous ont alors dit : « Écoutez, nous
pourrions acheter un grand nombre de vos modèles 1251 pour obtenir
ces canaux à bas débit, mais nous ne le ferons que si vous
nous fournissez un équipement capable d'injecter ce flux dans une
liaison T1. » Nous disposions d'un multiplexeur à douze canaux
; nous avons donc modifié la conception du fond de panier et de
la carte commune haut débit pour en augmenter les performances,
aboutissant à un multiplexeur à 6 canaux fonctionnant à
1,5 mégabit par seconde. Nous avons installé cet équipement
en amont de nos modèles 1251, en configurant ces derniers pour
traiter des flux à 256 kbit/s, et Texaco a adopté la solution
T1. À ma connaissance, il s'agissait de la toute première
application commerciale de transmission de données sur T1 dans
le pays.
En 1981, GDC a lancé son multiplexeur Megamux T-1, un modèle
issu de l'évolution de ses premiers produits aux conceptions quelque
peu rudimentaires ou bricolées. Le Megamux était un simple
multiplexeur point à point reposant sur une commutation matérielle,
ce qui rendait difficile toute reconfiguration fréquente et dynamique
des lignes de données d'entrée et de sortie. Il offrait
également des capacités de gestion de réseau très
limitées. En somme, c'était un produit qui regroupait plusieurs
circuits haut débit coûteux en un seul circuit T-1, permettant
ainsi aux clients de réaliser des économies. Toutefois,
il lui manquait les fonctionnalités logicielles nécessaires
à la constitution de réseaux, un besoin qui commençait
tout juste à émerger au sein des entreprises. À ses
débuts, le Megamux ne prenait en charge que les lignes de données,
et non la voix numérisée ; cette lacune fut corrigée
un an plus tard.
Smith se souvient de cette progression :« Nous nous sommes dit
: "Peut-être qu'on pourrait en vendre quelques-uns de plus",
alors nous en avons fabriqué . Et voilà qu'ils se sont vendus
; on s'est alors dit : "Tiens, il faudrait augmenter notre plan de
production pour atteindre environ 80 unités." C'est ce que
nous avons fait, et ils sont partis très vite aussi. On s'est dit
: "Hé, il y a peut-être un marché ici",
alors on a étudié la question sérieusement, on a
développé notre Megamux et c'est ce modèle qui a
été lancé sur le marché en 1981. Nous avons
constaté qu'il y avait des clients disposant de nombreux canaux
de données, mais qui ne pouvaient pas vraiment justifier l'investissement
dans une ligne T-1. Si nous pouvions intégrer leurs lignes de liaison
vocale dans ce même canal T, alors l'investissement devenait rentable
pour eux. C'est ainsi que nous avons lancé la carte de canal vocal
CVSD en 1982. »
Toutefois, les années 1981 et 1982 furent éprouvantes pour
GDC. Habituée à une croissance annuelle des ventes supérieure
à 20 %, la direction eut du mal à comprendre pourquoi cette
progression n'avait atteint que 8 % en 1981.
Les difficultés persistèrent en 1982, année où
la croissance des ventes stagna à 6 %. GDC enregistra une perte
de 1,2 million de dollars pour un chiffre d'affaires dépassant
les 60 millions ; ce fut la première grande entreprise de multiplexeurs
à afficher un résultat négatif. La raison principale
en était la chute brutale des ventes d'équipements aux compagnies
de téléphone, notamment à General Telephone &
Telegraph, un client clé. La direction de GDC n'eut d'autre choix
que de réduire les dépenses. Elle sabra les coûts
d'ingénierie de 10 %, au lieu de les augmenter de 10 % ou plus
comme c'était la norme. De nouveaux projets furent reportés
ou abandonnés au profit d'initiatives promettant des ventes immédiates.
Le Megamux fut l'un des produits essentiellement délaissés.
Smith se souvient : Nous commercialisions sous notre marque (en tant
qu'OEM) un multiplexeur statistique de Micom depuis plusieurs années
et nous avons décidé de concevoir le nôtre. Une fois
le développement du Megamux lancé, nous y avons concentré
nos ressources d'ingénierie, au détriment du projet T1.
En 1983, le marché des multiplexeurs T1 connut une envolée
inattendue pour atteindre 30 millions de dollars. Le Megamux de GDC, qui
figurait alors parmi les rares multiplexeurs T1 disponibles, contribua
à la reprise des ventes. Avec une croissance de 43 % en 1983, GDC
retrouva la rentabilité.
À l'époque, seules deux entreprises représentaient
une concurrence sérieuse : Avanti et Datatel. Il s'agissait essentiellement
de jeunes pousses qui, tout comme GDC, avaient innové en développant
des multiplexeurs T1 point à point pour répondre à
la demande des clients, ou qui disposaient de technologies connexes facilement
adaptables en multiplexeurs T1. Contrairement à GDC, elles ne possédaient
ni portefeuille clients établi ni réseau de distribution
en place.
Le succès du Megamux de GDC se poursuivit en 1984, lui permettant
de conquérir 35 % d'un marché qui avait doublé de
volume pour atteindre 60 millions de dollars. GDC a également conquis
10 % du marché des multiplexeurs statistiques. Toutefois, le fait
de ne pas avoir investi dans le Megamux a laissé l'entreprise avec
un produit vulnérable — une vulnérabilité sur
le point d'être exploitée par son rival de longue date :
Timeplex.
13.6 Timeplex
En décembre 1983. Timeplex entre sur le marché des multiplexeurs
T-1 avec l'annonce de son Link/1. Rendant possible des réseaux
à trois nœuds, et pas seulement des connexions point à
point, le Link/1 représentait une première étape
vers un multiplexeur réseau T-1. De plus, chaque Link/1 pourrait
prendre en charge cinq circuits T-1, contre un seul pour chaque Megamux,
ce qui constitue un avantage concurrentiel significatif. Smith de GDC
se souvient : Timeplex pouvait construire un réseau triangulaire :
un réseau à trois points, une interconnexion avec trois
multiplexeurs, et nous devions en prendre six car nous en avions deux
par liaison pour le faire. Ils ont donc obtenu un véritable saut
grâce au marché des réseaux.
Comme GDC, Timeplex a vendu une gamme complète de produits de communication
de données, bien que ses modems soient fabriqués en OEM
par Universal Data Systems (modems à accès commuté)
et Paradyne (modems de ligne de location). La technologie n’a jamais
été considérée comme la force de Timeplex
: elle était plutôt connue pour son organisation marketing
et commerciale agressive. Le Link/1, par exemple, n'offrait même
pas des capacités de reconfiguration de réseau égales
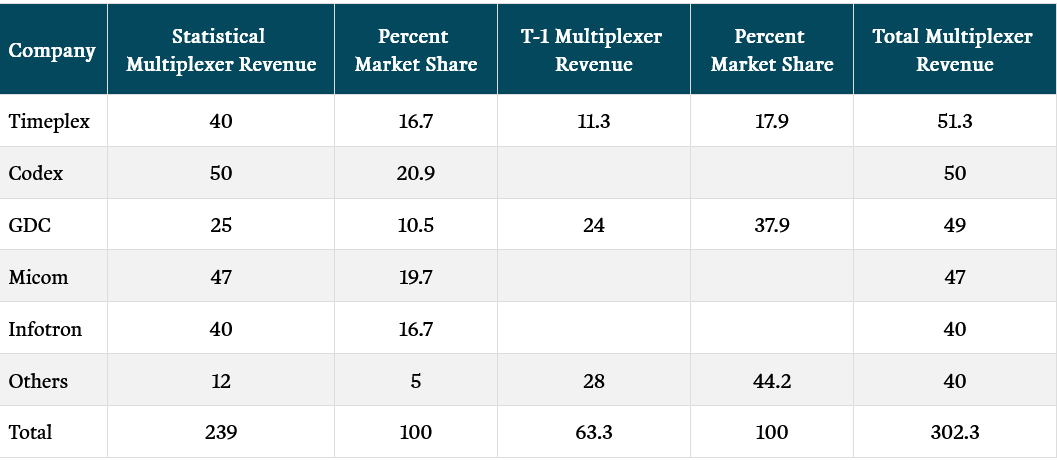
à celles du GDC Megamux. Néanmoins, en 1984, Timeplex s'est
emparé d'une part de marché énorme de 18 % pour les
multiplexeurs T-1 grâce à la force de son réseau de
distribution et à ses liens étroits avec les RBOC. (Voir
la pièce 11.4 Ventes statistiques et de multiplexeurs T-1 en 1984.)
Timeplex, comme les autres premières sociétés de
communication de données, a conçu les multiplexeurs T-1
comme des produits permettant aux clients d'économiser de l'argent
en consolidant leurs circuits de données et, seulement plus tard,
ils ajouteraient un support vocal à leurs systèmes. Ed Botwinick,
président de Timeplex, se souvient : Au début des
années 80, nous avons commencé à développer
la famille Link parce que nous savions que ce serait un marché
de mise en réseau. Tout le monde a dit que les T-1 sont très
chers, donc personne n’en aura beaucoup. J'ai dit : "Peu importe
leur prix, si vous les remplissez, elles peuvent représenter une
économie majeure en termes de suppression des lignes à faible
vitesse. Les besoins en communications augmentent et nous allons faire
entendre notre voix sur ces choses. "
En 1985, Timeplex a remplacé GDC en tant que principal fournisseur
de multiplexeurs T-1, capturant près d'un tiers du marché
de 158 millions de dollars avec un chiffre d'affaires de 48 millions de
dollars. Ce faisant, le Link/1 représentait 40 % des ventes de
Timeplex.
Tableau 13.6.1 Ventes de multiplexeurs statistiques et T-1 - 1984 (en
millions de dollars)
13.7 Codex
En 1983, Codex, la plus grande entreprise de communication de données
et le principal fournisseur de réseaux de ce type, n'avait pas
encore pénétré le marché du T-1. Il était
évident que Codex avait perdu son dynamisme entrepreneurial et
allait, par conséquent, dépendre de plus en plus d'autres
entreprises pour l'innovation, via des accords de distribution ou de fabrication
pour le compte de tiers (OEM).
L'incapacité de la direction de Codex à gérer le
développement de l'innovation serait reconnue des années
plus tard par John Pugh, vice-président du marketing. Lui et James
Storey, le président de Codex, étaient convaincus de l'importance
des multiplexeurs T-1 : « Nous avons procédé à
une réorganisation en 1982 ; le service marketing a été
scindé et nous avons créé des gammes de produits.
Le T-1 a été intégré à la gamme des
multiplexeurs. Nous savions que nous prenions du retard et Jim Story était
extrêmement frustré de ne pas réussir à faire
avancer les projets. J'ai fait une présentation importante à
Motorola pour expliquer les structures tarifaires, la nécessité
d'être présent sur ce marché, la menace qui pesait
sur l'activité analogique de Codex et l'urgence d'agir. Story,
le président de l'entreprise, a adhéré à cette
vision. »
En 1983, la direction n'eut d'autre choix que de constater l'échec
de ses efforts de développement interne et entama des négociations
pour commercialiser, sous sa propre marque (OEM), un multiplexeur T-1
fabriqué par Avanti.
En 1984, Codex lança son multiplexeur T-1 modèle 6240, qui
était en réalité un multiplexeur point à point
d'Avanti reconditionné. Codex a représenté 40 % des
ventes d'Avanti cette première année, mais ce chiffre d'affaires
de quelques millions de dollars ne traduisait qu'une présence limitée
sur le marché.
13.8 Micom
Micom, leader très rentable sur le marché des multiplexeurs
statistiques, ne souhaitait pas consacrer les ressources financières
nécessaires au développement d'un multiplexeur T-1, tout
comme l'entreprise n'avait pas financé le développement
interne d'un réseau local (LAN). Bill Norred, son président,
se souvient que la base d'un multiplexeur T-1 existait déjà
au sein de leur technologie TDM, mais que des contraintes avaient empêché
de franchir le pas : Nous avons effectivement envisagé de nous
lancer dans le T-1. Nous disposions depuis des années de la base
d'un produit T-1. En fait, dès la phase de conception, j'avais
conscience que nous ferions probablement évoluer le système
vers des débits T-1 un jour ou l'autre ; pourtant, il n'a jamais
abouti à un produit T-1, car nous n'avons jamais réussi
à trouver les ressources nécessaires pour mener ce projet
à bien.
À la fin de l'année 1985, Micom n'avait pas encore pénétré
le marché des multiplexeurs T-1.
13.9 Digital Communication Associates
En 1980, les investisseurs de Digital Communications Associates (DCA),
mécontents de la direction assurée par le fondateur John
Alderman, se mirent en quête d'un nouveau président pour
diriger l'entreprise, laquelle se targuait d'avoir été la
première à lancer un multiplexeur statistique. Le 1er février
1981, ils recrutèrent Bertil Nordin qui, grâce à un
apport de 3,5 millions de dollars en capital-risque, allait rapidement
transformer cette petite entreprise sans grand dynamisme, basée
à Norcross (Géorgie), en un acteur incontournable du marché.
Nordin se souvient : « Si l'on prend n'importe quel secteur qui
débute sous une forme artisanale, on y trouve toujours une multitude
de concurrents. À mesure que le secteur se développe, il
faut davantage de marketing et de R&D pour rester compétitif
; la situation finit par ressembler à une pyramide. Au départ,
il y a beaucoup de concurrents — ou plutôt, cela ressemble
à un sablier : on commence avec quelqu'un qui propose le produit
original, puis de nombreuses entreprises — souvent de petite taille
— entrent sur le marché ; ensuite, le nombre d'acteurs se
réduit considérablement et seuls les plus solides survivent.
Nous avions donc le sentiment qu'à long terme, pour s'imposer,
il fallait proposer une gamme très large de produits de communication
de données et atteindre une taille importante ; faute de quoi,
on ne survivrait pas. C'est essentiellement ce que nous avons fait. »
En février 1983, portés par les perspectives prometteuses
de leur nouveau multiplexeur statistique, DCA fit son entrée en
bourse et leva 24 millions de dollars. Quelques mois plus tard, l'entreprise
fit l'acquisition de Technical Analysis Corporation, qui possédait
un produit très en vogue baptisé IRMA, lequel permettait
aux ordinateurs personnels IBM de se connecter aux ordinateurs centraux
(mainframes) d'IBM.
La direction de DCA a ensuite jeté son dévolu sur le fabricant
de modems Rixon, une filiale du conglomérat français Schlumberger
Ltd. Un accord a rapidement été conclu : pour 27 millions
de dollars, DCA allait devenir un acteur majeur de la communication de
données, avec des perspectives réalistes d'atteindre un
chiffre d'affaires de 100 millions de dollars en 1985.
Toutefois, CASE — l'entreprise britannique de communication de données
qui avait joué un rôle si important aux débuts de
Micom — disposait déjà d'un accord de distribution
avec Rixon. Rixon revendait les multiplexeurs de CASE, et cette dernière
n'était pas prête à perdre son revendeur clé.
Après des négociations complexes, DCA a renoncé à
l'opération ; elle a certes économisé 27 millions
de dollars, mais a manqué l'occasion d'acquérir la force
de vente et la gamme de produits qu'elle convoitait tant. Or, cette force
de vente lui était nécessaire pour commercialiser le multiplexeur
T-1, dont elle avait négocié les droits de fabrication et
de vente auprès de l'entreprise australienne Scitec.
Résultat : en 1985, DCA n'avait toujours pas réussi à
s'implanter sur le marché du T-1.
13.10 Autres entreprises de communication de données
En 1985, le marché des multiplexeurs T-1 n'était plus un
secret.
Dataquest prévoyait que les ventes dépasseraient les 300
millions de dollars en 1988, soit près d'un tiers du volume de
ventes alors anticipé pour le marché des multiplexeurs statistiques,
un secteur qui avait connu une croissance rapide. Toutes les grandes entreprises
du secteur des multiplexeurs statistiques allaient se voir contraintes
de proposer des multiplexeurs T-1, bien que la plupart d'entre elles,
à l'instar de Codex, optent pour des accords de type OEM (fabricant
d'équipement d'origine). Infotron et Paradyne, par exemple, commencèrent
par revendre le produit de Datatel.
Cependant, ce que toutes ces entreprises de communication de données
n'avaient pas saisi, c'est que le multiplexeur T-1 ne constituait pas
seulement un moyen de réduire les coûts — ou, peut-être,
de faire une timide incursion sur le marché de la voix — mais
ouvrait la voie à un marché bien plus vaste que ceux, plus
restreints, des modems et des multiplexeurs classiques.
La technologie T-1 reflétait la transition majeure des réseaux
de communication d'entreprise de l'analogique vers le numérique
; ces réseaux étaient essentiels pour répondre aux
besoins croissants des entreprises en matière d'interconnexion
de leurs ordinateurs et périphériques ainsi que, dans un
avenir proche, de leurs îlots de réseaux locaux (LAN). Toutefois,
tout le monde n'était pas aveugle face à ce bouleversement
en cours.
13.11 Tymnet et le projet Caravan (1982)
Au début de l'année 1982, Sarah Schlinger, directrice de
la planification stratégique chez Tymnet, estima en avoir appris
suffisamment.
Il était temps d'élaborer un plan d'affaires et de le présenter
à sa hiérarchie. Si sa mission consistait à définir
comment Tymnet pourrait exploiter plus vigoureusement les opportunités
émergentes dans le domaine des services de communication à
large bande, elle avait potentiellement mis la main sur une véritable
pépite. Sa seule hésitation tenait au fait qu'il s'agissait
de concevoir un produit destiné à la revente, et non un
service visant à vendre davantage de temps d'utilisation sur le
réseau de commutation par paquets de Tymnet ou sur des réseaux
privés destinés aux entreprises. Toutefois, le fait que
cette idée ait germé dans le cadre d'un projet en cours
entre Tymnet et Satellite Business Systems (SBS) la rassurait : le projet
de construire un multiplexeur T-1 ne serait pas rejeté d'emblée.
Tymnet avait été créée vers 1979 pour gérer
et développer le réseau de commutation par paquets que Tymshare
avait mis dix ans à bâtir afin de desservir sa clientèle
de services de partage de temps (*time-sharing*). Tymshare avait compris
que les entreprises avaient besoin d'interconnecter leur parc croissant
d'ordinateurs et de périphériques hétérogènes
— un besoin distinct de celui lié aux services de partage
de temps. Via Tymnet, l'entreprise pouvait fournir ces réseaux,
soit sous forme de service, soit en créant des réseaux privés
destinés à la vente.
L'idée de concevoir un multiplexeur T-1 est née d'une expérimentation
menée par Tymnet avec SBS, visant à interconnecter les ordinateurs
et périphériques d'un client situés à New
York et à San Francisco. Ce dispositif s'appuyait sur le réseau
de Manhattan Cable à New York, sur la liaison satellitaire longue
distance de SBS et sur des services de transmission par faisceaux hertziens
dans la région de la baie de San Francisco. Audrey MacLean, directrice
régionale pour l'Ouest chez Tymnet — qui a joué un
rôle clé dans la vente d'un réseau privé de
6 millions de dollars à la Bank of America — se souvient :
J'étais chargée de trouver des clients prêts à
servir de « cobayes » pour cette expérimentation ;
parmi eux figuraient notamment la Crocker Bank, etc. Je portais un vif
intérêt à ce domaine car, à l'époque,
la région Ouest orientait véritablement Tymnet vers un nouveau
secteur d'activité : la vente de réseaux privés à
commutation par paquets. C'est probablement en 1981 que Tymnet a commencé
à mettre en place des réseaux privés à commutation
de paquets, d'abord pour TRW dans le sud de la Californie, puis, vers
1982, pour le réseau de la Bank of America. En examinant les besoins
globaux de communication de la Bank of America, j'ai constaté que
le réseau X.25 que je leur avais vendu ne couvrait qu'une infime
partie de leurs besoins applicatifs. Si l'on prenait en compte leur plan
d'ensemble pour le réseau de données mondial ainsi que le
réseau voix qu'ils déployaient simultanément —
ils avaient acquis pour 15 millions de dollars d'autocommutateurs (PBX)
à peu près au même moment où ils achetaient
pour 6 millions de dollars d'équipements de commutation de paquets
—, il m'est apparu logique d'intégrer ces deux réseaux,
d'une manière ou d'une autre, du moins au niveau de la transmission.
L'expérience visait précisément cet objectif
: fournir un service au débit T-1 jusqu'au site de l'utilisateur
final. Le T-1 correspondait à une liaison de transmission à
1,544 mégabit vers ce site, une capacité qui dépassait
de loin tous les besoins de connectivité de données de l'époque
(le débit de 56 kilobits était alors considéré
comme très élevé) ; toutefois, ce débit s'avérait
parfaitement adapté si l'on envisageait d'y intégrer les
besoins de commutation ou de trafic vocal.
Le défi consistait à interconnecter et à commuter
les multiples circuits satellites T-1 ainsi que les nombreux circuits
de données et de voix (ou circuits DS-0) sur les sites des clients.
MacLean se souvient : Il existait des multiplexeurs, comme ceux fabriqués
par General DataComm, capables de traiter *N* entrées pour une
sortie T1. Il y avait aussi des bancs de voies (*channel banks*) pouvant
gérer 24 ou 48 entrées vocales pour une sortie T1, mais
leur architecture reposait essentiellement sur le modèle traditionnel
du multiplexeur. Ce n'étaient pas des commutateurs. Ainsi, pour
mettre en place un cœur de commutation sur les principaux nœuds
du réseau, il fallait littéralement interconnecter dos à
dos des multiplexeurs pour commencer à obtenir une fonction de
commutation.
Roger Chrisman, qui avait rejoint Tymnet pour diriger l'ingénierie
du projet SBS sous la responsabilité d'Art Caisse, était
chargé de concevoir le produit permettant d'interconnecter et de
commuter les circuits T-1 (ou DS-1). MacLean se rappelle : Roger se
promenait souvent d'un air mécontent, pestant contre le fait que
cette technologie n'était guère plus évoluée
que le pigeon voyageur. C'est en réfléchissant au type de
commutateur nécessaire pour résoudre ce problème
qu'il a envisagé de construire un équipement capable de
gérer plusieurs liaisons DS-1 et de transférer le trafic
d'une liaison DS-1 à une autre au sein d'un même mécanisme
de commutation.
C'est cette idée de produit que Schlinger avait étudiée,
formalisée sous forme de proposition commerciale et soumise à
ses supérieurs chez Tymnet. Ces derniers l'ont ensuite présentée
à la direction de Tymshare. Là encore, MacLean se souvient
: Une proposition a été soumise au conseil d'administration
de Tymshare, la société mère, visant à développer
le type de commutateur dont Roger déplorait l'absence pour son
projet ; le conseil a rejeté le projet, principalement parce que
l'entreprise ne se concevait pas comme un fabricant de matériel.
Elle se voyait plutôt comme un utilisateur de matériel tiers
et un fournisseur de technologies logicielles X-25.
MacLean, Chrisman, Caisse et Schlinger éprouvèrent à
la fois de la déception et un certain soulagement. Si Tymnet ne
voulait pas agir, alors leur conscience était tranquille s'ils
le faisaient.
13.12 Network Equipment Technologies
En juillet 1982, MacLean, Chrisman et Caisse quittèrent Tymnet
pour exploiter une opportunité commerciale que leurs supérieurs
avaient rejetée.
Ils savaient qu'il n'existait aucun produit capable d'interconnecter et
de commuter les diverses options émergentes de transmission à
large bande avec les lignes de données à plus faible débit
— voire les lignes vocales — des clients. Ils se doutaient également
que cette opportunité ne resterait pas longtemps inaperçue.
Ils commencèrent donc à se réunir pour élaborer
leur stratégie produit et définir l'organisation de l'entreprise.
Cependant, après un mois de discussions et de débats intenses,
ils ne parvinrent ni à s'entendre sur les spécifications
du produit, ni sur la répartition des rôles de direction.
En août, MacLean et Chrisman se séparèrent de Caisse.
MacLean se souvient : « Art Caisse envisageait de construire
des systèmes de transmission par micro-ondes DTS, alors que Roger
et moi y étions absolument opposés. »
En octobre, l'épouse de Chrisman, Sarah Schlinger, se joignit
à eux. MacLean, plus convaincue que jamais de la pertinence de
ses idées, se rappelle : « Si l'on reprenait les concepts
de réseau que nous avions appliqués au domaine de la commutation
de paquets X.25 pour les transposer à un réseau T1 opérant
uniquement au niveau de la couche physique, tout en offrant à l'utilisateur
final le même niveau de contrôle de gestion et de fiabilité,
alors — en y ajoutant les motivations économiques et stratégiques
— on disposait d'une recette infaillible pour conquérir une
grande partie des clients potentiels de réseaux privés dans
le pays. »
Ils savaient qu'ils avaient besoin d'autres personnes possédant
des compétences et des connaissances complémentaires, notamment
un expert en logiciels ayant de l'expérience dans la gestion de
réseaux. Ils savaient aussi exactement qui ils voulaient voir rejoindre
l'équipe : Robbie Forkish. Forkish avait travaillé avec
eux chez Tymnet et occupait alors un poste chez Bell Northern Research
(BNR). Ils l'appelèrent donc pour l'inviter à déjeuner,
sans dévoiler le véritable objet de leur démarche.
Surpris, Forkish leur fit savoir qu'il se plaisait là où
il était : « J'ai rejoint BNR en 1982. Ils travaillaient
sur la technologie de nouvelle génération dans le domaine
de la bureautique. La voix m'intéressait au premier chef, car,
déjà à l'époque, certains examinaient notre
solution de réseau privé [Tymnet] en disant : "Mais
je consacre 80 % de mon budget à la voix." » «
Qu’allez-vous faire pour moi à ce sujet ? » Parallèlement,
j’avais le sentiment — peut-être à tort, comme
les faits l’ont montré — que le standard téléphonique
allait entrer en concurrence avec les réseaux locaux (LAN).
Forkish a lui aussi perçu l’opportunité dont il avait
été question et, après un dîner de Thanksgiving
en groupe, il a pris un engagement ferme, bien qu’il n’ait officiellement
commencé qu’en février 1983.
Après avoir peaufiné son plan d'affaires, MacLean commença
à solliciter des investisseurs en capital-risque pour réunir
les fonds nécessaires au lancement de l'entreprise. Elle progressait,
certes, mais pas auprès des fonds de premier plan qu'elle convoitait
tant. Parallèlement, la petite équipe savait qu'elle devait
combler deux lacunes majeures au sein de sa direction : le poste de responsable
de l'ingénierie et celui de président. Chrisman se souvint
d'une personne qui l'avait impressionné lorsqu'il travaillait sur
le projet Caravan chez Tymnet : Walt Gill, ingénieur en chef de
la division Équipements de télécommunications chez
Avantek, Inc. Chrisman contacta Gill, qui avait lui aussi identifié,
de son côté, le besoin d'un produit de commutation. Gill
fut intrigué par les idées exposées par Chrisman,
mais refusa de s'engager tant qu'il ne saurait pas qui occuperait le poste
de président.
Les investisseurs en capital-risque posaient la même question à
MacLean lors de ses présentations. Bien que ce type de discussion
puisse s'avérer délicat — allant parfois jusqu'à
briser des amitiés ou compromettre le lancement d'une jeune entreprise
—, MacLean se souvient : Nous étions tous réunis
autour d'une table basse et nous nous sommes dit : « Nous ne ferons
jamais appel à des fonds de second rang. » Pour être
tout à fait franche, nous aurions pu obtenir le financement. Je
savais que je devrais vendre nos produits à des entreprises de
premier plan ; or, je ne pouvais pas y parvenir sans un financement issu
de fonds de premier rang et sans une structure de direction adéquate.
Aucun d'entre nous ne s'imaginait occuper le poste de président.
Heureusement, les associés de l'un de ces fonds de premier plan
se montrèrent suffisamment intéressés lorsqu'ils
reçurent, de manière inattendue, le CV d'un cadre à
la recherche d'une start-up. Accompagné d'une lettre de motivation
décrivant des opportunités dans le secteur des télécommunications
— des opportunités très proches de celles figurant
dans le plan d'affaires de MacLean et de son équipe —, ce
document amena James Anderson, associé gérant chez Merrill,
Pickard, Anderson and Eyre, à mettre rapidement MacLean en contact
avec Bruce Smith. Elle se souvient de cette coïncidence : À
l'époque, Bruce Smith était président de la division
« Technology Products Group » de ComSat (Communication Satellite
Corporation). En tant que dirigeant de ComSat, il avait siégé
au conseil d'administration de SBS dès sa création ; il
s'était donc certainement interrogé sur les erreurs et les
échecs de SBS tout en observant l'évolution du cadre réglementaire.
Il réfléchissait également aux bouleversements économiques
qu'allait engendrer le démantèlement du système Bell.
Estimant ne pas être fait pour les grandes structures d'entreprise
et désireux de développer sa propre activité, il
envoya des courriers à des investisseurs en capital-risque.
Une première rencontre, sous forme de déjeuner, fut fixée
au 1er avril 1983 — jour du poisson d'avril —, bien que MacLean
ne puisse y assister. Smith se rappelle la conversation qu'il eut avec
Chrisman, Forkish et Gill : Ils m'ont décrit un produit auquel
ils étaient parvenus par des voies différentes : Walt, fort
de son expérience dans l'installation de nombreux équipements
de transmission de données par faisceaux hertziens, était
convaincu qu'il y avait une opportunité pour des produits permettant
des interconnexions complexes, selon des topologies autres que le simple
point à point. À l'époque, personne ne proposait
de produit sortant du schéma point à point. Il abordait
donc la question sous l'angle des applications, tandis que je l'envisageais
dans une perspective plus globale liée à l'environnement
technologique. Roger et Robbie avaient imaginé un boîtier
qui servirait essentiellement de moteur de traitement de données
; cette idée découlait principalement de la philosophie
de Tymnet, selon laquelle un réseau peut être construit autour
de nœuds de traitement intelligents. Le reste du monde considérait
que l'intelligence résidait soit dans les commutateurs des centraux
téléphoniques, soit dans des équipements autonomes
comme les autocommutateurs privés (PBX) ou les multiplexeurs, qui
fonctionnaient indépendamment des autres unités situées
ailleurs. Or, l'équipe de Tymnet défendait un concept d'interconnectivité
très proche de la vision que j'avais moi-même développée
grâce à la technique d'accès multiple par répartition
dans le temps (AMRT) utilisée pour gérer les communications
par satellite.
Smith et MacLean se rencontrèrent peu après à
Washington, D.C., et constatèrent une convergence de vues similaire.
De nombreux appels téléphoniques s'ensuivirent, jusqu'à
ce que Smith et Gill s'engagent mutuellement, en mai, à rejoindre
cette entreprise désormais crédible. Trois fonds de capital-risque
avancèrent 150 000 dollars pour permettre la location de locaux
et l'aménagement de bureaux sommaires.
Smith se souvient : Nous avons élaboré une déclaration
stratégique définissant la raison d'être de l'entreprise
: les mille plus grandes sociétés mondiales — dont
600 aux États-Unis — auraient besoin, à mesure que
la déréglementation progressait, d'un produit leur permettant
d'interconnecter ces nouvelles ressources de bande passante, dont le coût
ne cessait de baisser. Au départ, la bande passante n'étant
pas bon marché, il était crucial de pouvoir l'interconnecter
et l'utiliser efficacement — ce qui impliquait la gestion de la voix
et de sa compression. Par la suite, avec la chute des prix de la bande
passante, l'efficacité de l'utilisation deviendrait moins critique,
au profit de la capacité à gérer des topologies très
complexes ; tout cela s'inscrivait dans le concept de gestion d'une infrastructure
fixe.
Le concept de gestionnaire d'infrastructure fixe a émergé
de la déréglementation des télécommunications,
de l'évolution des alternatives technologiques et de l'importance
croissante de l'information dans la gestion des entreprises. Pour reprendre
les mots de Smith : L'élément prédominant qui
sous-tendait le cadre conceptuel de NET. était ma conviction que
nous allions passer d'une logique économique fondée sur
la facturation à la minute à une logique d'utilisation d'une
infrastructure fixe ; il s'agissait de mettre en place une infrastructure
de transport à coût fixe, motivée par divers facteurs
et se rapprochant toujours plus de la production centralisée des
services de l'entreprise, mais dont l'avantage économique résidait,
en somme, dans une gestion plus efficace de cette infrastructure fixe.
Pour s'assurer qu'ils ne se contentaient pas de dialoguer entre eux, MacLean
fit appel à des amis et d'anciens collaborateurs ; il organisa
un voyage vers la côte Est en juillet afin de rencontrer les décideurs
de clients potentiels. Smith se remémore avec reconnaissance :
Audrey, par un véritable tour de magie, a réussi à
nous organiser une tournée de rencontres avec les responsables
des télécommunications et des systèmes d'information
de certaines des plus grandes entreprises américaines. Nous nous
sommes entretenus avec ces personnes pour discuter simplement de leurs
besoins et de la direction qu'elles envisageaient pour leurs activités.
Au terme de ce périple, non seulement nous les avions tous entendus
dire : « Je ne crois pas que vous en soyez capables, mais si vous
y parvenez, je vous en achèterai des quantités industrielles
», mais nous avions aussi commencé à saisir la rapidité
avec laquelle l'environnement applicatif évoluait pour eux. Nous
avons nettement perçu leur crainte : peur du démantèlement,
peur de la hausse des coûts et peur de cette croissance explosive
de la demande, impossible à anticiper.
Ils avaient une vision, ils disposaient des faits et ils ont rapidement
finalisé un plan opérationnel.
En août 1983, Oak Management Corporation, Merrill Pickard Anderson
& Eyre ainsi que J.H. Whitney & Company ont investi 4,4 millions
de dollars, sur la base d'une valorisation pré-investissement de
2,1 millions de dollars. Sur le plan juridique, la société
a été constituée sous le nom de MetroLink —
un nom qui, selon MacLean, évoquait un vendeur de saucisses. Fidèle
à son habitude de vouloir trancher rapidement pour avancer, Smith
a signifié à MacLean, alors enceinte, qu'elle ne pourrait
ni s'asseoir ni quitter la pièce tant que la question du nom ne
serait pas réglée. Ainsi, une question qui taraudait le
groupe depuis le début a été résolue en quelques
minutes, et Network Equipment Technologies a vu le jour.
En septembre, Gill et Forkish ont commencé à recruter des
ingénieurs, marquant le début du véritable travail
de définition et de spécification du produit. Smith se souvient
: Durant la première année environ,
le groupe se composait uniquement des fondateurs issus de l'ingénierie,
rejoints ensuite par Walt, tandis que je menais des discussions périphériques
; toutefois, la phase initiale a été marquée par
de nombreuses questions d'ordre architectural : « Quel problème
cherchons-nous à résoudre ? », « Comment ce
problème évoluera-t-il avec le temps ? ».
Ces interrogations découlaient probablement du fait que ces personnes
n'avaient jamais travaillé ensemble auparavant et ne partageaient
pas de culture technique commune. Il fallait
donc trancher ces questions. De ce processus a émergé une
idée bien plus solide.
MacLean se souvient de la diversité des talents rapidement réunis
autour de la table : NET était le seul endroit où l'on
trouvait, dès le début de la conception, des compétences
réunies dans des domaines aussi variés que le protocole
X.25, les réseaux de données, la téléphonie
vocale, ainsi que le traitement et la transmission de la parole.
Ce qui allait rendre unique le multiplexeur T-1 de NET, c'était
une architecture spatio-temporelle née principalement de la rencontre
entre la maîtrise de Smith en matière de conception TDMA
par satellite et les connaissances de Gill sur les architectures de grands
commutateurs téléphoniques. Il en a résulté
une approche permettant à NET de construire des multiplexeurs de
plus grande capacité, offrant une disponibilité bien supérieure
et dotés de l'intelligence nécessaire pour gérer
des topologies plus complexes que n'importe quel produit concurrent.
Le système de commutation de NET — que l'on peut comparer
métaphoriquement à une aiguille de chemin de fer —
commutait des circuits et non des paquets. Sa conception reflétait
fortement l'expertise de Smith en architectures TDMA par satellite (acquise
chez Comsat) et la connaissance qu'avait Gill des grands commutateurs
téléphoniques ; cette conception allait permettre à
NET de bâtir des nœuds bien plus vastes et de gérer
des topologies réseau bien plus complexes que la concurrence. Forkish
se rappelle : Nous ne nous sommes jamais perdus dans le débat
« connexion ou mode sans connexion », car dans le cas d'un
commutateur de circuits, il semblait évident que nous allions mettre
en place des sessions orientées connexion. Nous voulions innover,
mais en nous appuyant sur des technologies éprouvées.
Alors que les ingénieurs approfondissaient toutes les implications
de leurs concepts avant de passer à la fabrication du matériel
ou à l'écriture du logiciel, Smith élaborait les
plans de l'organisation, notamment la décision — majeure à
ses yeux, bien qu'elle lui parût évidente — de créer
des services de vente directe et de support technique sur le terrain.
MacLean s'en souvient avec admiration : Bruce a mis en place pour l'entreprise
une structure financière qui lui a permis de bâtir des capacités
de vente directe et de service ; à mon sens, ces atouts ont été
tout aussi déterminants pour le succès de NET que la technologie
elle-même. Pour réussir à se faufiler entre les géants
— en l'occurrence IBM et AT&T — il nous fallait aller plus
vite. De plus, nous devions être capables de fournir nos solutions
directement aux utilisateurs finaux ; il s'agissait exclusivement de grandes
entreprises de premier plan qui exigeaient une solidité financière
à toute épreuve, ainsi qu'une documentation, une formation
et un support technique à la hauteur d'un produit appelé
à jouer un rôle stratégique au cœur de leur infrastructure
réseau.
Malgré leur confiance grandissante, une inquiétude persistait
: celle de voir un leader du secteur des communications de données
lancer un produit supérieur au leur.
C'est alors qu'au début de l'année 1984, ils furent invités
à une présentation du nouveau multiplexeur T-1 de Timeplex.
Ils hésitèrent à s'y rendre, craignant que leurs
espoirs d'être les premiers sur le marché ne soient définitivement
anéantis. Forkish se souvient : Timeplex venait d'annoncer son
produit Link/1. Certains pensaient que nous devrions tout simplement jeter
l'éponge : Timeplex allait rafler le marché et il était
inutile d'essayer. Nous avons assisté à une présentation
à Santa Clara. Ils décrivaient les fonctionnalités
et les caractéristiques de leur produit. Dans la salle, nous avons
remarqué que l'auditoire leur posait des questions sur la technologie
T-1. L'une d'elles concernait la gestion des alarmes rouges et jaunes,
un aspect très courant dans les systèmes T-1. Non seulement
ils ne connaissaient pas la réponse, mais ils ne comprenaient même
pas la question. Il est devenu évident pour nous qu'il y avait
une opportunité à saisir, indépendamment de l'existence
du Link/1 de Timeplex.
C'est cette réunion — cette présentation de Timeplex
— qui a redonné de l'élan à notre projet. Nous
étions animés d'une nouvelle détermination. Nous
ne les considérions plus comme une menace et nous nous sommes lancés
dans l'aventure sans plus attendre. La volonté de ne pas
se précipiter pour créer le produit avant de l'avoir mûrement
réfléchi a rapidement porté ses fruits. Forkish s'en
souvient avec fierté : « Nous avons codé l'intégralité
du système en six mois environ. Ce fut l'une des aventures les
plus gratifiantes auxquelles j'ai participé. Le travail était
très ciblé et bien orienté ; nous avions une feuille
de route et un objectif clairs, et nous avons abouti à un résultat
très proche — voire identique — à ce que nous
avions envisagé au départ. La première année,
je n'agissais pas du tout comme un gestionnaire, mais bien comme un leader
— si tant est que l'on puisse faire la distinction entre les deux.
Je menais une sorte de "charge de la brigade légère"
; cela a créé une dynamique unique, impossible à
reproduire ailleurs que dans l'environnement d'une start-up où
l'on bâtit quelque chose à partir de rien. »
Bien qu'enceinte, MacLean n'était pas du genre à laisser
une piste inexplorée compromettre le succès qui commençait
à se dessiner :
« À l'époque, je me suis entretenue avec les dirigeants
de plusieurs grandes entreprises de systèmes PBX. J'ai constaté
qu'ils étaient prisonniers d'une vision figée, considérant
le PBX comme le centre de contrôle du bureau. Ils ne percevaient
pas l'opportunité qui s'offrait à quiconque se concentrerait
sur la gestion de la transmission pour apporter de la valeur à
tous les PBX, tout en laissant à l'utilisateur la liberté
de choisir son système. Prenons l'exemple d'Intercom : ils ont
échoué parce qu'ils ont tenté une approche similaire
à la nôtre, mais en intégrant les fonctionnalités
propres au PBX. De notre côté, nous avons délibérément
choisi de rester au niveau de la couche physique, sans empiéter
sur les fonctions d'adressage et de routage du PBX ou du processeur frontal.
Nous savions que nous pourrions coexister avec ces systèmes si
nous nous concentrions exclusivement sur l'ajout d'intelligence à
la couche de transmission. » Je pense qu'il existe une forme de
rigidité perceptive qui a empêché les acteurs du «
mainframe » d'inventer le mini-ordinateur, puis le micro-ordinateur
; c'est exactement ce qui s'est passé ici : les spécialistes
du PBX pensaient dominer le monde, tandis que ceux de la donnée
se croyaient supérieurs à leurs homologues du PBX. Personne
ne semblait réellement envisager une approche intégrée
— une solution capable non pas de remplacer les parcs installés
existants, mais d'y apporter de la valeur. La plupart d'entre eux étaient
trop focalisés sur la préservation de leurs propres stratégies
produits ; ce manque de recul peut véritablement vous enfermer
dans une logique qui vous fait passer à côté d'une
opportunité.
En septembre 1984, le moment était venu de tester en conditions
réelles (bêta-test) leur système IDNX (*Integrated
Digital Network Exchange*) chez un client. Deux choix de conception, aux
répercussions concurrentielles tant immédiates qu'à
long terme, se distinguaient : la compression de la voix et le routage
dynamique. Forkish se souvient tout d'abord de la mise en œuvre réussie
de l'ADPCM — une technologie qui n'était pas encore normalisée
à l'époque — et des avantages qu'il y avait à
collaborer avec une entreprise prête, à l'instar de toute
jeune pousse, à expérimenter un nouveau produit. Forkish
se rappelle :
« Nous avons eu beaucoup de chance, dès le début,
de travailler avec des clients qui, par nature, étaient prêts
à prendre des risques et nous soutenaient activement. Leur propre
réputation était évidemment en jeu. Nous avions travaillé
d'arrache-pied et étions très fiers de nos capacités
de traitement vocal ; notre technologie de compression de la voix constituait
d'ailleurs un élément différenciateur clé.
En fait, cette fonction était intégrée au système,
mais comme il n'existait aucune norme pour l'ADPCM à l'époque,
nous avons décidé — plutôt que d'attendre —
d'opter pour une approche propriétaire. Toutefois, la qualité
potentielle suscitait des inquiétudes ; les équipes de Bankers
Trust ont donc réalisé ce qu'elles appelaient leur "test
Pepsi". Elles ont envoyé une note à tous les services
utilisateurs indiquant : "Dans deux semaines, un mardi, nous passerons
du PCM à l'ADPCM. Dites-nous ce que vous en pensez." Or, elles
ont effectué le basculement dès le lendemain. Comme prévu,
deux semaines plus tard, des plaintes ont commencé à arriver
: "La qualité est moins bonne aujourd'hui qu'hier." La
réponse a alors été : "Ah, au fait, nous avons
effectué le changement il y a deux semaines. Voyons ce qui s'est
passé la nuit dernière." Ils ont ainsi résolu
la question de la gestion des utilisateurs de manière très
ingénieuse et créative ; il est intéressant de noter
que l'utilisateur final et le fournisseur ont dû faire preuve de
créativité dans leur collaboration pour garantir le succès
de l'installation. »
Pour les concepteurs de NET, le routage dynamique signifiait bien plus
que le simple fait d'éviter au client de reconfigurer son matériel
en cas de défaillance d'un circuit. Ils voulaient que l'IDNX soit
capable de rediriger le trafic si rapidement que le client ne s'aperçoive
même pas de l'incident. Forkish se souvient de l'année 1988
: « Ce qui me tenait particulièrement à cœur,
ce n'était pas seulement que nous proposions des capacités
de réacheminement dès la première version, mais que
ce réacheminement soit suffisamment rapide pour rendre une défaillance
du réseau pratiquement imperceptible. Nous avons effectué
des démonstrations ; la plus impressionnante mettait en scène
deux courtiers en communication téléphonique : nous pouvions
couper une liaison T1 et provoquer un réacheminement sans qu'ils
s'en aperçoivent. Comme ils étaient tous deux basés
à New York et parlaient simultanément, nous avons pu démontrer
à maintes reprises que la différence entre un réacheminement
rapide et un réacheminement lent ne relevait pas simplement d'une
nuance technique, mais déterminait si la conversation était
interrompue ou se poursuivait. C'est la différence entre une session
hôte-à-hôte qui doit être déconnectée
et relancée via des procédures de redémarrage, et
une session qui ne subit qu'une brève interruption de transmission.
Je pense que c'est ce concept — que nous avons fini par appeler "disponibilité
des applications" — qui est devenu l'atout différenciateur
majeur de NET. »
Parallèlement, Smith et son directeur financier, Thomas Rota, avaient
entamé le processus ardu de levée de fonds supplémentaires.
Le montant exact dépendait de leur stratégie d'entreprise.
Certains investisseurs ont hésité en apprenant les sommes
nécessaires pour mettre en place une organisation de vente directe
et de service sur le terrain ; ces investissements allaient inévitablement
entraîner une dilution du capital et, ils le craignaient, une baisse
du rendement de leur investissement. Smith se souvient de cette impasse
: « Le conseil d'administration me prenait pour un fou ; ils
estimaient que le montant des fonds à lever et la dilution du capital
qui en résulterait étaient déraisonnables, voire
insensés. Mon point de vue était le suivant : "Je préfère
détenir une part plus petite d'un gâteau plus gros, merci
bien, mais je ne vois pas d'autre façon de procéder."
La situation a fini par se débloquer lorsque j'ai déclaré
: "Si vous voulez diriger l'entreprise, libre à vous. C'est
la seule méthode que je connaisse pour assurer sa réussite,
et je suis prêt à me retirer si cela ne vous convient pas."
Cela a réglé le problème. » C’était
une étape nécessaire sur ce point précis.
En septembre 1984, NET a bouclé un deuxième tour de table
en capital-risque pour un montant total de 7,5 millions de dollars. La
valorisation pré-investissement s’élevait à
15 millions de dollars. NET était devenue une cible d’investissement
très prisée, en grande partie grâce à la ferveur
de Smith :
« Je pense que pour lancer ce genre d’entreprise —
du moins tant qu’il n’a pas encore connu de succès et
qu’il ne dispose pas d’un compte en banque bien garni —,
un entrepreneur doit porter un concept auquel il croit avec une ferveur
quasi religieuse. J’étais convaincu que nous avions correctement
identifié l’opportunité. Je suis certain que les investisseurs
ont beaucoup de mal à faire la distinction entre une personne animée
par une conviction profonde et un simple promoteur, et, parmi les premiers,
à discerner qui a raison et qui a tort. Je crois que cette ferveur
était largement partagée au sein de l’entreprise. Nous
pensions comprendre ce métier mieux que quiconque au monde, et
c’était probablement le cas. »
Fort de ses fonds en banque, d'un client bêta satisfait et d'un
produit prêt à être lancé, Smith organisa l'un
de ces événements spectaculaires dont il avait le secret,
conçu pour susciter la crainte chez les concurrents et inspirer
confiance aux clients potentiels : Nous étions alors confrontés
à un défi opérationnel : comment convaincre une grande
entreprise — ou plutôt le décideur au sein d'une telle
entreprise — de prendre un risque susceptible de compromettre sa
carrière en confiant l'élément vital de son activité
à une bande d'excentriques venus de Californie, dont l'entreprise
n'avait même pas un an d'existence ? La réponse consiste
à se bâtir une image hors norme. Il faut projeter une image
de crédibilité et s'approprier toute crédibilité
connexe disponible. Nous avons organisé l'annonce de notre produit
à New York, dans l'auditorium de Morgan Stanley, en l'accompagnant
d'un séminaire réunissant des personnalités telles
que Howard Anderson (Yankee Group), Dixon Doll, Alan Pearce et Dick Wiley.
NET a commencé à livrer les systèmes IDNX en janvier
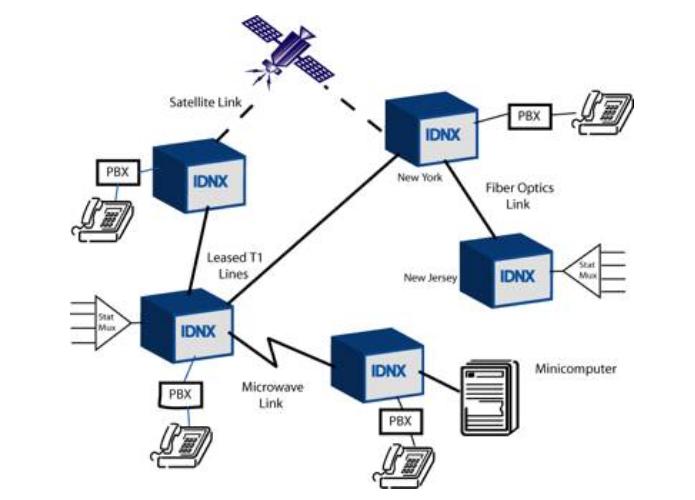
1985. L'IDNX est considéré comme le premier multiplexeur
T-1 véritablement conçu pour le réseau (le Timeplex
Link/1 ne permettait de créer que des réseaux d'une complexité
très limitée). Un multiplexeur réseau se distinguait
des modèles point à point par la complexité des réseaux
qu'il permettait de créer et par les fonctions de gestion intégrées
qu'il exigeait. (Voir Illustration 11.5 : Exemple de réseau de
multiplexeurs T-1 IDNX). Parmi les caractéristiques clés
qui distinguaient l'IDNX, on peut citer :
- Allocation de bande passante à la demande : les appels pouvaient
être établis à la demande et la bande passante n'était
utilisée que pour la durée de l'appel.
- Routage dynamique de secours : aucune intervention humaine n'était
nécessaire.
- Topologies de réseau flexibles.
- Architecture système fiable.
- Compression vocale sophistiquée : technologie ADPCM à
32 kbit/s disponible.
Figure 13.14.1 Exemple de réseau de multiplexeurs T-1 NET IDNX
Au cours de son premier exercice complet, clos en mars 1986, le chiffre
d'affaires de NET a atteint le montant remarquable de 8,7 millions de
dollars.
Il s'agissait d'une performance impressionnante, sachant que Timeplex
avait réalisé 11 millions de dollars de ventes avec son
système Link/1 dès la première année, tout
en bénéficiant d'une force de vente et d'un réseau
de distribution déjà en place.
Néanmoins, NET a enregistré une perte de 6,2 millions de
dollars, témoignant des coûts considérables liés
à la mise en place des structures de vente et de support.
13.13 Cohesive Networks
Après la séparation d'Art Caisse, d'Audrey MacLean et de
Roger Chrisman en juillet 1982, Caisse ne perdit pas de temps et constitua,
dès le mois de septembre, sa nouvelle société : Cohesive
Networks. Après mûre réflexion — fortement influencée
par les personnes qu'il avait recrutées et par les retours d'investisseurs
potentiels —, Caisse modifia l'orientation produit visée par
Cohesive Networks. À l'instar de NET, Cohesive Networks allait
se concentrer sur le développement d'un multiplexeur T-1 haut de
gamme.
Après avoir bouclé un premier tour de table de 2,8 millions
de dollars en capital-risque, Cohesive s'installa dans des locaux situés
à courte distance de NET. Évoquant l'esprit de compétition
qui animait chaque entreprise — un esprit rappelant celui qui opposait
Ungermann-Bass à Sytek —, Forkish, de chez NET, se souvient
: Nous éprouvions, je crois, à la fois du respect, de
la crainte et de l'aversion pour Cohesive, car nous savions que nous allions
les affronter. Dès le premier jour, au moment où nous avons
obtenu nos financements, nous savions que l'ennemi était Cohesive
; je pense que les deux entreprises ont probablement perçu cette
rivalité de manière plus belliqueuse que nécessaire,
mais cela faisait aussi partie de notre moteur de motivation. Nous refusions
tout simplement de nous laisser battre par ces gens-là.
Au début de l'année 1985, Cohesive Networks avait finalisé
un second tour de financement de 7,5 millions de dollars et commencé
à commercialiser le CN-1, un multiplexeur T-1 positionné
en concurrence frontale avec l'IDNX de NET.
NET disposait toutefois d'un avantage clé : l'entreprise livrait
déjà ses produits. Soucieuse de gagner en crédibilité
et d'accélérer ses ventes au-delà des prévisions
initiales, la direction de Cohesive Networks envisagea de distribuer son
produit via des accords OEM (fabricant d'équipement d'origine)
avec plusieurs entreprises leaders du secteur de la communication de données.
Des discussions furent engagées avec Codex — alors insatisfait
de son produit Avanti —, ainsi qu'avec Amdahl et General DataComm
(GDC).
Au printemps 1985, un accord lucratif fut conclu avec GDC, prévoyant
l'achat par ce dernier de CN-1 pour un montant de 40 millions de dollars.
GDC commença à commercialiser le CN-1 en septembre 1985
sous le nom de MegaSwitch.
Toutefois, les ventes de Cohesive Network pour l'année civile 1985
se sont élevées à un montant décevant de 1,5
million de dollars, avec une perte d'environ 5 millions de dollars.
13.14 Network Switching Systems
En novembre 1983, Alan Zucchino quitta son poste de responsable des réseaux
privés chez Tymnet pour fonder Network Switching Systems (NSS),
la troisième entreprise de multiplexeurs T-1 créée
par d'anciens employés de Tymnet. NSS visait également le
créneau des multiplexeurs réseau haut de gamme ; bien que
l'entreprise bénéficiât d'une meilleure connaissance
du marché, elle souffrait d'un handicap majeur : un démarrage
plus tardif du développement de son produit. La direction de NSS
estimait toutefois détenir un atout maître, car son produit
devait combiner les avantages de la commutation de circuits et de la commutation
par paquets. Zucchino se souvient : « J'ai réalisé
que nous [Tymnet] avions besoin de capacités de commutation de
circuits en plus de la commutation par paquets, pour prendre en charge
l'architecture SNA [Systems Network Architecture] d'IBM, par exemple.
Il n'existait aucun produit capable d'assurer la commutation pour un réseau
complexe. »
En février 1984, NSS boucla un premier tour de table de 2,8 millions
de dollars auprès de investisseurs en capital-risque, suivi en
avril 1985 d'une seconde levée de fonds de 9,3 millions de dollars,
portant sa valorisation post-investissement à 15 millions de dollars.
Outre les investisseurs en capital-risque, Infotron investit 3 millions
de dollars pour acquérir 20 % du capital de NSS. Infotron prévoyait
également d'agir en tant qu'équipementier (OEM) et d'intégrer
la technologie de pointe de NSS dans ses propres multiplexeurs T-1 Infostream
1500/2000, annoncés en décembre 1984. NSS prévoyait
de commencer à livrer des unités bêta de son commutateur
numérique haute capacité N16 au cours du troisième
trimestre 1985.
13.15 Spectrum Digital
En mars 1984, une équipe dirigée par d'anciens employés
de MCI a fondé Spectrum Digital. Bien qu'il ne s'agisse pas techniquement
d'une entreprise issue d'une scission de Tymnet, il existait un lien important
entre les deux sociétés. Audrey Maclean se souvient de la
réunion qu'elle, Bruce Smith et Walt Gill avaient eue avec MCI
lors de leur tournée de juillet 1983, destinée à
recueillir des données sur le marché et à rencontrer
des clients potentiels :
« Nous nous sommes notamment rendus chez MCI, car nous voulions
également comprendre leur point de vue sur les attentes de leurs
utilisateurs. Nous avons eu une série d'entretiens avec MCI sous
couvert de confidentialité ; par la suite, deux ou trois personnes
ayant participé à ces discussions ont quitté MCI
pour fonder Spectrum Digital. »
Reflétant l'effervescence suscitée au sein de la communauté
des investisseurs par les perspectives du marché T-1, Spectrum
Digital est entrée en bourse en mai 1985, alors même que
la livraison de son multiplexeur T-1 NET-1.5 n'était prévue
que pour le deuxième trimestre de 1986.
Le NET-1.5 visait le segment d'entrée de gamme du marché
haut de gamme et pouvait être configuré comme un multiplexeur
T-1 point à point économique.
À l'automne 1985, emboîtant le pas à Cohesive Networks
et NSS, Spectrum Digital a adopté une stratégie OEM en signant
des accords avec Paradyne comme partenaire national et avec Marconi pour
la distribution à l'étranger. Consciente des opportunités
qui s'offraient à elle, la direction de Spectrum Digital a estimé
avoir besoin de 6 millions de dollars pour finaliser le NET-1.5. Toutefois,
le recours à de nouveaux investisseurs privés a mis l'entreprise
en conflit avec la Securities and Exchange Commission (SEC). Après
avoir résolu ces difficultés juridiques, Spectrum a renouvelé
son équipe de direction — nommant notamment un nouveau président,
Joseph Pisula, ancien vice-président de Timeplex — et a bouclé
une levée de fonds privée de 15 millions de dollars en 1986.
Malheureusement, ces déboires ont conduit deux autres partenaires
OEM, Racal Milgo et Infinet (anciennement Intertel), à mettre fin
à leurs accords ; pour ne pas perdre Paradyne, Spectrum a dû
lui concéder des droits de fabrication exclusifs.
13.16 Exemples d'avis d'experts
Dès 1984, les experts s'empressaient d'écrire sur le marché
des multiplexeurs T-1, alors en plein essor ; au début de 1987,
ils semblaient déjà avoir désigné les vainqueurs
et déclaré le marché fermé aux nouveaux entrants.
Les extraits suivants, issus d'un échantillon de rapports produits
par deux des cabinets d'études de marché les plus respectés
(Yankee Group et Datapro Research) et par deux grandes banques d'investissement
spécialisées dans les technologies de communication (Alex.
Brown & Sons et Salomon Brothers), illustrent cette évolution.
Les dirigeants de toutes les entreprises évoquées ici avaient
non seulement accès à ces informations, mais ils fournissaient
aussi volontiers des données et se prêtaient volontiers au
jeu des interviews. Pour autant, l'incertitude quant à savoir si
l'on avait affaire à des faits ou à de la fiction, à
des espoirs ou à un avenir déjà tracé, rendait
très risqué le fait de fonder la stratégie d'une
entreprise sur les avis des experts.
13.17 The Yankee Group
En juillet 1984, un rapport sur les modems et les multiplexeurs intitulé
« Building Blocks » (Éléments constitutifs)
indiquait :
Le multiplexeur a d'abord été introduit en tant que produit
réseau afin de mieux utiliser et de consolider les ressources des
modems. À mesure que les infrastructures numériques se sont
généralisées (liaisons privées par micro-ondes,
satellites et services numériques terrestres [TDS] d'AT&T),
le rôle du multiplexeur a évolué pour devenir une
passerelle vers le monde numérique à large bande. The Yankee
Group estime que le marché des multiplexeurs atteindra 305 millions
de dollars en 1984. La croissance la plus significative concernera le
segment des multiplexeurs T-1, qui progressera de 75 % pour atteindre
68 millions de dollars en 1984.
En décembre 1985, un rapport fondé sur des études
de cas réels, intitulé « Private Network Strategies
» (Stratégies de réseaux privés), a identifié
certaines des raisons pour lesquelles les entreprises commençaient
à mettre en place leurs propres réseaux de communication
longue distance :
The Yankee Group a observé des tendances spécifiques dans
le domaine de la gestion des communications :
- De nombreux utilisateurs commencent tout juste à exploiter les
communications de manière stratégique ;
- La croissance prévue des besoins en communication de données
dépasse largement celle des besoins en communication vocale ;
- L'intégration de la voix et des données, tant au niveau
des infrastructures que de la gestion, constitue une priorité absolue
pour de nombreux utilisateurs ;
- L'insatisfaction à l'égard des fournisseurs est en hausse.
Concernant cette insatisfaction, le rapport ajoutait :
- Les fournisseurs doivent agir de manière proactive plutôt
que réactive ;
- Les fournisseurs doivent offrir un point de contact unique à
l'utilisateur ;
- Les interlocuteurs chez les fournisseurs doivent être accessibles.
Ce même mois, un autre rapport intitulé « Network Switching
» (Commutation réseau) indiquait :
The Yankee Group considère que les commutateurs réseau sont
essentiels à la communication et au contrôle des réseaux
et, par conséquent, à la domination du marché par
les fournisseurs d'équipements réseau. En bref, quiconque
contrôle les commutateurs réseau contrôle le réseau…
Le marché des multiplexeurs T-1 représentera le segment
connaissant la croissance la plus rapide au sein du marché des
commutateurs réseau… Les facteurs contribuant à cette
croissance sont :
- Le démantèlement d'AT&T ;
- L'émergence de l'information en tant que ressource stratégique
et opérationnelle ;
- L'essor de l'échange de données informatisé (EDI)
;
- L'explosion du marché des PC ; et
- Les progrès de la technologie des microprocesseurs.
13.18 Datapro Research
En juillet 1986, Datapro a commencé à traiter des multiplexeurs
T1 dans son rapport intitulé « All About T1 Multiplexers
» (Tout sur les multiplexeurs T1).
Nous avons commencé à observer une intense activité
sur le marché des multiplexeurs T1 dès 1983, peu après
la tarification des liaisons numériques terrestres à haute
capacité en 1982. La disponibilité ultérieure, en
1984, de liaisons T1 pour un usage commercial a transformé cette
effervescence en un véritable essor. Aujourd'hui, en 1986, nous
pouvons identifier un segment de marché bien distinct et en pleine
expansion pour les multiplexeurs T1 utilisés dans le domaine de
la transmission de données.
13.19 Alex. Brown & Sons
En décembre 1986, Alex. Brown & Sons a publié un rapport
intitulé « Le multiplexage T-1 atteint une nouvelle dimension
».
Le cabinet y décrivait le marché avec enthousiasme :
Nous estimons que les principaux bénéficiaires à
long terme du marché du T-1 se sont désormais révélés.
Il est peu probable qu'une entreprise ne disposant pas d'une part de marché
suffisante auprès des sociétés du classement Fortune
1000 d'ici 1988 parvienne à obtenir un volume d'installations suffisant
par la suite… Cela signifie qu'à long terme, les fournisseurs
de solutions T-1 doivent générer un chiffre d'affaires et
un parc d'installations suffisants avant de pouvoir accroître ce
dernier en vendant divers équipements de communication complémentaires…
L'opportunité réside dans la nécessité de
ne pas se limiter à la vente de produits pour réseaux étendus
(multiplexeurs T-1), mais de proposer une « offre complète
» incluant également des produits pour réseaux locaux.
13.20 Salomon Brothers Inc.
En février 1987, Salomon Brothers a publié un rapport
complet intitulé « Telecommunications Equipment – he
United States Market » (Équipements de télécommunications
– Le marché américain). La section consacrée
aux multiplexeurs T1 indique notamment :
Le marché des multiplexeurs T1 est en plein essor. Nous prévoyons
une croissance annuelle du chiffre d'affaires de 25 % pour 1987 et 1988…
Ce marché est caractérisé par une concurrence intense.
Pour les utilisateurs types de réseaux T1, la nécessité
de minimiser les risques de défaillance du réseau prime
sur tout le reste ; par conséquent, le choix d'un produit repose
d'abord sur la fiabilité, puis sur les fonctionnalités et
enfin sur le prix. Timeplex, le leader du marché, voit sa position
contestée sur le segment haut de gamme — celui qui connaît
la croissance la plus rapide — par des produits plus innovants et
dotés de fonctionnalités plus riches, telles que la compression
de la voix (rapport de quatre pour un), l'intégration voix/données,
la gestion de réseaux complexes et la commutation intelligente.
13.21 Relations OEM pour les multiplexeurs T-1 – 1985
Le tableau 11.6 recense les principales entreprises de multiplexeurs pour
la transmission de données ainsi que les relations OEM qu'elles
avaient nouées avec les jeunes pousses (« start-ups »)
leaders du secteur des multiplexeurs T-1 en 1985.
Ces relations illustrent la difficulté, pour ces nouvelles entreprises,
de mettre en place par elles-mêmes un réseau de distribution,
tout comme la difficulté, pour les entreprises établies,
de maîtriser ces nouvelles technologies en interne. Heureusement
pour les entreprises ayant agi rapidement, des opportunités s'offraient
à elles, opportunités dont ne disposait pas la majeure partie
de la quarantaine de sociétés proposant des multiplexeurs
T-1 en 1986.
Cette forme de consolidation du marché — où les entreprises
d'un créneau émergent sont absorbées par celles d'un
marché établi — diffère de la situation observée
sur le marché des réseaux locaux (LAN) : dans ce dernier
cas, les entreprises établies du secteur de la transmission de
données avaient agi trop tard ou s'étaient désintéressées
du segment, tandis que la plupart des constructeurs de mini-ordinateurs
avaient tenté d'y pénétrer sans succès.
Tableau 13.21.1 Relations OEM pour les multiplexeurs T-1 – 1985
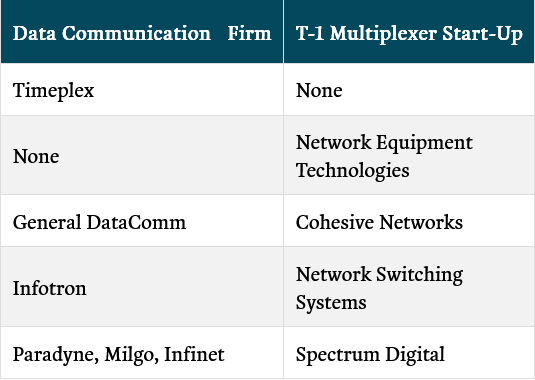
13.22 Quelles entreprises réussiront à s'adapter ?
L'interaction entre les forces du marché, qui orientent les actions
des entreprises, et ces mêmes actions, qui engendrent une dynamique
de marché, ressort clairement des extraits de rapports d'experts
cités plus haut. Pour les entreprises de communication de données
qui n'ont pas su répondre aux besoins des grandes entreprises —
qu'il s'agisse de commutateurs réseau plus sophistiqués
ou d'une offre de services intégrée (« guichet unique
») — l'avenir s'annonçait sombre ; elles ne semblaient
pas destinées à franchir le « goulot d'étranglement
».
Mais, avant tout, les années à venir raconteront l'histoire
de ceux qui ont su concrétiser leur stratégie et de ceux
qui ont échoué à le faire.
13.23 Digital Communication Associates
Au début de l'année 1986, fort d'une trésorerie abondante
et d'une valorisation boursière élevée, Nordin —
qui avait entrevu la possibilité de devenir un acteur majeur de
la communication de données lors de la tentative avortée
de rachat de Rixon — savait que Digital Communication Associates
(DCA) devait s'implanter dans le segment « réseau »
du marché des multiplexeurs T-1 et proposer bien plus qu'un simple
multiplexeur point à point. Nordin se souvient des difficultés
liées au développement d'un commutateur réseau :
Nous avions un produit appelé Netlink, un excellent produit conçu
pour des liaisons point à point. Mais, franchement, nous manquions
de ressources en ingénierie et, peut-être dans une certaine
mesure, de vision.
N'étant pas du genre à remettre au lendemain ce qui pouvait
être fait le jour même, Nordin prit contact avec les deux
start-ups leaders du secteur : Network Equipment Technologies (NET) et
Cohesive Networks. Lors de ses entretiens avec elles, il les incita à
envisager les avantages d'une alliance avec une société
cotée en bourse jouissant d'une forte présence sur le marché.
Craig Huffaker, vice-président chargé des finances chez
DCA, se rappelle que NET envisageait alors une introduction en bourse
et que des banques d'affaires, dont Alex. Brown & Sons, les avaient
convaincus qu'ils susciteraient un vif intérêt auprès
des investisseurs : Bert [Nordin] a effectivement discuté d'un
rachat avec les deux entreprises ; nous aurions pu conclure l'affaire
avec l'une ou l'autre. Toutefois, Bert refusait de payer le prix que NET
estimait valoir ; nous nous sommes donc tournés vers Cohesive.
La direction de NET ne fut pas séduite par l'offre de 100 millions
de dollars évoquée par DCA, surtout alors qu'on leur faisait
miroiter un accès aux marchés de capitaux publics. En revanche,
les discussions de Nordin avec Cohesive Networks progressèrent
rapidement. L'accord OEM conclu avec GDC s'était soldé par
un échec ; la direction de Cohesive Networks savait qu'elle perdait
du terrain face à son grand rival, NET, et, plus urgent encore,
qu'elle était à court de liquidités. Les rumeurs
concernant un éventuel accord allaient bon train.
Au cours de ce même été, Smith (de NET) contacta à
plusieurs reprises Caisse (de Cohesive) pour exiger qu'ils cessent d'utiliser
des documents modifiés provenant de NET lors de leurs démarches
commerciales. Caisse refusa de coopérer. Finalement, NET a intenté
une action en justice pour exiger la cessation de ces pratiques. Alors
que DCA finalisait le projet d'acquisition de Cohesive, l'entreprise a
chargé l'un de ses avocats de contacter Smith afin de comprendre,
selon les termes de ce dernier, le fondement de la plainte et d'envisager
une solution. Une fois la situation clarifiée, Nordin a accepté
de détruire les documents litigieux et de mettre fin aux pratiques
en question ; NET a alors retiré sa plainte.
En septembre 1986, DCA a racheté Cohesive Networks. L'entreprise
s'est immédiatement imposée comme un leader du marché,
capable de rivaliser avec Timeplex et NET.
13.24 Network Equipment Technologies
La dynamique que la direction de NET promettait depuis deux ans est devenue
évidente pour les initiés au cours du premier semestre 1986.
En mars, NET a annoncé son deuxième produit, l'IDNX/40.
L'IDNX/40 était vendu entre 45 000 et 70 000 dollars selon la configuration,
soit environ la moitié du prix de vente de l'IDNX/70. Début
avril, la direction a informé le conseil d'administration que le
chiffre d'affaires avait dépassé les 8,7 millions de dollars
pour son premier exercice complet. Les bonnes nouvelles allaient se succéder.
La montée en puissance des ventes fut si rapide que NET est devenue
rentable en avril 1986, enregistrant un chiffre d'affaires de 6,7 millions
de dollars pour le trimestre clos en juin 1986 et un bénéfice
de 400 000 dollars.
Bruce Smith, président-directeur général, se souvient
non seulement des raisons du succès de NET, mais aussi de celles
de l'échec de la concurrence :
« Si vous prenez mon produit et que vous comparez mon boîtier
à celui de Cohesive, je présente certains avantages. Si
l'on considère les réseaux que je peux bâtir et la
fiabilité que je peux garantir pour les applications critiques,
et si l'on amène le client à envisager l'ensemble de sa
problématique, je l'emporte haut la main presque à tous
les coups. L'entreprise a été conçue dans cette optique,
tout comme le produit, pour s'intégrer à ce type de concept
architectural ; je pense que le mérite doit en revenir à
tous ceux qui étaient présents au début et qui ont
permis d'atteindre ce palier supérieur. Vous avez évoqué
la deuxième génération : "Qu'est-ce que c'est
vraiment ? Quelle est la couche située au-delà de celle
que j'envisageais ?" Sur le plan culturel, je crois que c'est ce
qui nous a distingués de nos concurrents. Je pense que c'est cette
limite culturelle qui a causé l'échec d'entreprises comme
General Datacomm. Nous définissions le problème différemment.
C'est là que réside la clé. C'est l'avantage de l'attaquant.
»
« Attaquer » signifiait ne laisser aucune opportunité
de vente lui échapper.
La direction a compris que lorsque les clients créaient leurs nouveaux
réseaux à l'aide des systèmes IDNX, ils devaient
presque systématiquement acquérir des multiplexeurs statistiques
supplémentaires ainsi que d'autres équipements de communication
de données fonctionnant à des débits inférieurs.
Cependant, comme NET ne fabriquait pas ce type d'équipement, les
clients devaient se fournir auprès d'autres entreprises spécialisées
dans la communication de données ; cela revenait non seulement
à faire affaire avec la concurrence, mais aussi à laisser
à celle-ci l'opportunité de convaincre le client d'acheter
ses propres multiplexeurs T-1 plutôt que ceux de NET. Il fallait
impérativement résoudre ce problème pour que NET
puisse être perçue comme un fournisseur de solutions réseau
complètes.
Sans perdre de temps, NET fit l'acquisition de ComDesign, Inc. (basée
à Santa Barbara, en Californie) en août 1986, pour un montant
de 6,2 millions de dollars. Bob Dolan avait fondé ComDesign en
1977 pour concevoir des produits destinés aux réseaux locaux
(LAN), du moins jusqu'à ce qu'il entende parler de Micom. Dolan
se souvient : « J'ai vu cette petite entreprise, Micom, qui réalisait
des chiffres d'affaires impressionnants — 5 millions de dollars,
puis 15 millions sur les exercices suivants — en vendant des multiplexeurs
statistiques. Je me suis dit : "C'est formidable, certes, mais le
produit ne fait pas grand-chose. C'est un dispositif assez rudimentaire."
»
En 1986, ComDesign affichait un chiffre d'affaires de 12 millions de dollars,
mais n'avait pas atteint une taille suffisante pour convaincre la direction
ou les investisseurs d'une future introduction en bourse. Ainsi, lorsque
NET a manifesté son intérêt, les discussions ont rapidement
progressé, surtout après l'annonce par NET de son intention
d'entrer en bourse dans les plus brefs délais.
À cette époque, NET avait également intenté
un procès à Cohesive Networks pour faire cesser l'utilisation
d'informations exclusives appartenant à NET ; ces données
avaient été modifiées et utilisées à
leur détriment lors de négociations commerciales. Après
enquête de DCA sur le litige et un entretien entre son avocat et
Smith, Nordin (de DCA) a accepté de mettre fin à ces pratiques,
et NET a retiré sa plainte.
La croissance des ventes de NET continuait d'impressionner les banquiers
d'affaires, et les pourparlers en vue d'une introduction en bourse ont
abouti à la préparation du prospectus.
En janvier 1987, NET est entrée en bourse, levant 26 millions de
dollars pour une valorisation post-money avoisinant les 200 millions de
dollars. La demande des investisseurs a rapidement propulsé le
cours de l'action à 27 dollars, portant la valorisation de NET
au-delà de 300 millions de dollars. (Les investisseurs en capital-risque
ayant initialement acheté des actions à 0,0166 dollar ont
réalisé un rendement de 96 285 %, tandis que ceux les ayant
acquises à 0,75 dollar en juin 1986 ont obtenu un rendement de
2 033 %.)
Pour l'exercice clos en mars 1987, le chiffre d'affaires de NET s'élevait
à 47,4 millions de dollars, soit un taux de croissance de 450 %.
Les bénéfices ont atteint 5,1 millions de dollars.
Aux vainqueurs les honneurs : le 16 juin 1987, NET et IBM ont annoncé
les termes d'un accord entre leurs deux sociétés. IBM allait
commencer à commercialiser les produits NET dans le cadre d'un
accord mondial non exclusif couvrant la vente, l'installation et le service
après-vente. IBM prévoyait également de financer
le développement futur des produits NET et d'intégrer la
technologie de l'entreprise. ...dans ses produits de réseau.
Comme l'a écrit Richard Kimball, analyste financier couvrant NET
pour Montgomery Securities, le 24 juin : Nous pensons que l'action
continuera de bénéficier d'une prime importante, portée
par la croissance soutenue du marché, la capacité de l'entreprise
— tant au niveau de ses produits que de sa direction — à
tirer pleinement parti de ces marchés porteurs, ainsi que par les
prévisions de résultats : ceux-ci devraient presque quadrupler
au cours de l'exercice 1988, progresser de plus de 60 % en 1989 et de
plus de 40 % à long terme.
13.25 Codex
À l'été 1986, les dirigeants de Codex étaient
conscients que leur stratégie en matière de multiplexeurs
T-1 rencontrait de sérieux problèmes.
Le marché du T-1, en pleine expansion, approchait les 200 millions
de dollars, alors que Codex restait cantonné au segment marginal
des liaisons point à point avec un produit fabriqué par
Avanti et commercialisé sous sa propre marque (OEM). Pour s'imposer
comme un fournisseur crédible auprès des grandes entreprises
— leur cible privilégiée — et leur fournir les
commutateurs réseau nécessaires au déploiement de
leurs réseaux étendus (WAN), Codex avait besoin d'un multiplexeur
réseau digne de ce nom. Leurs derniers doutes furent balayés
en septembre lorsqu'ils apprirent que DCA avait racheté Cohesive
Networks. Ils avaient le sentiment de se noyer sans le moindre radeau
de sauvetage en vue. Il fallait agir, et vite. Mais quelles étaient
les options ? L'idée de racheter Timeplex heurtait leur fierté,
sans parler de la perspective pénible de devoir négocier
avec Botwinick, le PDG de Timeplex. Ce dernier risquait fort de soutenir
que c'était lui — lui personnellement, s'identifiant à
Timeplex — qui devait racheter Codex. Quelques coups de fil rapides
confirmèrent leurs craintes : NET n'était pas à vendre.
En réalité, NET envisageait même une introduction
en bourse. Comment avaient-ils pu, eux, géant de la communication
de données, aussi mal évaluer et gérer une opportunité
de marché si proche de leur cœur de métier ? Il leur
fallait une idée lumineuse, et il leur la fallait rapidement !
Heureusement, les banquiers d'affaires de Montgomery Securities leur présentèrent
une option. Une option qui, réunion après réunion,
leur semblait de plus en plus séduisante : Stratacom.
Stratacom avait été fondée en janvier 1986, bien
qu'il s'agît techniquement de l'étape finale de la réorganisation
juridique de Packet Technologies. (AMOCO, la compagnie pétrolière
et unique bailleur de fonds de Packet Technologies, s'opposait aux tentatives
de l'entreprise de lever des capitaux supplémentaires. AMOCO finit
par céder, autorisant une société dérivée
à commercialiser un multiplexeur T-1, une technologie qu'elle jugeait
sans importance.)
Packet Technologies, fondée en 1983 par une équipe incluant
Paul Baran, avait initialement prévu de concevoir des produits
permettant des communications bidirectionnelles sur les réseaux
câblés.
C'est alors, au fil de discussions avec Michigan Bell, qu'a germé
l'idée de concevoir un produit plus performant pour les communications
T-1 au sein même des centraux téléphoniques. Il n'est
donc pas surprenant que le multiplexeur T-1 commercialisé par Stratacom
— une société issue d'une scission — ait reposé
sur la commutation par paquets, une architecture très différente
de la commutation de circuits utilisée par tous les autres multiplexeurs
T-1 alors disponibles sur le marché.
Codex possédait deux atouts qui faisaient défaut à
Stratacom : des capitaux et un réseau de distribution.
Ainsi, au début du printemps 1987, Codex a investi 2,5 millions
de dollars dans Stratacom, tout en acceptant de limiter sa participation
au capital de l'entreprise à 20 % maximum. En contrepartie, Codex
a obtenu les droits mondiaux de commercialisation, d'installation et de
maintenance du multiplexeur T-1 IPX (*Integrated Packet Exchange*) de
Stratacom.
En 1987, Stratacom a réalisé un chiffre d'affaires de 5,3
millions de dollars, dont 3,2 millions (soit 60 % du total) provenaient
des ventes à Codex. Reflétant les coûts d'entrée
sur le marché toujours plus élevés, l'exercice s'est
soldé par une perte de 6,0 millions de dollars.
Si Codex avait certes acquis les droits sur un multiplexeur réseau,
le volume de ventes de 3,2 millions de dollars généré
par ce produit OEM était loin de lui conférer une position
dominante sur le marché.
13.26 Micom
En 1986, la direction de Micom n'ignorait pas l'existence du marché
du T-1 ; elle lisait les mêmes rapports que tout le monde.
Elle estimait simplement que ses clients n'avaient pas besoin de la bande
passante offerte par le T-1 et, de toute façon, elle était
déjà largement accaparée par d'autres priorités
pour envisager une nouvelle orientation majeure en matière de produits.
L'acquisition d'Interlan en 1985 et son intégration mobilisaient
toute leur énergie.
Puis, au printemps 1987, Bill Norred décida de se retirer et de
confier la direction de l'entreprise à Roger Evans, qui en devint
le président-directeur général. Dans le rapport annuel
de 1987, daté du 28 mai 1987, Evans et sa nouvelle équipe
de direction écrivaient : Nous prévoyons de pénétrer
le marché du T-1 et d'élargir notre gamme de produits au
cours de l'exercice 1988 pour répondre aux besoins de ce segment,
qui connaît actuellement la croissance la plus rapide du marché
de la transmission de données.
Tout comme elle l'avait fait pour les réseaux locaux (LAN), Micom
a pénétré le marché du T-1 par le biais d'une
acquisition, en rachetant pour 19,4 millions de dollars la société
Spectrum Digital, alors en difficulté. Evans commente : Si nous
avions lancé un plan de développement de produits T-1 il
y a deux ans, nous l'aurions certainement orienté vers des applications
d'entrée de gamme, et je ne pense pas que cela aurait été
couronné de succès. Le produit de Spectrum répond
parfaitement à nos besoins : nos clients ont des applications réseau
de moindre envergure, mais ce sont des acheteurs techniquement avertis,
contrairement au client type d'IBM. Ce que nous recherchions — et
que nous avons trouvé chez Spectrum — c'était un niveau
de fonctionnalité comparable à celui de NET, mais dans un
format plus compact ; je suis absolument ravi de la technologie que nous
avons trouvée pour répondre à ce besoin.
Toutefois, les défis auxquels l'entreprise devait faire face allaient
bien au-delà de la simple question du produit, comme le soulignait
un article paru dans la revue *Data Communications* en août 1987
: Pour réussir sur ce marché très concurrentiel,
Micom doit surmonter son manque d'expérience dans le domaine des
réseaux T-1 ainsi que la pénurie de personnel de vente qualifié.
3.27 Timeplex
En 1986, les ventes de multiplexeurs T-1 ont continué de constituer
une véritable manne pour Timeplex.
Après avoir atteint 48 millions de dollars en 1985, le chiffre
d'affaires a bondi de 66 % pour s'élever à 80 millions de
dollars en 1986. Timeplex continuait de détenir environ un tiers
du marché total.
Au printemps 1986, l'entreprise a également annoncé son
prochain multiplexeur T-1 phare : le Link/2. Parmi les améliorations
apportées au Link/2 figuraient la prise en charge de la voix numérisée
et des systèmes CBX. Étonnamment, le Link/2 n'augmentait
pas le nombre de circuits T-1 pouvant être commutés —
limité à 6 —, alors même que les nouveaux commutateurs
haut de gamme de la concurrence, comme l'IDNX de NET, pouvaient en gérer
32, et le CN-1 de Cohesive Networks,
Les données du marché du milieu de l'année 1986 indiquaient
qu'un réseau de taille moyenne comptait 26 nœuds et que de
nombreuses entreprises étendaient leurs réseaux pour atteindre
50 à 100 nœuds.27 Timeplex avait-elle mal évalué
le marché ou avait-elle choisi de se concentrer sur sa clientèle
traditionnelle de taille moyenne ? Edward Botwinick, président-directeur
général, a déclaré lors d'une interview en
juin 1986 : C'est bien plus important que ce que je vous aurais dit
il y a un an. Botwinick a laissé entendre que Timeplex pourrait
annoncer un commutateur de plus grande capacité en 1987, tout en
précisant qu'il faudrait encore quelques années avant sa
commercialisation.
Au début de l'année 1987, des rumeurs ont commencé
à circuler concernant un rapprochement susceptible de bouleverser
le secteur : Timeplex était sur le point de conclure un accord
avec IBM. On imagine alors la stupeur générale en juin,
lorsque NET et IBM ont annoncé leur accord de commercialisation
et de développement conjoints.
Botwinick et Timeplex ont réagi rapidement. Ils ont d'abord lancé
leur système unifié de gestion de réseau (Unified
Network Management System). Puis est arrivé le commutateur réseau
Link/100, capable de gérer 144 circuits T-1 et 15 000 ports d'entrée/sortie.
Timeplex ne montrait aucun signe de retard technologique. Dans un contexte
où il fallait rapidement asseoir sa crédibilité,
des rumeurs ont commencé à circuler dans la presse spécialisée
— notamment dans *Data Communications* en juillet :
Des sources généralement bien informées rapportent
que Timeplex Inc., leader du secteur T1 — encore sous le choc du
choix par IBM de son grand rival Network Equipment Technologies comme
fer de lance sur ce marché —, cherche lui aussi à s'allier
à un géant de l'informatique. La cible serait Digital Equipment
Corp. Si cette union technologique et commerciale devait se concrétiser,
le marché des réseaux de données T1 et de la gestion
de réseaux pourrait alors compter trois acteurs majeurs : IBM/NET/SNA/Netview
et consorts ; AT&T ; ainsi que le duo DEC/Timeplex-Timeview.
La nécessité de trouver un partenaire était logique
; toutefois, la piste DEC s'est révélée n'être
qu'une rumeur sans fondement. Le 19 novembre 1987, Unisys, le géant
des ordinateurs centraux (*mainframes*), a annoncé le rachat de
Timeplex via un échange d'actions évalué à
307 millions de dollars. Informatique et télécommunications
: deux mondes qui convergent et fusionnent pour assurer à la fois
leur survie et leur croissance.
13.28 Autres entreprises de communication de données
General DataComm, première entreprise à commercialiser un
multiplexeur T-1 en 1977, dominait le marché en 1983.
Elle a ensuite adopté une stratégie offensive en signant
un contrat OEM avec Cohesive Networks en 1985.
Toutefois, une mauvaise exécution, suivie de la perte du contrat
avec Cohesive Networks — rachetée par DCA —, a brutalement
relégué General DataComm à une quatrième place
peu enviable.
Le parcours d'Infotron a également manqué de cohérence
: l'entreprise a d'abord proposé un produit limité, puis
a investi avec espoir dans NSS, avant de multiplier les tentatives peu
convaincantes par ses propres moyens. NSS n'est jamais parvenue à
commercialiser de produit.
Au printemps 1987, Bolt Beranek and Newman — la société
BBN à l'origine d'Arpanet — a racheté NSS pour 18 millions
de dollars.
Paradyne et Milgo ont multiplié les communiqués de presse
et commercialisé soit des produits issus d'accords OEM, soit leurs
propres solutions aux fonctionnalités limitées, sans jamais
parvenir à s'imposer comme des acteurs majeurs du marché.
13.29 Mise en perspective
En l'espace de quatre ans seulement, du début de 1984 à
la fin de 1987, les ventes de multiplexeurs T-1 ont été
multipliées par dix, passant de 30 millions à 300 millions
de dollars.
Les entreprises de communication de données qui se croyaient autrefois
les héritières naturelles de « leur » marché
des multiplexeurs allaient, dès 1987, être supplantées
par une jeune pousse entreprenante — NET — et par un géant
de l'informatique qui empiétait sur leur terrain : Unisys (via
Timeplex).
Durant cette même période, les ventes de leur ancien moteur
de croissance, les multiplexeurs statistiques, avaient atteint un plafond
avant de chuter rapidement. En 1988, le chiffre d'affaires des multiplexeurs
statistiques allait s'élever à moins de 200 millions de
dollars, bien loin des 900 millions prévus en 1985.
La transition de la transmission analogique vers la transmission numérique,
et la demande de multiplexeurs T-1 qui en a découlé, ont
représenté un changement bien plus profond que ne l'avaient
envisagé les entreprises du secteur de la communication de données.
En effet, une fois que les entreprises ont investi dans des multiplexeurs
T-1 et ont pu constater les économies réalisées ainsi
que les nombreux avantages stratégiques qu'ils offraient, elles
ont commencé à réclamer des produits dotés
de fonctionnalités qu'elles attendaient auparavant d'AT&T :
des produits assurant, par exemple, le routage adaptatif, la gestion dynamique
de la bande passante et la sauvegarde automatique.
Ces nouvelles capacités dépassaient largement les concepts
de gestion de réseau élaborés pour les réseaux
de données point à point constitués de modems et
de multiplexeurs statistiques.
Pourtant, malgré les avancées majeures qu'ils représentaient,
ces nouveaux multiplexeurs T-1 reposaient — à une exception
près — sur la commutation de circuits.
Si cette approche pouvait sembler logique au départ, elle a commencé
à poser problème à mesure que ces réseaux
étendus (WAN) étaient appelés à interconnecter
des réseaux locaux (LAN).
La commutation de circuits a alors révélé les mêmes
limites que celles qui avaient motivé la création du premier
réseau informatique, l'Arpanet : le trafic informatique et celui
des réseaux locaux se caractérisaient par une nature «
en rafales » (trafic par à-coups) peu compatible avec les
contraintes des circuits fixes, quelle que soit la vitesse de commutation.
Dès le milieu de l'année 1987, ces problèmes ont
commencé à être reconnus, incitant les fabricants
de multiplexeurs T-1 à réagir.
Toutefois, ils ne seraient pas assez rapides ; c’est là l’histoire
qui constitue le dernier chapitre de cette épopée : l’interconnexion
de réseaux. Là encore, des entrepreneurs exempts du fardeau
d’une clientèle existante ont innové en proposant des
produits qui, dans un premier temps, semblaient coexister avec les multiplexeurs
T-1. Ils ont ensuite fini par absorber le T-1, le réduisant au
simple rôle de protocole de couche physique qu’il avait toujours
joué.
Marché des multiplexeurs T-1 (1981-1989) – en millions de
dollars
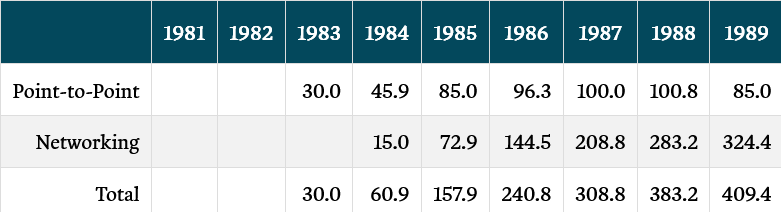
T-1 Multiplexer Growth Rates (%)
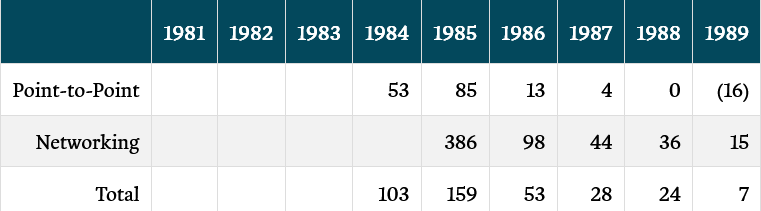
Source: Dataquest June 1986, May 1991.
T-1 Multiplexer Market Shares 1981 1989 ($ Millions)
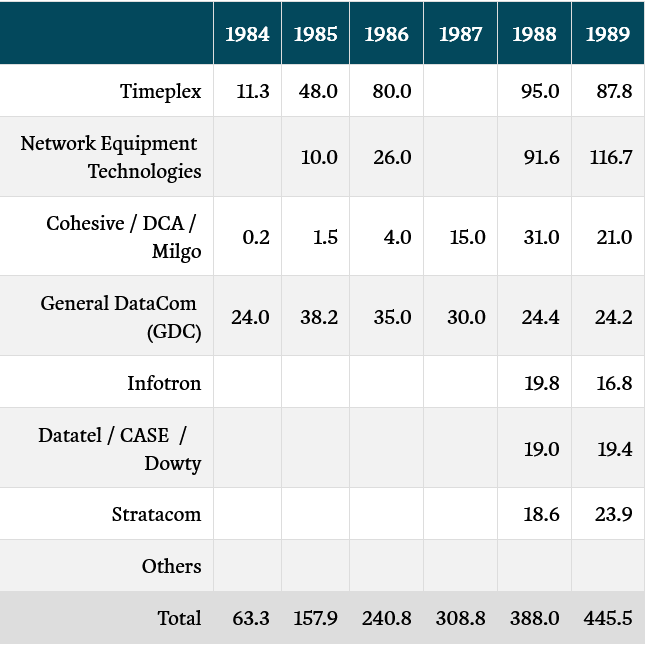
Source: 1984: Yankee Group, July 1984, 1985: Dataquest, June 1986, 1988:
Dataquest, August 1989, 1989: Dataquest, May 1991.